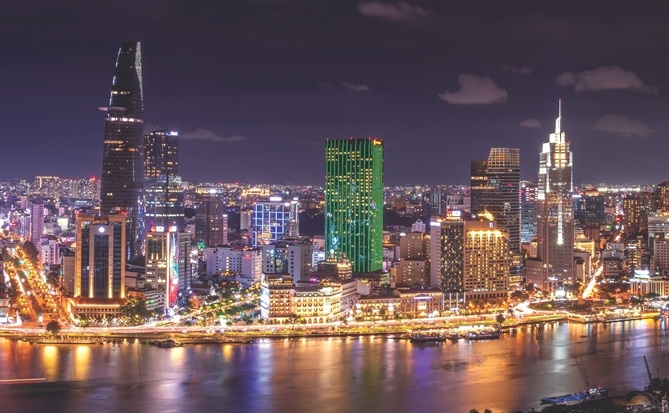
Được thành lập từ đầu năm, VIFC-HCMC đang chịu áp lực lớn từ Chính phủ trong việc phải sớm hiện thực hóa các sản phẩm và giao dịch cụ thể. Ảnh: shutterstock.com
TP.HCM tìm đường ra thị trường trái phiếu quốc tế để bù đắp khoản thiếu hụt vốn hạ tầng.TP.HCM đang chuẩn bị những bước đi đầu tiên để tiếp cận thị trường vốn nợ quốc tế thông qua việc phát hành trái phiếu đô thị, một nỗ lực nhằm khơi thông nguồn lực ngoại khối để bù đắp khoản thiếu hụt vốn hạ tầng lên tới 2 triệu tỷ đồng (khoảng 80 tỷ USD).
Khoảng trống vốn
Cơ quan Điều hành Trung tâm Tài chính Quốc tế Việt Nam tại TP.HCM (VIFC-HCMC) ngày 9/9 đã tổ chức tham vấn dự thảo Nghị quyết của Hội đồng Nhân dân TP.HCM về cơ chế phát hành trái phiếu công trình và trái phiếu đô thị. Bước đi này diễn ra sau khi Quốc hội thông qua Luật Phát triển đô thị hồi tháng 8 (có hiệu lực từ ngày 1/10), sẽ trao quyền mang tính bước ngoặt cho chính quyền địa phương trong việc tự quyết định huy động vốn quốc tế cho các dự án trọng điểm thay vì chỉ giới hạn ở thị trường nội địa như trước.
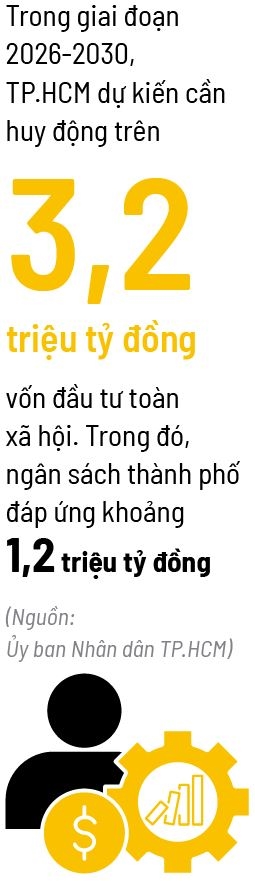
Theo Ủy ban Nhân dân TP.HCM, Thành phố đối mặt với áp lực giải ngân rất lớn: nhu cầu vốn đầu tư toàn xã hội giai đoạn 2026-2030 ước tính vượt 3,2 triệu tỷ đồng để phục vụ mục tiêu tăng trưởng 2 con số, nhưng ngân sách thành phố chỉ có thể đảm đương khoảng 1,2 triệu tỷ đồng.
Phó Giáo sư - Tiến sĩ Nguyễn Hữu Huân, Phó Chủ tịch Cơ quan Điều hành VIFC-HCMC, nhận định quy định mới tạo thêm kênh dẫn vốn quan trọng nhưng vẫn phải tuân thủ nghiêm ngặt trần nợ công và các chỉ số an toàn tài chính.
 |
Được thành lập từ đầu năm, VIFC-HCMC đang chịu áp lực lớn từ Chính phủ trong việc phải sớm hiện thực hóa các sản phẩm và giao dịch cụ thể. Do đó, trái phiếu đô thị quốc tế được xác định là sản phẩm nền tảng đầu tiên nhằm giải tỏa áp lực vốn lên hệ thống ngân hàng thương mại lẫn ngân sách nhà nước.
TP.HCM từng có kinh nghiệm phát hành nợ địa phương nhưng quy mô còn rất phân tán, với đợt huy động gần nhất vào năm 2020 chỉ đạt 2.000 tỷ đồng. Trước đó, World Bank trong các báo cáo năm 2013 và 2023 từng khuyến nghị Việt Nam xây dựng lộ trình cho thị trường trái phiếu đô thị, đồng thời lưu ý rủi ro hiệu quả đầu tư công.
Theo số liệu từ Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA), quy mô nợ trái phiếu chính phủ và bảo lãnh chính phủ của Việt Nam năm 2024 chỉ tương đương 23% GDP, đưa tổng dư nợ toàn thị trường trái phiếu đạt 32% GDP. Mức thâm nhập này thấp hơn đáng kể so với các nền kinh tế Đông Nam Á khác như Philippines (49% GDP), Thái Lan (93% GDP) hay Malaysia (128% GDP), cho thấy dư địa mở rộng các công cụ nợ công của Việt Nam vẫn còn rất lớn.
Rào cản định mức tín nhiệm
Dù cơ hội mở rộng lớn, rào cản chi phí vốn trên thị trường quốc tế vẫn là thách thức đáng kể. Hiện xếp hạng tín nhiệm quốc gia của Việt Nam vẫn nằm dưới ngưỡng “khuyến nghị đầu tư” theo đánh giá của các tổ chức quốc tế lớn.
Ông Đinh Đức Quang, Giám đốc Khối Kinh doanh Tiền tệ tại Ngân hàng UOB Việt Nam, cho rằng, nếu Việt Nam tiến hành các đợt phát hành quốc tế quy mô 1 tỷ USD trong thời gian tới, mục tiêu thực chất chỉ mang tính chất thăm dò phản ứng và khẩu vị rủi ro của nhà đầu tư nước ngoài đối với triển vọng kinh tế vĩ mô. Hiện tại, cơ quan quản lý xác nhận các cuộc tiếp xúc với nhà đầu tư nước ngoài chỉ nhằm mục đích cập nhật thông tin định kỳ, chứ chưa kèm cam kết chào bán.
Không giống trái phiếu chính phủ được bảo đảm bằng chủ quyền quốc gia, trái phiếu đô thị phụ thuộc trực tiếp vào sức khỏe ngân sách địa phương hoặc dòng tiền thu hồi của dự án. Điều này đặt ra yêu cầu khắt khe về xếp hạng tín nhiệm độc lập và năng lực phòng ngừa biến động tỷ giá hối đoái đối với các công trình có chu kỳ hoàn vốn kéo dài hàng thập kỷ.
Học hỏi từ các mô hình đô thị quốc tế như Thâm Quyến (Trung Quốc) với chương trình trái phiếu quốc tế, hay Paris (Pháp) và Ahmedabad (Ấn Độ) với trái phiếu xanh và trái phiếu có xếp hạng niêm yết, các chuyên gia khuyến nghị TP.HCM cần một cách tiếp cận thận trọng.
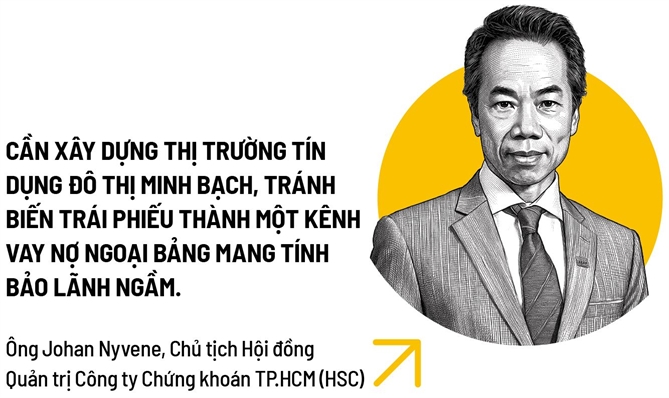 |
Ông Johan Nyvene, Chủ tịch Hội đồng Quản trị Công ty Chứng khoán TP.HCM (HSC), kiến nghị lộ trình 4 giai đoạn cụ thể. Đó là thí điểm trong nước: phát hành thí điểm cho các dự án có mức độ tín nhiệm cao nhất để thiết lập hồ sơ lịch sử tín dụng; mở rộng trái phiếu xanh: áp dụng phát hành trái phiếu xanh cho các dự án hạ tầng bền vững; thành lập quỹ hạ tầng hợp vốn: gom vốn thông qua quỹ tài trợ hạ tầng địa phương để hỗ trợ các dự án quy mô nhỏ; phát hành quốc tế: tiến tới phát hành bằng ngoại tệ và niêm yết trên các sàn giao dịch lớn sau khi đã hoàn thiện năng lực quản trị rủi ro tỷ giá và tính minh bạch.
Yếu tố then chốt cho sự thành công của thị trường nợ đô thị nằm ở tính minh bạch của thông tin tài chính và cơ chế cảnh báo sớm. Giới chuyên môn nhấn mạnh thành phố cần kiên quyết ngăn ngừa rủi ro biến trái phiếu đô thị thành một kênh nợ ngoại bảng mang tính bảo lãnh ngầm, bảo đảm các dự án vay vốn có nguồn thu hồi nợ bền vững và minh bạch.
Theo dõi Nhịp Cầu Đầu Tư