Mùa báo cáo tài chính quý II/2026 đã khép lại với kết quả tích cực khi tổng lợi nhuận sau thuế của 1.057 doanh nghiệp niêm yết (đại diện 98,8% vốn hóa toàn thị trường) ghi nhận mức tăng 41,2% so với cùng kỳ năm trước, đánh dấu quý thứ 5 liên tiếp duy trì đà tăng trưởng dương. Tuy nhiên, bức tranh tăng trưởng này mang tính tập trung rất cao khi phụ thuộc lớn vào sự trỗi dậy của nhóm bất động sản cùng các ngành hàng hóa, năng lượng.
Phân tích từ FiinTrade chỉ ra rằng, nếu loại trừ nhóm bất động sản, lợi nhuận sau thuế toàn thị trường quý II chỉ còn tăng khoảng 30%. Sự phụ thuộc này là tín hiệu báo trước cho một giai đoạn phân hóa mạnh mẽ hơn khi nền kinh tế bước sang nửa cuối năm.
Bước sang quý III/2026, các doanh nghiệp phải đối mặt với nhiều biến số vĩ mô phức tạp từ cả trong nước lẫn quốc tế. Theo số liệu của Tổng cục Thống kê, áp lực thanh lọc vẫn rất lớn. Tính chung 9 tháng đầu năm 2026, cả nước có 223.900 doanh nghiệp gia nhập và tái gia nhập thị trường, nhưng cũng có tới 172.000 doanh nghiệp rút lui khỏi thị trường, tức là bình quân mỗi tháng có khoảng 19.100 doanh nghiệp rời cuộc chơi.
 |
Khảo sát về xu hướng kinh doanh quý III/2026 của ngành công nghiệp chế biến, chế tạo cho thấy 34,2% doanh nghiệp đánh giá tình hình tốt hơn quý II, 45,7% đánh giá ổn định và 20,1% gặp khó khăn, song niềm tin cho quý IV đã cải thiện hơn khi có 39,2% dự báo xu hướng sẽ tốt lên.
Một tín hiệu lạc quan là chỉ số nhà quản trị mua hàng (PMI) ngành sản xuất Việt Nam tháng 9/2026 đạt 51,9 điểm (theo S&P Global), dù giảm so với mức 53,3 điểm của tháng 8, nhưng vẫn nằm trên ngưỡng 50 điểm, đánh dấu chuỗi 15 tháng liên tiếp điều kiện kinh doanh được cải thiện.
Ông Andrew Harker, Giám đốc Kinh tế tại S&P Global Market Intelligence, đánh giá, trong khi ngành sản xuất Việt Nam vẫn duy trì tăng trưởng trong tháng 9, dữ liệu cho thấy môi trường quốc tế đã kìm hãm tốc độ tăng trưởng. Số lượng đơn đặt hàng xuất khẩu mới đã giảm, xung đột Trung Đông khiến chi phí nhiên liệu và dầu tiếp tục tăng, hoạt động vận chuyển quốc tế chậm trễ đã góp phần làm thời gian giao hàng bị kéo dài.
“Dựa trên mối liên hệ lịch sử giữa chỉ số PMI và các dữ liệu thống kê chính thức, ngành sản xuất có thể tiếp tục đóng góp mạnh mẽ vào tăng trưởng GDP trong quý III/2026 và tiềm năng tăng trưởng sẽ tiếp tục mạnh hơn nếu môi trường quốc tế cải thiện”, ông Harker nói.
 |
Trên cơ sở bối cảnh vĩ mô đó, kết quả kinh doanh quý III/2026 của khối doanh nghiệp niêm yết được dự báo sẽ tiếp tục đà phục hồi nhưng với mức độ phân hóa sâu sắc hơn.
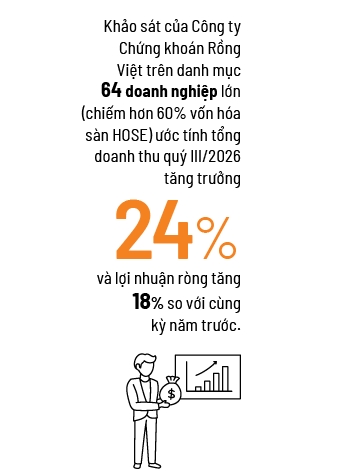
Khảo sát của Công ty Chứng khoán Rồng Việt (VDSC) trên danh mục 64 doanh nghiệp lớn (chiếm hơn 60% vốn hóa sàn HOSE) ước tính tổng doanh thu quý III/2026 tăng trưởng 24% và lợi nhuận ròng tăng 18% so với cùng kỳ năm trước.
Trong đó, tăng trưởng doanh thu dự phóng được dẫn dắt bởi ngành điện, thép, bán lẻ, thực phẩm đồ uống và dầu khí. Về mặt lợi nhuận, tăng trưởng được dẫn dắt bởi các ngành thép, thực phẩm đồ uống, ngân hàng và điện. “Tăng trưởng doanh thu và lợi nhuận của khối doanh nghiệp niêm yết trong quý III tiếp tục được duy trì ở mức khả quan so với cùng kỳ. Dù vậy, sự phân hóa dự kiến sẽ tiếp diễn, không chỉ thể hiện giữa các nhóm ngành mà còn xuất hiện ngay trong nội bộ từng ngành”, bà Nguyễn Thị Phương Lam, Giám đốc Phân tích của VDSC, chia sẻ với NCĐT.
Đơn cử như nhóm ngân hàng, chiếm hơn 30% vốn hóa sàn HOSE, dự kiến có 10/11 mã khảo sát tăng trưởng lợi nhuận. Các ngân hàng thương mại cổ phần nhà nước duy trì vai trò trụ cột với BIDV và VietinBank, trong khi tại OCB, lợi nhuận dự kiến giảm 7,4% do áp lực trích lập chi phí dự phòng rủi ro tín dụng.
Ở ngành thép, Tập đoàn Hòa Phát dự kiến áp đảo tuyệt đối khi đóng góp xấp xỉ 94% tổng phần lợi nhuận tăng thêm của toàn bộ nhóm cổ phiếu thép được VDSC phân tích. Với ngành bán lẻ, dù doanh thu quý III ước tăng 31%, nhưng lãi ròng chỉ tăng 14% do PNJ ước tính ghi nhận lỗ. Trái lại, các đại diện bán lẻ công nghệ được dự báo có sự bứt phá mạnh mẽ như FPT Retail, Digiworld và Thế Giới Di Động.
Sự phân hóa này cũng diễn ra tương tự đối với nhóm ngành bất động sản khu công nghiệp, khi mỗi doanh nghiệp lại có một câu chuyện khác nhau.
Có thể thấy, những doanh nghiệp sở hữu lợi thế quy mô, quản trị chi phí đầu vào tốt và có cấu trúc tài chính lành mạnh đang đứng vững và tiếp tục nới rộng khoảng cách lợi nhuận. Các yếu tố rủi ro quốc tế như chi phí vận tải gia tăng và nhu cầu xuất khẩu trồi sụt có thể tiếp tục gây sức ép trong ngắn hạn. Dù vậy, việc niềm tin kinh doanh của ngành sản xuất đạt mức cao nhất kể từ đầu năm cùng kế hoạch ra mắt sản phẩm mới sẽ là điểm tựa cho quý IV/2026.
Trong một thị trường phân hóa mạnh, việc đánh giá hiệu quả kinh doanh đòi hỏi góc nhìn sâu sát vào từng doanh nghiệp cụ thể, thay vì chỉ nhìn vào bức tranh chung của ngành. Qua đó giúp nhận diện chính xác những doanh nghiệp có khả năng tăng trưởng bền vững.
Ở góc nhìn đầu tư, ông Lu Hui Hung, Tổng Giám đốc Công ty Quản lý Quỹ Phú Hưng (PHFM), nhấn mạnh, một doanh nghiệp chất lượng không chỉ được đo bằng khả năng tạo ra lợi nhuận, mà bằng năng lực chuyển hóa lợi nhuận đó thành giá trị thực cho cổ đông.
Theo dõi Nhịp Cầu Đầu Tư