
Thành bại của DCA phụ thuộc tuyệt đối vào chất lượng cơ bản của tài sản tích lũy. Ảnh: shutterstock.com
Chiến lược tích lũy kỷ luật giúp nhà đầu tư “vượt bão” khi chi phí vốn cao.Sức ép lạm phát và chi phí đòn bẩy neo ở mức cao đang đẩy các nhà đầu tư ưa mạo hiểm vào thế phòng thủ, buộc dòng tiền trên thị trường chứng khoán Việt Nam phải thay đổi chiến thuật: từ bỏ lướt sóng ngắn hạn để quay về với kỷ luật bình quân giá vốn (dollar-cost averaging - DCA).
Gánh nặng chi phí vốn và bẫy đòn bẩy tài chính
Bức tranh vĩ mô đang chịu sức ép rõ nét từ chi phí đầu vào gia tăng. Theo dữ liệu từ Tổng cục Thống kê, chỉ số giá tiêu dùng (CPI) bình quân 9 tháng tăng 4,52% so với cùng kỳ, trong khi chỉ số giá nguyên nhiên vật liệu phục vụ sản xuất tăng 5,12% - đỉnh điểm trong nhiều năm qua. Tại thị trường tiền tệ, khoảng cách giữa tốc độ tăng trưởng tín dụng và huy động vốn khiến bài toán thanh khoản toàn hệ thống ngân hàng chịu áp lực lớn. Lãi suất huy động kỳ hạn 12 tháng tại các ngân hàng thương mại tăng vọt, kéo theo sự dịch chuyển của mặt bằng lãi suất cho vay.
Hệ quả lan trực tiếp sang thị trường chứng khoán khi lãi suất cho vay ký quỹ (margin) tại phần lớn các công ty chứng khoán hiện neo quanh mức 13,5%/năm. Với mức lãi suất này, công cụ đòn bẩy tài chính trở thành rào cản trực tiếp bào mòn biên lợi nhuận, biến các giao dịch bắt đáy hay lướt sóng kỹ thuật ngắn hạn thành canh bạc tiềm ẩn rủi ro thâm hụt vốn nghiêm trọng.
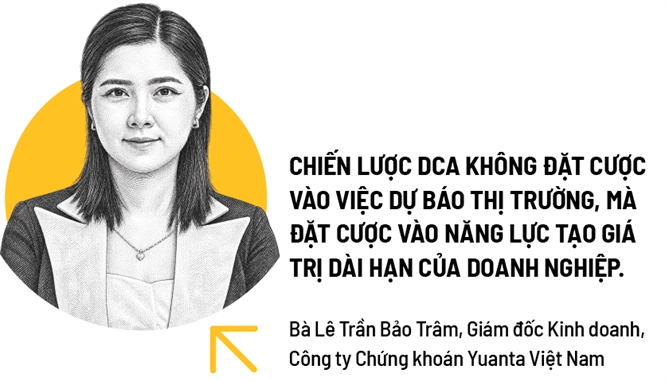 |
Thay vì nỗ lực dự báo đỉnh - đáy ngắn hạn, phương pháp DCA đang được xem là công cụ quản trị rủi ro tâm lý và bảo vệ biên an toàn cho danh mục trung và dài hạn. “Trong bối cảnh chi phí vốn toàn cầu vẫn ở mức cao và dòng tiền trong nước có sự phân hóa, chiến lược phù hợp không phải là cố gắng dự đoán chính xác đáy thị trường, mà là quản trị xác suất và biên an toàn”, bà Lê Trần Bảo Trâm, Giám đốc Kinh doanh tại Công ty Chứng khoán Yuanta Việt Nam, đánh giá.
Theo bà Trâm, phương pháp này phù hợp với các nhà đầu tư không theo dõi bảng điện liên tục, ưu tiên chia vốn thành từng phần để giải ngân theo các vùng định giá hợp lý và tái thẩm định danh mục sau mỗi kỳ báo cáo tài chính.
Dù vậy, hiệu quả của DCA cần được nhìn nhận đa chiều dưới góc độ thống kê. Bà Amy C. Arnott, CFA, chuyên gia hoạch định chiến lược danh mục đầu tư tại Morningstar, chỉ ra rằng DCA không vượt trội trong giai đoạn thị trường tăng giá. Về mặt lịch sử, thị trường có số phiên tăng nhiều hơn giảm, do đó việc giữ tiền mặt dự phòng có thể làm giảm hiệu suất sinh lời tối đa.
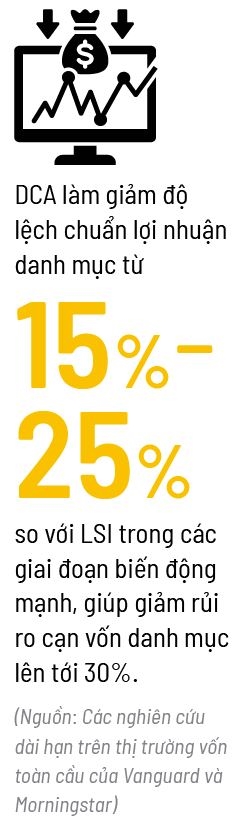 |
Tuy nhiên, giá trị cốt lõi của DCA nằm ở khả năng kiểm soát tổn thất trong các chu kỳ đi xuống. Nghiên cứu của Morningstar trong giai đoạn sụp đổ của cổ phiếu công nghệ từ tháng 3/2000 đến tháng 10/2002 cho thấy một danh mục 100% cổ phiếu áp dụng phương pháp DCA chỉ ghi nhận mức lỗ 1,75%, so với mức sụt giảm bình quân 13,84%/năm của phương thức đầu tư một lần (LSI).
Bộ lọc tài sản
Tại thị trường Việt Nam, nếu một nhà đầu tư lướt sóng tại đỉnh tháng 4/2022 (quanh vùng 1.500 điểm), danh mục cổ phiếu cơ bản có thể mất từ 2-3 năm mới hòa vốn.
Ngược lại, nếu thực hiện DCA định kỳ hằng tháng từ tháng 4/2022 qua đáy tháng 11/2022 (quanh 900 điểm) đến giai đoạn phục hồi, giá vốn trung bình được kéo về vùng định giá P/E 10-11 lần, giúp danh mục ghi nhận lợi nhuận dương sớm hơn từ 12-18 tháng so với nhà đầu tư mua một lần.
Thành bại của DCA phụ thuộc tuyệt đối vào chất lượng cơ bản của tài sản tích lũy. Lãi vay neo cao trực tiếp đe dọa nhóm ngành thâm dụng vốn lớn như bất động sản, xây dựng, hạ tầng và thép. Ngược lại, những bảng cân đối kế toán “giàu tiền mặt” sẽ tạo ra lợi thế cạnh tranh vượt trội.
Agriseco Research định hình bộ tiêu chí lựa chọn cổ phiếu cho giai đoạn này gồm: lượng tiền mặt và đầu tư tài chính dồi dào, duy trì trạng thái tiền ròng tích cực; tỷ lệ đòn bẩy nợ thấp, dòng tiền kinh doanh ổn định; sản phẩm đầu ra có độ co giãn thấp trước mặt bằng lãi suất, hưởng lợi từ doanh thu tài chính khi lãi suất tiền gửi tăng (tiêu biểu như BSR, GVR, SAB, PVS, TCB).
Bên cạnh các cổ phiếu sở hữu lượng tiền mặt lớn, Yuanta Việt Nam bổ sung nhóm doanh nghiệp bán lẻ, tiêu dùng, công nghệ và sản xuất đầu ngành như MWG, VNM, MSN, HPG, FPT - những đơn vị đã chứng minh được năng lực quản trị vượt khủng hoảng và khả năng tạo dòng tiền tự do qua nhiều chu kỳ.
Ở một góc nhìn mở rộng, SSI Research nhấn mạnh rằng các yếu tố bất ngờ về lợi nhuận kết hợp với sự dịch chuyển của chính sách tiền tệ và dòng vốn có thể giúp mở rộng bội số định giá, bù đắp cho phần tăng trưởng lợi nhuận chậm lại của các doanh nghiệp.
Trước áp lực chi phí vốn, việc quản trị nguồn tài chính cá nhân đòi hỏi sự khắt khe tương đương với phân tích doanh nghiệp. Lộ trình tái cấu trúc tối ưu là rà soát toàn bộ nghĩa vụ nợ, ưu tiên tất toán các khoản vay có chi phí lãi cao trước khi phân bổ tiền nhàn rỗi vào các tài sản có định giá chiết khấu sâu.
Margin chỉ nên đóng vai trò là công cụ thanh khoản linh hoạt, tuyệt đối không được sử dụng để tài trợ cho chiến lược tích sản dài hạn. Sự kết hợp giữa kỷ luật giải ngân từng phần và tính chọn lọc khắt khe về sức khỏe tài chính doanh nghiệp là điều kiện tiên quyết để dòng vốn bảo toàn giá trị và nắm bắt cơ hội tăng trưởng khi chu kỳ phục hồi mở ra.
Theo dõi Nhịp Cầu Đầu Tư