
Trên sàn giao dịch chứng khoán những tháng đầu năm 2026, nhóm cổ phiếu nhựa phác họa một bức tranh kinh doanh hiếm thấy: lợi nhuận ròng của các doanh nghiệp đầu ngành liên tiếp phá đỉnh lịch sử. Tuy nhiên, bước vào các phân xưởng sản xuất ống nhựa và bao bì công nghiệp trải dài từ Hải Phòng đến TP.HCM, sự thận trọng bao trùm. Đó là sự thận trọng trước cuộc cạnh tranh trong ngành nhựa khu vực đang diễn ra theo một “tam giác chiến lược” rõ rệt: Trung Quốc đóng vai trò là công xưởng khổng lồ của thế giới, Thái Lan nắm giữ vị thế trung tâm hóa dầu và kỹ thuật sinh thái của ASEAN, còn Việt Nam nổi lên như một mắt xích sản xuất tăng trưởng nhanh nhưng lại chịu sức ép bị “kẹp ở giữa”.
Nghịch lý lợi nhuận và 2 gọng kìm
Chia sẻ tại một cuộc họp mặt hội viên vào tháng 7/2026, ông Đinh Đức Thắng, Chủ tịch Hiệp hội Nhựa Việt Nam (VPA), cho biết, năm 2025 dù trải qua nhiều biến động, ngành nhựa Việt Nam vẫn đạt những kết quả tích cực. Theo đó, quy mô toàn ngành đạt khoảng 34,3 tỷ USD, tăng 9,2% so với năm 2024. Kim ngạch xuất khẩu nhựa đạt gần 10 tỷ USD, trong đó xuất khẩu sản phẩm nhựa đạt khoảng 7,5 tỷ USD, tăng gần 14% so với năm 2024. Những con số này cho thấy sức chống chịu, khả năng thích ứng và nỗ lực lớn của cộng đồng doanh nghiệp trong bối cảnh thị trường toàn cầu còn nhiều bất ổn.
 |
Tuy nhiên, những con số tỷ USD không che giấu được “gót chân Achilles” cố hữu của toàn ngành: sự phụ thuộc trầm trọng vào chuỗi cung ứng hóa dầu nhập khẩu. Theo số liệu phân tích từ FPTS, chi phí nguyên vật liệu chiếm tới 76% tổng chi phí sản xuất, riêng hạt nhựa đã chiếm 80% và phần lớn phải nhập khẩu từ bên ngoài. “Khi giá hạt nhựa biến động mạnh, biên lợi nhuận vốn đã mỏng của doanh nghiệp có thể bị bào mòn rất nhanh. Chỉ cần 1 hoặc 2 quý biến động mạnh, doanh nghiệp hoàn toàn có thể chuyển từ lãi sang lỗ”, chuyên gia kinh tế Trương Đắc Nguyên nhận định.
Nghịch lý càng lộ rõ trong nửa đầu năm 2026. Quý I/2026 ghi nhận doanh thu toàn ngành giảm 2%, nhưng biên lãi gộp tăng từ 16,9% lên 18,5% và lãi ròng đạt 877 tỷ đồng, tăng 36%. Bước sang quý II, Nhựa Bình Minh (mã BMP) xác lập đỉnh lợi nhuận theo quý cao nhất lịch sử hoạt động với 367 tỷ đồng. Cùng lúc đó, Nhựa Thiếu niên Tiền Phong (mã NTP) cũng đạt 478 tỷ đồng lợi nhuận sau thuế quý II, tăng gần 50%.
Tuy nhiên, đằng sau kỷ lục tài chính không phải là sự bùng nổ nhu cầu. Trên thực tế, tổng sản lượng tiêu thụ sản phẩm ống nhựa và nhựa xây dựng toàn thị trường trong quý II giảm tới 24% xuống còn 77.000 tấn. Mức tăng trưởng lợi nhuận đột biến chỉ thuộc về số ít “đại gia” có khả năng dự trữ nguồn nguyên liệu giá rẻ từ trước, đồng thời siết mạnh chiết khấu bán hàng tới 60% để bảo toàn biên độ sinh lời.
Ngành nhựa Việt Nam đang phải đối mặt với áp lực kép. Gọng kìm thứ nhất là dòng hàng giá rẻ từ công xưởng Trung Quốc với tình trạng dư thừa công suất hóa dầu và hạt nhựa nguyên sinh nội địa. Khi tiêu dùng nội địa giảm tốc và hàng rào thuế quan của Mỹ cùng châu Âu siết chặt, dòng sản phẩm nhựa giá rẻ cùng hạt nhựa từ Trung Quốc có xu hướng tràn mạnh vào Đông Nam Á, trong đó Việt Nam là điểm đến hàng đầu. Các doanh nghiệp nội địa rất khó cạnh tranh về giá với thành phẩm giá rẻ của Trung Quốc, vốn được hưởng lợi tuyệt đối từ kinh tế quy mô.
Gọng kìm thứ 2 đến từ chiến lược thâu tóm hạ nguồn của Thái Lan. Khác với cách tiếp cận thương mại của Trung Quốc, Thái Lan chọn chiến lược M&A trực tiếp các doanh nghiệp nhựa đầu ngành tại Việt Nam để chiếm lĩnh kênh phân phối. Tập đoàn SCG thâu tóm Nhựa Bình Minh, Bao bì Tín Thành (Batico), Nhựa Duy Tân; Indorama Ventures thâu tóm Nhựa Ngọc Nghĩa. Bằng việc kiểm soát trọn vẹn chuỗi giá trị từ nhà máy hóa dầu tại Thái Lan đến các nhà máy gia công hạ nguồn tại Việt Nam, các tập đoàn Thái Lan đang dần thu hẹp không gian sống của các doanh nghiệp thuần Việt.
Lách qua khe cửa hẹp
Đối diện với thế kẹp 2 đầu, việc rút lui không phải là lựa chọn. Mỗi phân khúc sản xuất đang tự định hình một chiến thuật phản công riêng biệt. Tại phân khúc nhựa bao bì, doanh nghiệp Việt Nam không thể đối đầu trực diện về giá với Trung Quốc ở dòng bao bì thông thường. Cửa sáng duy nhất là tận dụng thuế suất ưu đãi từ Hiệp định EVFTA và CPTPP để chiếm lĩnh phân khúc bao bì cao cấp, xuất khẩu sang EU và Mỹ.
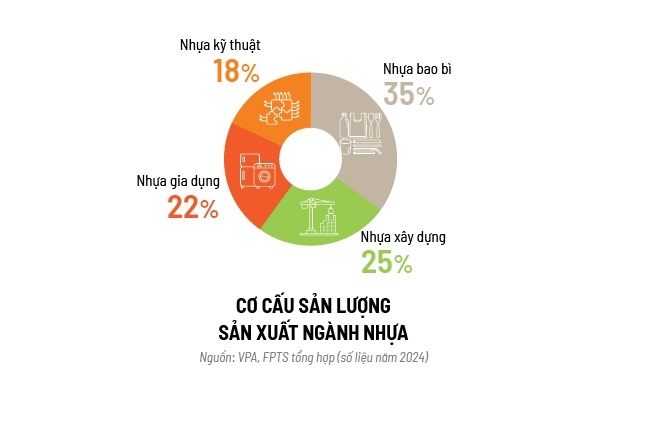 |
Ở phân khúc nhựa xây dựng, đây là cuộc chiến trên sân nhà giữa các doanh nghiệp có thế lực. Dù sản lượng tiêu thụ toàn thị trường quý II/2026 giảm 24%, các ông lớn vẫn ghi nhận mức lãi đậm nhờ năng lực quản trị kho và chính sách giá linh hoạt.
“Nhựa Thiếu niên Tiền Phong có điều chỉnh giá bán nhưng không đáng kể, nhằm ổn định thị trường. Về nguồn dự trữ, Công ty sẵn sàng đáp ứng nhu cầu sản xuất trong 9 tháng”, ông Đặng Quốc Dũng, Chủ tịch Hội đồng Quản trị Nhựa Thiếu niên Tiền Phong, cho biết.
Ở chiều ngược lại, chiến lược của Nhựa Bình Minh tập trung tối đa vào hiệu suất công nghệ và chuỗi ứng dụng hiện đại. “Dù chi phí nguyên liệu tăng cao, Công ty đã điều chỉnh giá bán tương ứng, tăng hàng tồn kho giá thấp, đẩy mạnh tự động hóa và ứng dụng trí tuệ nhân tạo (AI) trong sản xuất để nâng cao hiệu quả”, ông Niwat Athiwattananont, Tổng Giám đốc Nhựa Bình Minh, nói.
Trong khi đó, nhựa kỹ thuật đón sóng dịch chuyển chuỗi cung ứng từ các chuỗi cung ứng điện tử toàn cầu (Samsung, Apple) và ngành công nghiệp ô tô điện. Tuy nhiên, thách thức đặt ra là Việt Nam phải nhanh chóng nâng cấp năng lực chế tạo khuôn mẫu chính xác cao để thay thế dần các linh kiện nhập khẩu.
Cuộc cách mạng tái sinh
Bên cạnh áp lực tài chính thương mại, rào cản sinh thái quốc tế như Quy định về bao bì và chất thải bao bì (PPWR) của châu Âu cùng Cơ chế Trách nhiệm mở rộng của nhà sản xuất (EPR) tại Việt Nam bắt buộc toàn ngành phải bước vào cuộc cách mạng tái sinh.
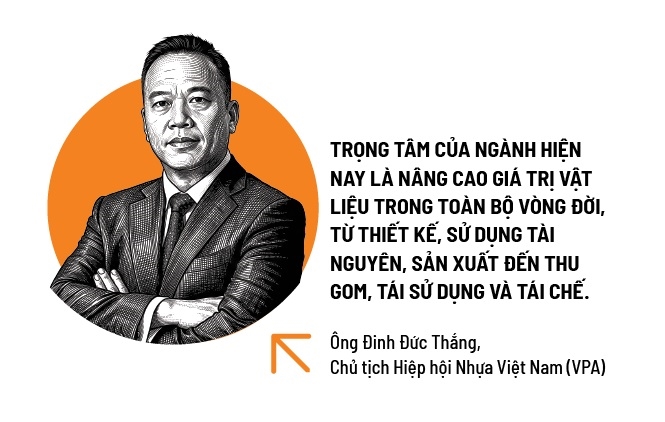
“Trọng tâm của ngành hiện nay là nâng cao giá trị vật liệu trong toàn bộ vòng đời, từ thiết kế, sử dụng tài nguyên, sản xuất đến thu gom, tái sử dụng và tái chế. Khi chất thải nhựa được nhìn nhận như một nguồn tài nguyên có giá trị, chúng ta không chỉ giảm áp lực lên môi trường mà còn tạo thêm giá trị kinh tế và nâng cao năng lực cạnh tranh của ngành”, ông Thắng của VPA nhận định.
Việc đầu tư mạnh mẽ vào công nghệ tiết giảm năng lượng và nguyên liệu tái chế không còn là chi phí tuân thủ đơn thuần, mà đã trở thành bài toán hoàn vốn bền vững cho các doanh nghiệp muốn sống sót. Lợi thế của sản phẩm tuần hoàn đã được minh chứng cụ thể. Tại Thuận Đức (mã TDP), nhờ việc tập trung nguồn lực vào hạt nhựa tái chế và bao bì PP thân thiện với môi trường, Công ty đã ghi nhận doanh thu quý I/2026 tăng 37% và lợi nhuận ròng tăng gấp 2,1 lần lên hơn 32 tỷ đồng. Sở hữu nguồn nguyên liệu tái sinh nội tại giúp Thuận Đức tạo lập tấm đệm giảm sốc vững chắc trước các biến động giá nguyên sinh trên thị trường quốc tế.
Đặc biệt, cánh cửa tài chính cho mục tiêu chuyển đổi xanh đang mở rộng thông qua các cam kết quốc tế. Ông Hoàng Trung Hiếu, Giám đốc Trung tâm Chiến lược kinh doanh và Phát triển sản phẩm, Khối SME, VPBank, cho biết, dù chi phí trang bị công nghệ mới ban đầu cao hơn, nhưng khả năng tiết giảm năng lượng, hạ chi phí vận hành và mở cánh cửa vào các hợp đồng xuất khẩu giá trị cao sẽ là lời giải bài toán hoàn vốn bền vững cho doanh nghiệp.
Theo bà Huỳnh Thị Mỹ, Phó Chủ tịch kiêm Tổng Thư ký VPA, nhựa kỹ thuật, vật liệu mới tăng nhanh, bao bì bền vững và kinh tế tuần hoàn… là những xu hướng trọng tâm đòi hỏi doanh nghiệp phải đảm bảo tiêu chuẩn hàm lượng tái chế trong nhựa, giảm thiểu lượng nhựa nguyên sinh trong thành phẩm...
Ngành nhựa Việt Nam đang đứng trước một khúc quanh mang tính quyết định. Giai đoạn cạnh tranh bằng giá thành ống nhựa hay bao bì giá rẻ đơn thuần đã khép lại. Để không bị nghiền nát giữa gọng kìm sản lượng của Trung Quốc và gọng kìm M&A của Thái Lan, đồng thời vượt qua các rào cản EPR toàn cầu, lợi thế chiến lược sẽ thuộc về những doanh nghiệp sớm kiểm soát được công nghệ tự động hóa, làm chủ chu trình tái chế tuần hoàn và chủ động khai thác hiệu quả nguồn vốn xanh..
Theo dõi Nhịp Cầu Đầu Tư