
Dù VND đang chiếm ưu thế trong ngắn hạn, áp lực tỷ giá vẫn chưa hề tan biến. Ảnh: shutterstock.com
Bất chấp bão tăng giá của USD và thâm hụt thương mại kỷ lục, tiền đồng đang tạo nên một bất ngờ lớn.Bước vào năm 2026, phần lớn các dự báo tài chính đều vẽ nên một gam màu thận trọng: Đồng USD trên đà leo dốc và tiền đồng được dự báo có thể giảm giá từ 2-3%. Thế nhưng, diễn biến thực tế lại đang thách thức mọi kịch bản thông thường.
Đảo chiều ngoạn mục
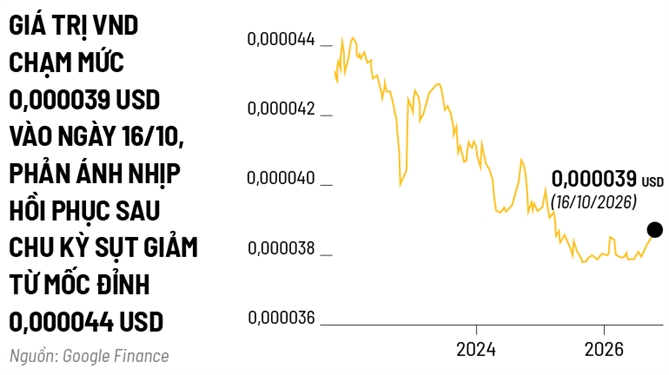
Theo số liệu do Ngân hàng Nhà nước công bố vào đầu tháng 10, VND bất ngờ tăng giá khoảng 1,12% so với USD. Trên thị trường liên ngân hàng, tỷ giá VND/USD đã hạ nhiệt 1,6% so với hồi đầu năm, lùi về mốc 25.875 VND/USD, mức thấp nhất kể từ tháng 4/2025. Cú xoay chiều này diễn ra ngay giữa thời điểm chỉ số sức mạnh đồng bạc xanh (DXY) vượt ngưỡng 102 điểm, tăng hơn 4% từ đầu năm và tái lập đỉnh 18 tháng. Trong khi hàng loạt đồng tiền chủ chốt tại thị trường quốc tế và khu vực trượt dốc từ 2-7% so với USD, VND lại vững vàng đi ngược sóng.
Sự kiên cường này càng trở nên khó lý giải nếu nhìn vào cán cân thương mại. Trong 9 tháng đầu năm nay, Việt Nam ghi nhận mức nhập siêu tới gần 20 tỷ USD, một cú đảo chiều ngoạn mục so với mức xuất siêu 16-17 tỷ USD cùng kỳ năm trước. “Đặt trong bối cảnh thâm hụt thương mại lớn, chúng tôi hơi bất ngờ với diễn biến tỷ giá vì tốt hơn kỳ vọng”, ông Huỳnh Duy Sang, Giám đốc Khối Thị trường tài chính tại Ngân hàng ACB, nhìn nhận.
 |
Điều gì đã tiếp sức cho VND đảo ngược thế cờ? Câu trả lời nằm ở sự dịch chuyển mạnh mẽ của dòng tiền trong nước. Mặt bằng lãi suất VND duy trì ở mức cao kể từ quý IV năm ngoái đã tạo ra lực hút đáng kể. Chênh lệch lãi suất hấp dẫn khiến tâm lý găm giữ ngoại tệ lung lay.
Ông Đinh Đức Quang, Giám đốc Khối Kinh doanh tiền tệ của Ngân hàng UOB Việt Nam, nhận định, các cá nhân lẫn doanh nghiệp xuất khẩu đã không còn mặn mà với việc đầu cơ USD; thay vào đó, họ chủ động chuyển đổi ngoại tệ sang VND để tối ưu hóa lợi suất từ tiền gửi tiết kiệm. Cùng lúc đó, nguồn cung ngoại tệ thực tế vẫn được bồi đắp từ khu vực sản xuất.
Kiểm chứng bản lĩnh
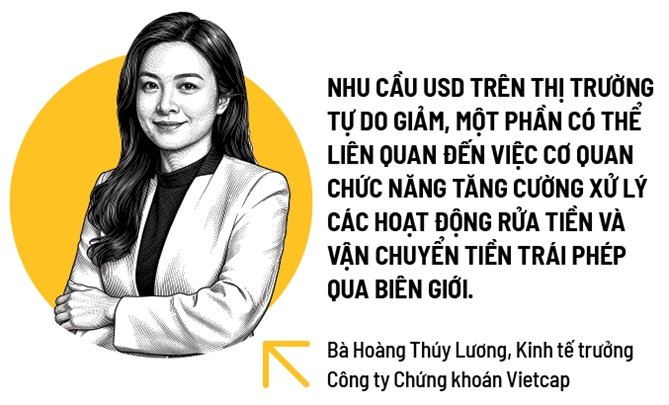
Bà Hoàng Thúy Lương, Kinh tế trưởng Công ty Chứng khoán Vietcap, chỉ ra rằng dòng vốn FDI giải ngân đều đặn đã đóng vai trò bệ đỡ quan trọng, bù đắp nhu cầu ngoại tệ phục vụ hoạt động nhập khẩu.
Một mảnh ghép then chốt khác đến từ sự hạ nhiệt của thị trường phi chính thức. Các biện pháp quản lý vĩ mô quyết liệt đã đánh trúng dòng tiền đầu cơ trên thị trường vàng và tiền mã hóa. “Nhu cầu USD trên thị trường tự do giảm, một phần có thể liên quan đến việc cơ quan chức năng tăng cường xử lý các hoạt động rửa tiền và vận chuyển tiền trái phép qua biên giới”, bà Lương nhận định. Hệ quả là một hiện tượng hiếm thấy đã xuất hiện: giá USD chợ đen giao dịch thấp hơn cả mức niêm yết tại các ngân hàng thương mại, phản ánh sự biến mất của làn sóng gom ngoại tệ trôi nổi.
Dù VND đang chiếm ưu thế trong ngắn hạn, áp lực tỷ giá vẫn chưa hề tan biến. Nhìn lại lịch sử, tỷ giá trong nước luôn chịu sự chi phối mạnh mẽ từ lộ trình lãi suất của Cục Dự trữ Liên bang Mỹ (FED). Năm 2022, chu kỳ thắt chặt dồn dập của FED từng buộc Việt Nam phải nới biên độ tỷ giá lên 5% và can thiệp bán lượng lớn ngoại tệ. Sang đầu năm 2023, cơ quan quản lý đã tranh thủ thời cơ gom mua USD bổ sung dự trữ ngoại hối khi áp lực toàn cầu tạm lắng.
Giờ đây, sự kiên định của FED đang một lần nữa phủ bóng lên thị trường. Sau đợt nâng lãi suất 25 điểm cơ bản vào giữa tháng 9, phát ngôn mang tính “diều hâu” về ít nhất một lần tăng nữa vào cuối năm đã dập tắt hy vọng về một chu kỳ nới lỏng sớm, buộc thị trường phải chuẩn bị cho trạng thái lãi suất cao kéo dài hơn. Báo cáo giữa tháng 10 ghi nhận lạm phát Mỹ leo thang do giá năng lượng, đẩy lợi suất trái phiếu chính phủ Mỹ chạm ngưỡng báo động và kéo chỉ số DXY tăng 4 tuần liên tiếp.
Theo Bộ phận Nghiên cứu thị trường và Kinh tế toàn cầu của Ngân hàng UOB (Singapore), các biện pháp điều hành linh hoạt của Ngân hàng Nhà nước là bệ phóng cho sự ổn định vừa qua. Tuy nhiên, nếu FED tăng thêm lãi suất 2 lần trước quý I/2027, khoảng cách chênh lệch lãi suất 50 điểm cơ bản giữa Việt Nam và Mỹ sẽ dần bị thu hẹp. Điều này có thể khiến tiền đồng dễ tổn thương hơn trước rủi ro đảo chiều của dòng vốn đầu tư gián tiếp.
 |
Tại một cuộc họp gần đây, ông Phạm Chí Quang, Vụ trưởng Vụ Chính sách Tiền tệ thuộc Ngân hàng Nhà nước, khẳng định mặt bằng lãi suất trong nước không thể tách rời quỹ đạo tăng của thế giới. Cơ quan điều hành sẽ kiên định theo đuổi “điểm cân bằng” - bài toán cân não giữa việc ghìm giữ tỷ giá và bảo đảm nguồn vốn với chi phí hợp lý để hỗ trợ tăng trưởng kinh tế.
Dù vậy, giới phân tích vẫn nhìn thấy những điểm tựa vững chắc cho chặng nước rút cuối năm. Cán cân thương mại được kỳ vọng sẽ quay lại trạng thái thặng dư trong quý IV, kết hợp cùng dòng kiều hối và FDI tiếp tục đổ về.
Vietcap dự báo tỷ giá có thể nhích nhẹ trong quý IV do sức mạnh USD từ các động thái của FED, song nền tảng nội tại sẽ giữ cho biên độ biến động trong tầm kiểm soát. Đồng quan điểm, ông Sang của ACB cho rằng yếu tố mùa vụ sẽ giúp dòng chảy USD dồi dào hơn vào dịp cuối năm, giảm thiểu nguy cơ xuất hiện các cú sốc lớn dù thị trường vẫn phải sẵn sàng trước những rung lắc ngắn hạn.
Con đường phía trước của tiền đồng không hoàn toàn bằng phẳng. Nhưng với những van giảm áp đang vận hành hiệu quả từ kiểm soát đầu cơ đến dòng vốn FDI thực chất, bài toán tỷ giá của Việt Nam đang bước vào giai đoạn kiểm chứng bản lĩnh điều hành ở một vị thế chủ động hơn nhiều so với quá khứ.
Theo dõi Nhịp Cầu Đầu Tư