Trong các kỳ rà soát gần đây của Sở Giao dịch Chứng khoán TP.HCM (HOSE), bản đồ VN30 liên tục ghi nhận những bước chuyển mình mạnh mẽ. Ảnh: shutterstock.com
Sự mở rộng của các tập đoàn đa ngành đang thổi bùng dòng vốn nhưng cũng khoét sâu rủi ro cô đặc.Giữa làn sóng tái cấu trúc danh mục và định hình lại dòng tiền, rổ chỉ số VN30 không chỉ đơn thuần là thước đo sức khỏe của thị trường chứng khoán Việt Nam, mà nay đã trở thành chiến trường chiến lược của các hệ sinh thái kinh doanh tư nhân và ngân hàng hàng đầu.
Dịch chuyển quyền lực
Khi các tiêu chuẩn về vốn hóa, thanh khoản và tỷ lệ tự do chuyển nhượng (free-float) liên tục được siết chặt, cuộc chơi blue-chip đang bước vào một chương mới - nơi quy mô, sự liên kết chuỗi giá trị và áp lực đa dạng hóa đang định hình lại toàn bộ cấu trúc dòng tiền nội lẫn ngoại.
Trong các kỳ rà soát gần đây của Sở Giao dịch Chứng khoán TP.HCM (HOSE), bản đồ VN30 liên tục ghi nhận những bước chuyển mình mạnh mẽ. Từ thương vụ chuyển sàn từ UPCoM sang HOSE của Masan Consumer (mã MCH), màn ra mắt của Công ty Chứng khoán TCBS (mã TCX), cho đến sự trở lại đầy ấn tượng của Vinpearl (mã VPL) sau nhiều năm vắng bóng, rổ chỉ số 30 cổ phiếu quyền lực nhất đang chứng kiến sự bành trướng rõ nét của các tập đoàn có hệ sinh thái quy mô lớn. Bên cạnh bộ tứ Vingroup, hệ sinh thái Masan - Techcombank, thị trường còn ghi nhận sự hiện diện của các liên minh quen thuộc như FPT và FPT Retail, Vietjet Air và HDBank, hay nhóm Sacombank - LPBank.
 |
Theo ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng đầu tư kiêm Phó Giám đốc Khối Kinh doanh Công ty Chứng khoán An Bình, đà tăng trưởng giai đoạn 2025-2026 đã tập trung hóa giá trị vốn hóa vào các tập đoàn đầu ngành. “Đà tăng cổ phiếu đẩy giá trị vốn hóa tăng lên, tập trung chủ yếu vào các cổ phiếu trong top hệ sinh thái kinh doanh dẫn đầu Việt Nam. Do đó, dễ thấy danh mục VN30 sẽ liên quan đến các hệ sinh thái”, ông Minh nhận định.
Thực tế lịch sử cho thấy blue-chip chưa bao giờ là một danh hiệu bất biến. Những “cựu vương” từng thống trị như Novaland (mã NVL) hay các cổ phiếu chịu áp lực quản trị như PNJ, DGC từng phải nhường chỗ cho thế hệ mới. Cấu trúc VN30 qua đó mang đậm tính chu kỳ: từ sự bùng nổ của bất động sản năm 2012, làn sóng ngân hàng, cho đến sự xen kẽ của bán lẻ và sản xuất hiện đại.
Đòn bẩy blue-chip
Đối với doanh nghiệp, việc lọt vào rổ VN30 mở ra cánh cửa vàng: vòng quay giao dịch được đẩy nhanh, thanh khoản cải thiện và định giá vốn hóa được nâng tầm nhờ dòng tiền thụ động từ các quỹ ETF lẫn nhà đầu tư tổ chức. Hơn thế nữa, VN30 đóng vai trò là tài sản cơ sở trọng yếu cho thị trường chứng khoán phái sinh.
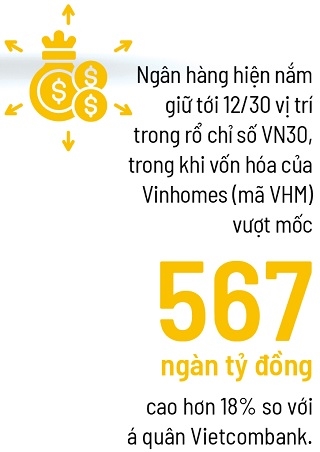
Về dài hạn, khi thị trường tiến tới mục tiêu nâng hạng, dòng vốn ngoại tự động ưu tiên rót mạnh vào nhóm cổ phiếu hạt nhân này. Tuy nhiên, sự tập trung cao độ cũng đi kèm với rủi ro cấu trúc. Xét về bản chất, VN30 từ lâu đã mang tính “cô đặc” khi nhóm tài chính và bất động sản chiếm thế độc tôn. Ngân hàng hiện nắm giữ tới 12/30 vị trí trong rổ, trong khi vốn hóa của Vinhomes (mã VHM) vượt mốc 567.000 tỷ đồng, cao hơn 18% so với á quân Vietcombank. Điều này từng nhiều lần tạo ra hiện tượng “lệch chỉ số” - nơi biến động của một vài mã vốn hóa khổng lồ có thể kéo toàn bộ VN-Index hoặc VN30-Index chệch khỏi quỹ đạo cung - cầu thực tế của phần lớn cổ phiếu còn lại trên sàn.
Nhận diện rõ rủi ro này, cơ quan quản lý đã liên tục cập nhật khung tiêu chuẩn. Kể từ tháng 3 năm ngoái, các giới hạn tỷ trọng nghiêm ngặt đã được áp dụng: tối đa 10% cho cổ phiếu đơn lẻ, 15% cho nhóm liên quan và 40% cho nhóm cùng ngành trong VN30, đi kèm các tiêu chí khắt khe hơn về biên độ lợi nhuận.
Song song đó, chiến lược đa dạng hóa sản phẩm đang được đẩy mạnh thông qua việc ra mắt các bộ chỉ số chuyên biệt. Cuối tháng 9 vừa qua, HOSE chính thức vận hành chỉ số VNPRIVGRO (bao gồm 30 cổ phiếu doanh nghiệp tư nhân hàng đầu), tiếp nối chỉ số VN50 Growth ra mắt vào cuối tháng 10 năm ngoái.
“Việc đa dạng hóa bộ chỉ số nhằm cung cấp thêm nhiều sản phẩm đầu tư phù hợp, đáp ứng nhu cầu ngày càng lớn của cả nhà đầu tư trong nước lẫn quốc tế theo đúng xu hướng phát triển của khu vực và thế giới”, bà Thiều Thị Nhật Lệ, Tổng Giám đốc UOBAM Việt Nam, đánh giá.
 |
Dù vậy, giới phân tích cho rằng việc mở rộng rổ hàng hóa chỉ là giải pháp phần ngọn. Nhìn ra thế giới, xu hướng thị trường đi theo hình chữ K với dòng vốn tập trung mạnh vào công nghệ và trí tuệ nhân tạo (AI) là điều tất yếu. Tại Việt Nam, giải pháp dài hạn đòi hỏi phải tạo ra các cực vốn hóa mới ngoài tam giác quen thuộc tài chính - ngân hàng - bất động sản.
Chờ đợi sự tự tích lũy của khu vực tư nhân ngành sản xuất sẽ đòi hỏi biên thời gian dài. Do đó, theo ông Nguyễn Thế Minh, một nước đi quyết liệt hơn là thúc đẩy cổ phần hóa và đưa các doanh nghiệp nhà nước quy mô lớn, chất lượng tài sản tốt lên sàn chứng khoán. Đây sẽ là lời giải thực chất để làm dày thêm nguồn cung hàng hóa chất lượng cao, giảm thiểu áp lực cô đặc và củng cố sự bền vững cho hệ sinh thái thị trường vốn Việt Nam trong giai đoạn mới.
Theo dõi Nhịp Cầu Đầu Tư