Trong môi trường lãi suất cao, việc ôm tiền chờ VN-Index “sập” về một mốc điểm lý tưởng là một canh bạc nhiều rủi ro. Ảnh: shutterstock.com
Khi lãi suất 10% cám dỗ đám đông, nhà đầu tư lão luyện âm thầm “đi săn”.Bữa tiệc tối của một nhóm bạn tại một nhà hàng trên đường Võ Thị Sáu (TP.HCM) đột ngột rẽ hướng sang chủ đề mà ít ai ngờ tới trong một nhóm từng rất cuồng nhiệt với chứng khoán: lãi suất tiết kiệm.
“Biết vậy hồi đầu năm mang tiền gửi ngân hàng cho rồi”, một người buông lời. Không ai cười.
Che khuất định giá thực
Trong bối cảnh lãi suất huy động niêm yết vọt lên quanh mức 9%/năm, thậm chí chạm mốc 10% nhờ các khoản thưởng, việc “nằm im ăn lãi” đang trở thành một sức cám dỗ khó cưỡng. Cần gì phải đau đầu soi bảng điện tử khi một khoản tiền nhàn rỗi có thể tự sinh lời 2 con số? Tuy nhiên, đối với giới tài chính chuyên nghiệp, bức tranh lại mang một gam màu hoàn toàn khác. Khi đám đông quay lưng tìm nơi trú ẩn, định giá cổ phiếu trên thị trường lại đang rơi xuống những vùng trũng hấp dẫn nhất trong nhiều năm qua.
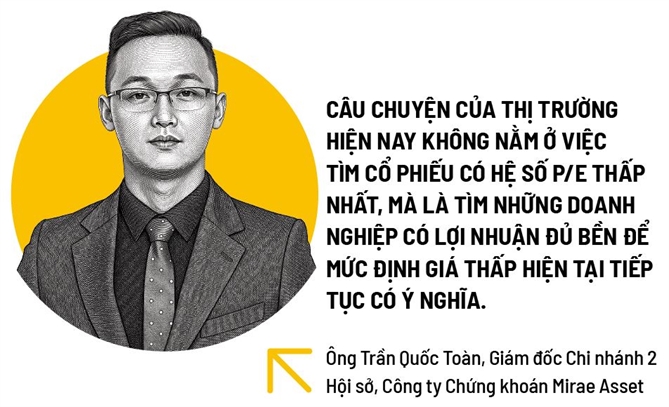
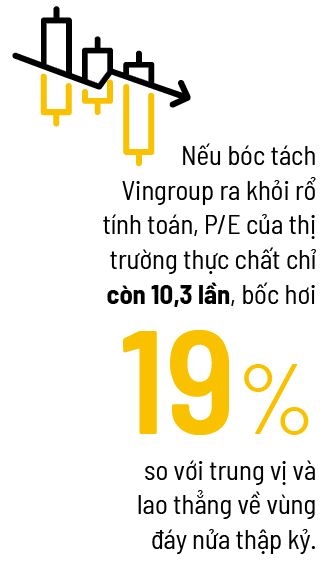
Nhìn lướt qua, thị trường dường như chưa đủ rẻ. Chỉ số VN-Index đang giao dịch ở mức P/E (thị giá/thu nhập mỗi cổ phiếu) 12,2 lần, chỉ thấp hơn khoảng 5% so với mức trung vị 5 năm. Nhưng theo ông Trần Quốc Toàn, Giám đốc Chi nhánh 2 Hội sở, Công ty Chứng khoán Mirae Asset, con số bề nổi này đang đánh lừa tâm lý số đông. Hãy bóc tách “gã khổng lồ” Vingroup ra khỏi rổ tính toán. Lúc này, P/E của thị trường thực chất chỉ còn 10,3 lần, bốc hơi 19% so với trung vị và lao thẳng về vùng đáy nửa thập kỷ. Khốc liệt hơn, nhóm vốn hóa vừa (mid-cap) đã lùi về P/E 9,6 lần, trong khi nhiều cổ phiếu vốn hóa nhỏ đang bị bán tống bán tháo dưới cả giá trị sổ sách.
 |
Sự trượt dốc định giá này không đến từ một nền tảng kinh tế vĩ mô đổ vỡ hay doanh nghiệp làm ăn bết bát. Lực bán chủ yếu sinh ra từ nỗi sợ hãi và áp lực chiết khấu của mặt bằng lãi suất cao. Dữ liệu cho thấy giá cổ phiếu đang rơi nhanh hơn tốc độ suy giảm của lợi nhuận. So với tháng 10/2025, thu nhập trên mỗi cổ phiếu (EPS) của rổ thị trường phi Vingroup chỉ sụt giảm nhẹ từ 2.731 đồng xuống 2.662 đồng. Đáng chú ý, tỷ suất sinh lời trên vốn (ROE) vẫn trụ vững quanh mức 16%. Nói cách khác, các cỗ máy in tiền của doanh nghiệp nhìn chung vẫn đang hoạt động ổn định.
Rẻ nhưng phải chất
“Câu chuyện hiện tại không nằm ở việc nhắm mắt mua bừa cổ phiếu có P/E thấp nhất”, đại diện Mirae Asset nhấn mạnh. “Đây là cuộc tìm kiếm những doanh nghiệp có lợi nhuận bền bỉ. ROE, dòng tiền, đòn bẩy, chất lượng lợi nhuận và cổ tức tiền mặt phải được đặt ngang hàng với P/E và P/B (thị giá/giá trị sổ sách)”, ông Toàn nói thêm.
 |
Đồng quan điểm, ông Vương Khắc Huy, CFA, nhà điều hành Quỹ Đầu tư Cổ phiếu thuộc Dai-ichi Life Việt Nam (DFVN), cảnh báo về “bóng ma” lạm phát đang nóng lên. Chiến lược sinh tồn lúc này là rót vốn vào các doanh nghiệp có “sức đề kháng” lạm phát tốt, nền tảng cơ bản vững, ít vay nợ và đang bị định giá sai. Ông Huy thẳng thắn chỉ ra rằng môi trường biến động hiện tại không có chỗ cho những tay lướt sóng ngắn hạn. Lợi thế chỉ dành cho dòng vốn bền bỉ và tầm nhìn dài hạn.
Trong môi trường lãi suất cao, việc ôm tiền chờ VN-Index “sập” về một mốc điểm lý tưởng là một canh bạc nhiều rủi ro. Các chuyên gia khuyến nghị chiến lược “giải ngân từng phần” vào các cổ phiếu cụ thể, lấy lãi suất thực làm thước đo rủi ro thay vì cố gắng mua đúng đáy chỉ số. “Tôi cho rằng nhà đầu tư không cần chờ VN-Index về vùng đáy mới bắt đầu giải ngân. Cơ cấu vốn hóa hiện khiến chỉ số bị ảnh hưởng lớn bởi nhóm Vingroup. Vì vậy, tôi ưu tiên tìm doanh nghiệp cụ thể đang được định giá thấp thay vì đặt cược vào một mốc điểm của VN-Index”, ông Toàn chia sẻ.
Kỷ luật thép lúc này là tránh xa đòn bẩy tài chính (margin) và né những ngành nhạy cảm với chi phí vốn như bất động sản. Ngược lại, những ngành có kỳ vọng biên lợi nhuận bùng nổ khi lãi suất tạo đỉnh, điển hình như ngân hàng, hoặc các doanh nghiệp đang ngồi trên “núi tiền mặt”, không vay nợ, sẽ là những hầm trú ẩn mang tính phòng thủ phản công xuất sắc. Một khoản lãi suất 10% chắc chắn mang lại cảm giác an toàn dễ chịu trong ngắn hạn. Nhưng lịch sử tài chính đã chứng minh, sự giàu có đột phá luôn thuộc về những kẻ dám thu gom tài sản chất lượng cao giữa lúc thị trường bi quan nhất.
Báo cáo nghiên cứu kéo dài 2 thập kỷ (2006-2025) của Morningstar và RBC GAM là một minh chứng: một khoản đầu tư 60.000 USD, ngay cả khi nằm trong tay một nhà đầu tư “đen đủi” nhất - luôn mua vào đúng đỉnh trước mỗi đợt sập giá - vẫn sinh sôi thành 137.572 USD sau 20 năm. Con số này đè bẹp mức 72.507 USD của kẻ sợ hãi ôm khư khư tiền mặt. Đặc biệt, những người kiên trì mua trung bình giá (SIP) đã bỏ túi 146.835 USD mà không tốn một đêm mất ngủ để theo dõi biến động hằng ngày.
Khi thị trường đã chiết khấu gần như toàn bộ áp lực lãi suất, rủi ro lớn nhất không phải là mua hớ, mà là không có mặt ở đó khi chu kỳ tăng trưởng mới bắt đầu.
Theo dõi Nhịp Cầu Đầu Tư