Giai đoạn 2015-2018 từng chứng kiến sự trỗi dậy của tín dụng đen núp bóng và các mô hình cho vay trực tuyến thô sơ. Ảnh: shutterstock.com
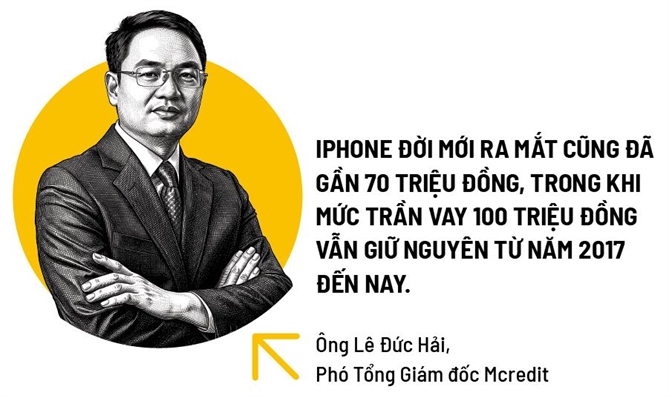
Bước ngoặt của tín dụng tiêu dùng với xu hướng chuyển đổi từ tiền mặt đến tài chính nhúng.Gần một thập kỷ qua, 16 công ty tài chính tiêu dùng được cấp phép chính thức dường như chịu đựng một sức ép kép: vừa oằn mình gánh những khoản nợ xấu thời đại dịch cùng thanh khoản nghẽn mạch, vừa đứng nhìn sân chơi bị thu hẹp từng ngày. ”iPhone đời mới ra mắt cũng đã gần 70 triệu đồng, trong khi mức trần vay 100 triệu đồng vẫn giữ nguyên từ năm 2017 đến nay”, ông Lê Đức Hải, Phó Tổng Giám đốc Mcredit, đặt vấn đề tại một diễn đàn ngành gần đây.
Khi chiếc áo cũ đã chật
Không chỉ vật giá leo thang, khoảng trống chính sách này đẩy khách hàng vào vòng xoáy vay chồng vay ở nhiều nơi để thỏa mãn nhu cầu chính đáng. Theo báo cáo năm 2025 của FE Credit, đơn vị dẫn đầu thị trường, dù đã ghi nhận năm thứ 2 liên tiếp có lãi trở lại, nhưng thực tế cho thấy các công ty tài chính đang bị kẹt giữa 2 gọng kìm: sự bùng nổ của các công cụ thay thế và sự lấn sân không khoan nhượng từ hệ thống ngân hàng thương mại.
Giai đoạn 2015-2018 từng chứng kiến sự trỗi dậy của tín dụng đen núp bóng và các mô hình cho vay trực tuyến thô sơ. Nhưng bước sang giai đoạn hiện tại, áp lực đến từ một hệ sinh thái thay thế tinh vi và quy mô hơn rất nhiều. Sự bùng nổ của phân khúc cầm đồ đưa quy mô thị trường này đạt khoảng 10,3 tỷ USD vào năm 2025, tăng gấp 3 lần so với năm 2019 và vượt qua tổng quy mô của toàn bộ các công ty tài chính tiêu dùng.
Trong lĩnh vực fintech, các mô hình cho vay ngang hàng (P2P lending), mua trước trả sau (BNPL) và cho vay payday (cho vay ngắn hạn) chiếm lĩnh tâm trí giới trẻ nhờ tốc độ giải ngân chớp nhoáng và vòng quay vốn ngắn.
 |
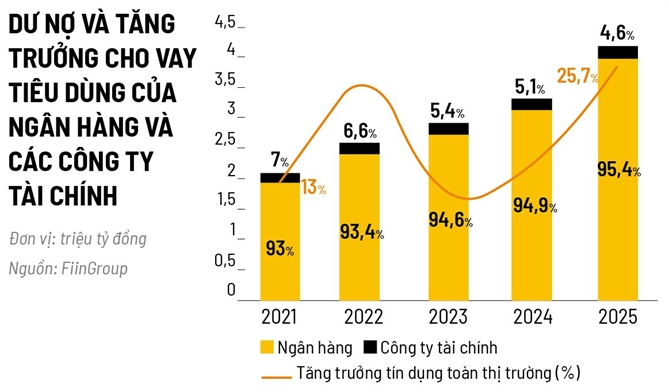
Đáng chú ý nhất là sự thâm nhập mạnh mẽ của các ngân hàng thương mại. Trong khi khối ngân hàng tăng trưởng tín dụng bứt tốc 26,3% trong năm ngoái, khối công ty tài chính chỉ khiêm tốn ở mức 13,9%. Theo FiinGroup, tỷ trọng dư nợ của các công ty tài chính tiêu dùng trong tổng tín dụng tiêu dùng đã teo tóp từ 7% (năm 2021) xuống còn 4,6% (năm 2025).
Bên cạnh áp lực thị phần, bài toán quản trị chất lượng tài sản và thu hồi nợ vẫn là vết hằn sâu. Ông Lê Xuân Đồng, Giám đốc Điều hành Khối Nghiên cứu thị trường và Tư vấn FiinGroup Việt Nam, chỉ ra rằng việc thiếu một hành lang pháp lý chuẩn mực cho dịch vụ thu hồi nợ chuyên nghiệp, song hành cùng tiêu chuẩn bảo vệ người tiêu dùng ngày càng khắt khe, đang biến khâu thu hồi nợ thành một thử thách sống còn.
Gen Z định hình lại dòng vốn
Thị trường đang tái sinh qua một lăng kính hoàn toàn khác. Đến năm 2030, thế hệ Gen Z sẽ chiếm gần 50% dân số trưởng thành - những người lớn lên cùng công nghệ, coi tín dụng nhỏ không phải là phao cứu sinh lúc khẩn cấp, mà là công cụ thanh toán thường nhật. Sự chuyển dịch hành vi này được phản ánh rõ qua các con số: tỷ trọng cho vay tiền mặt độc lập đã sụt giảm từ 64,5% năm 2019 xuống còn 43,2% vào năm 2025 (theo FiinGroup). Người tiêu dùng nay chủ động dùng tín dụng để tài trợ cho hành vi mua sắm liền mạch.
Chính điểm gãy này mở ra không gian chiến lược mới: mô hình B2B2C và tài chính nhúng (embedded finance). Thay vì giải ngân một cục tiền mặt đơn lẻ, dòng vốn được nhúng trực tiếp vào hành trình mua sắm tại các điểm bán lẻ (online và offline). Khai thác dữ liệu hành vi từ đối tác giúp các tổ chức tài chính cắt giảm chi phí thu hút khách hàng (CAC), đồng thời nâng độ chính xác trong khâu thẩm định.
 |
Nhận diện rõ nguy cơ bị gạt ra lề, các công ty tài chính đang thực hiện cuộc lột xác toàn diện. Mcredit định hình lại mục tiêu công nghệ. Thay vì chỉ chạy đua để “tạo khoản vay nhanh hơn”, công nghệ được tái định vị để “ra quyết định tín dụng đúng hơn”, bảo vệ cả hệ thống lẫn người đi vay khỏi bẫy nợ. FE Credit và VPBank đặt cược vào năng lực vận hành của một ngân hàng số, đẩy mạnh hợp tác D2C (direct-to-consumer) quy mô lớn với các đối tác bán lẻ lớn. VietCredit triển khai triệt để tài chính nhúng để xuất hiện “ngay trước cửa nhà” khách hàng dựa trên dữ liệu phân tích, đồng thời minh bạch hóa quy trình để triệt tiêu các khiếu nại có thể phát sinh.
Song song với số hóa, việc tái định vị thương hiệu là điều kiện cần để rũ bỏ “tiếng xấu” quá khứ. Bà Lê Quế Hương, Giám đốc Cấp cao Khối Kỹ thuật số và Thương hiệu tại Shinhan Finance, đề xuất giải pháp “dán nhãn” ứng dụng tài chính chính thống trên cơ sở dữ liệu của cơ quan quản lý hoặc Hiệp hội Ngân hàng. Trong khi đó, ông Nguyễn Đình Đức, Chủ nhiệm Câu lạc bộ Tài chính tiêu dùng, Phó Tổng Giám đốc HD Saison, nhấn mạnh triết lý cốt lõi: dịch chuyển từ “mở rộng khả năng tiếp cận” sang “tiếp cận có trách nhiệm”.
Cuộc di cư tiếp theo của ngành tài chính tiêu dùng đòi hỏi một hệ sinh thái hoàn thiện hơn, từ việc kết nối dữ liệu CIC (Trung tâm Thông tin Tín dụng Quốc gia), chuẩn hóa mô hình chấm điểm tín dụng đến quản lý dữ liệu trong mô hình tài chính nhúng. Nhưng trên hết, phần thưởng lớn nhất mà các doanh nghiệp này hướng tới không chỉ là con số lợi nhuận, mà là việc xác lập lại vị thế: một kênh dẫn vốn minh bạch, hiện đại và thực sự phục vụ đời sống kinh tế.
Theo dõi Nhịp Cầu Đầu Tư