Quy mô thị trường kem đạt khoảng 210,67 triệu USD (tương đương 5.200 tỷ đồng) vào năm 2022, và được dự báo sẽ hơn gấp đôi, lên tới 405,51 triệu USD (khoảng 10.100 tỷ đồng) vào năm 2030, với tốc độ tăng trưởng kép hằng năm hơn 8% trong giai đoạn này, theo Credence Research. Thị trường tiêu dùng tưởng chừng tĩnh lặng này đang chứng kiến những cuộc dịch chuyển quyền lực quy mô lớn giữa các tập đoàn nội địa và đối thủ ngoại nhập.
Tâm điểm của thị trường là cuộc thoái vốn toàn diện của Tập đoàn KIDO khỏi Công ty Cổ phần Thực phẩm Đông lạnh KIDO (KDF) - đơn vị sở hữu 2 nhãn hiệu biểu tượng Merino và Celano. Suốt gần 2 thập kỷ kể từ khi mua lại nhà máy kem Wall’s từ Unilever vào năm 2003, KIDO đã duy trì vị thế áp đảo với khoảng 43-44% thị phần tiêu thụ nội địa. Tuy nhiên, việc KIDO hạ tỷ lệ sở hữu và hoàn tất chuyển nhượng quyền chi phối cho Nutifood trong thương vụ ước tính 2.500 tỷ đồng đã chính thức khép lại kỷ nguyên “đế chế kem” gắn với tên tuổi KIDO.
 |
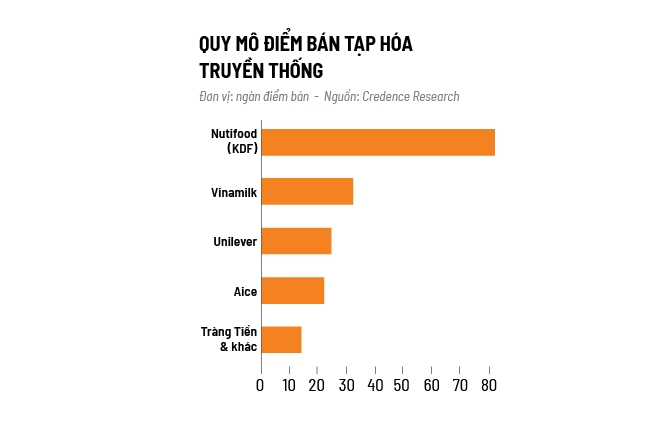
Đối với Nutifood, thương vụ này không đơn thuần là việc mở rộng danh mục F&B. Động thái này giúp ông lớn ngành sữa dinh dưỡng lập tức sở hữu những mảnh ghép quan trọng. Trước hết là hạ tầng chuỗi cung ứng lạnh với hệ thống nhà máy công suất lớn tại Củ Chi và Bắc Ninh cùng mạng lưới xe lạnh chuyên dụng chuẩn quốc tế. Bên cạnh đó là quyền kiểm soát điểm bán với hơn 80.000 tủ đông độc quyền tại các cửa hàng tạp hóa truyền thống trên toàn quốc - rào cản gia nhập thị trường mà ngay cả các tập đoàn đa quốc gia cũng khó lòng sao chép nhanh chóng.
Kem là ngành hàng tiêu dùng với hơn 80% quyết định mua sắm diễn ra tại điểm bán. Việc Nutifood nắm giữ hệ sinh thái tủ đông của Merino và Celano tạo ra một lợi thế vững chắc.
Tuy nhiên, vị thế này đang bị đe dọa bởi Aice - thương hiệu có hậu thuẫn từ Singapore/Indonesia. Bằng chiến lược cung cấp tủ đông với điều kiện ràng buộc dễ thở hơn và mức chiết khấu cao cho tiểu thương vùng nông thôn/ven đô, Aice đang âm thầm giành giật diện tích sàn tại các tạp hóa nhỏ lẻ với các dòng sản phẩm từ 4.000-8.000 đồng.
Quyết định của Unilever toàn cầu về việc tách độc lập mảng kem (bao gồm Wall’s, Magnum, Cornetto) tạo ra chuyển biến rõ rệt tại chi nhánh Việt Nam. Không còn nằm trong khối FMCG tổng hợp để dùng đòn bẩy thương lượng kệ hàng cùng bột giặt hay dầu gội, mảng kem của Unilever buộc phải tự tối ưu hóa chi phí vận hành. Hãng đang tập trung nguồn lực vào phân khúc có biên lợi nhuận gộp cao: biến Magnum thành biểu tượng xa xỉ trong các chuỗi cửa hàng tiện lợi hiện đại và đẩy mạnh Cornetto nhắm trực diện vào giới trẻ thành thị.
 |
Cuối cùng, thị trường kem đang bị tác động bởi cú sốc Mixue và sự phân hóa tiêu dùng. Sự trỗi dậy của chuỗi kem tươi và trà sữa Mixue với mức giá 10.000 đồng từng tạo nên một cú sốc giảm phát trên toàn thị trường đồ ngọt. Mixue đã thành công trong việc thiết lập một “mỏ neo tâm lý” mới về giá kem ăn liền cho thế hệ Gen Z.
Sau giai đoạn tăng trưởng thần tốc với hơn 1.300 cửa hàng, Mixue bắt đầu thu hẹp số điểm bán tại Việt Nam. Tuy nhiên, sự xuất hiện của hàng loạt thương hiệu Trung Quốc như Bingxue, Bingchun hay Cha Panda cho thấy thị trường kem - trà giá rẻ vẫn hấp dẫn.
Theo ông Nguyễn Thái Bình, chuyên gia F&B, đồng sáng lập Mapdy.vn và Học viện Concepts, việc Mixue thu hẹp số lượng cửa hàng không hẳn là tín hiệu tiêu cực, mà phản ánh sự thanh lọc sau giai đoạn tăng trưởng nóng của mô hình nhượng quyền giá rẻ. Trong bối cảnh sức mua yếu, chi phí vận hành tăng, Mixue buộc phải chuyển từ bài toán “mở rộng số lượng” sang “kiểm soát hiệu quả từng điểm bán”.
Để đối phó, các nhà sản xuất kem đóng gói buộc phải dịch chuyển theo các hướng phân cực: hoặc bình dân hóa cao độ khi tối ưu hóa nguyên liệu để giữ mức giá dưới 12.000 đồng nhằm giữ chân học sinh, sinh viên, hoặc cao cấp hóa và lành mạnh hóa cùng với việc tập trung vào phân khúc kem gia đình với nguyên liệu bơ sữa cao cấp, kem thuần thực vật, ít đường, hoặc kết hợp hương vị bản địa độc lạ - nơi người tiêu dùng sẵn sàng trả từ 60.000-150.000 đồng cho mỗi hộp kem 400 ml.
Chẳng hạn, một bước chuyển đáng chú ý khi Morinaga Milk Group của Nhật đưa 3 thương hiệu kem nổi tiếng gồm Pino, PARM và MOW vào kênh phân phối tại Việt Nam. Ông Alex Atsushi Kobayashi, Giám đốc Điều hành Khối Kinh doanh Quốc tế của Morinaga Milk Industry Co., Ltd., cho biết Việt Nam là một trong những thị trường trọng điểm trong chiến lược phát triển toàn cầu của Tập đoàn.
Trong bối cảnh đó, nhóm dễ bị đào thải nhất có thể là các thương hiệu lỡ cỡ - không đủ rẻ để cạnh tranh với Mixue nhưng cũng không đủ khác biệt để giữ chân khách hàng. “Nguy hiểm nhất là đứng ở giữa, không đủ rẻ để áp đảo, cũng không đủ khác biệt để khách nhớ”, ông Bình nói.
Bản đồ thị trường kem Việt Nam đã hoàn toàn thoát khỏi cấu trúc tĩnh tại trước đây. Khi Nutifood hoàn tất việc đồng bộ hóa chuỗi giá trị từ sữa đến kem đông lạnh và các thương hiệu quốc tế phân định lại chiến trường giữa cao cấp và bình dân, cuộc đua tiếp theo sẽ không chỉ dừng lại ở việc ai có nhiều que kem hơn trên thị trường, mà là ai tối ưu hóa được chi phí logistics lạnh trên từng đơn vị sản phẩm bán ra.
Theo dõi Nhịp Cầu Đầu Tư