Bên trong các phân xưởng sản xuất, những dây chuyền đang hối hả chế tạo bàn trượt tự động - một linh kiện cơ khí chính xác có vai trò sống còn đối với các module thu phát quang trong trung tâm dữ liệu. Cảnh tượng này là hệ quả trực tiếp từ khoản đầu tư trị giá 4,6 tỷ yên của Tập đoàn MISUMI nhằm mở rộng năng lực sản xuất tại Việt Nam và một số quốc gia khác, đón đầu cơn khát hạ tầng AI toàn cầu.
Câu chuyện của MISUMI không chỉ dừng lại ở một nhà máy cơ khí. Đó là minh chứng sống động cho thấy Việt Nam đang không ngừng thâm nhập sâu hơn vào chuỗi giá trị của một cuộc chiến quyền lực mới tại châu Á: cuộc đua trung tâm dữ liệu.
Sự dịch chuyển trọng tâm
Theo báo cáo cập nhật thị trường trung tâm dữ liệu châu Á - Thái Bình Dương (APAC) nửa đầu năm 2026 của Cushman & Wakefield, tổng nguồn cung tương lai của khu vực đã chạm mức kỷ lục 26,5 GW. Chỉ trong 6 tháng, thị trường đã “bơm” thêm 7,1 GW vào nguồn cung tương lai, đánh dấu một trong những giai đoạn tăng trưởng mạnh nhất lịch sử.
 |
Động lực chính của sự bùng nổ này đến từ làn sóng đầu tư vào trí tuệ nhân tạo (AI) và các trung tâm dữ liệu quy mô cực lớn (hyperscale). Sự phát triển của AI tạo sinh đang buộc các tập đoàn công nghệ toàn cầu phải tăng tốc đầu tư vào hạ tầng. Tuy nhiên, cuộc chơi này đang gặp phải một nút thắt chí mạng: năng lượng.
“Hoạt động đầu tư vào AI và điện toán đám mây trên khắp khu vực APAC đã bước sang giai đoạn tăng tốc mạnh mẽ nhưng bị giới hạn bởi khả năng tiếp cận nguồn điện”, ông Andrew Green, Trưởng Bộ phận Trung tâm Dữ liệu khu vực APAC của Cushman & Wakefield, nhận định. Ông nhấn mạnh, thay vì tập trung ở các khu vực kết nối tốt như trước đây, các nhà đầu tư hiện đang dịch chuyển sang những thị trường mới nổi có khả năng cung cấp điện ở quy mô lớn, từ đó hình thành các hành lang tăng trưởng mới.
Trong sự dịch chuyển vĩ mô đó, Đông Nam Á nổi lên như một ngôi sao sáng, chiếm khoảng 50% tổng công suất đang được xây dựng của toàn khu vực APAC. Dù Malaysia và Thái Lan đang dẫn đầu, Việt Nam đang cho thấy sức hút mãnh liệt đối với các nhà vận hành hyperscale, điện toán đám mây và AI.
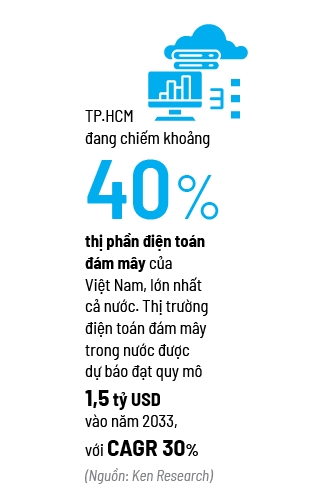
Khả năng cạnh tranh của Việt Nam được định hình bởi những thế mạnh cốt lõi. Trước hết là sự bùng nổ của các siêu dự án: dù quy mô thị trường còn khiêm tốn, nguồn cung tương lai tại TP.HCM đã đạt 68 MW trong nửa đầu năm 2026, nhờ bệ phóng là hàng loạt thỏa thuận khổng lồ, như thỏa thuận khung 1 tỷ USD giữa G42, FPT Corporation và Việt Thái Group và đề xuất dự án trung tâm dữ liệu AI hyperscale 2 tỷ USD. TP.HCM nổi lên là cực tăng trưởng nổi bật với hơn 15 trung tâm dữ liệu đang vận hành của Viettel, VNPT, FPT và CMC, đạt tỷ lệ phủ sóng 5G khoảng 82%, tạo nên hạ tầng kết nối thuộc top khu vực, đẩy nhanh việc ứng dụng đám mây trong doanh nghiệp.
Khác với nhiều quốc gia chỉ đóng vai trò cho thuê không gian lưu trữ, Việt Nam đang trực tiếp sản xuất các linh kiện cấu thành nên hạ tầng trung tâm dữ liệu. Việc MISUMI chọn Việt Nam làm cứ điểm mở rộng sản xuất bàn trượt tự động (dự kiến tăng gấp 3 lần năng lực sản xuất so với năm tài chính 2025) cho thấy vai trò ngày càng quan trọng của đất nước trong chuỗi cung ứng công nghệ cao toàn cầu. Trong khi đó, cấu trúc chi phí xây dựng tại Việt Nam dao động ở mức 6-8 triệu USD/MW, thấp hơn đáng kể so với mặt bằng chung khu vực. Cùng với đó, các quy định chặt chẽ của Luật Bảo vệ dữ liệu cá nhân đối với việc chuyển dữ liệu xuyên biên giới đã thúc đẩy xu hướng lưu trữ nội địa, tạo ra một thị trường tiềm năng với nhu cầu lớn cho các nhà cung cấp trong nước.
Cuộc đua nước rút
Dù sở hữu tiềm năng lớn, Việt Nam vẫn đang phải chạy nước rút để đuổi kịp các đối thủ trực tiếp. Có thể thấy, trong khi TP.HCM ghi nhận nguồn cung tương lai 68 MW thì tại Malaysia, bang Johor có công suất đang xây dựng lên tới 602 MW (tăng 91%); Bangkok (Thái Lan) thậm chí chứng kiến mức tăng 148% công suất đang xây dựng, đạt mốc 859 MW.
 |
Sự chậm trễ này xuất phát từ những yếu điểm mang tính cấu trúc. Trước hết, hạ tầng cáp quang biển mỏng manh và băng thông quốc tế thường xuyên gián đoạn là điểm trừ lớn đối với các tác vụ AI thời gian thực. Dù vậy, tình hình đang được cải thiện thông qua các dự án như tuyến cáp quang biển MViSTA, hứa hẹn kết nối trực tiếp Việt Nam với các trung tâm lớn như Singapore, Johor và Thái Lan. Ngoài ra, việc lưới điện tại Việt Nam thường xuyên chịu áp lực, cùng với các thủ tục kéo dài, khiến thời gian triển khai dự án bị đình trệ, làm mất lợi thế trước các thị trường như Johor hay Bangkok.
Để khắc phục điểm yếu về tốc độ và năng lượng, Việt Nam cần áp dụng các phương pháp đột phá như ứng dụng xây dựng module và công nghệ làm mát tiên tiến. Đây là chìa khóa giúp các nhà vận hành tối ưu hóa hạ tầng hiện có và rút ngắn tối đa thời gian triển khai.
Quản trị tài nguyên bền vững cũng là yếu tố quan trọng khi mật độ tính toán của các máy chủ AI ngày càng tăng, các nhà vận hành phải đặc biệt chú trọng đến hiệu quả sử dụng tài nguyên và tính bền vững trong dài hạn, đặc biệt là cách quản lý điện năng và nguồn nước khi mở rộng cơ sở hạ tầng. Việc sớm kích hoạt Cơ chế Mua bán điện trực tiếp (DPPA) sẽ là lời giải cho bài toán năng lượng xanh này. Từ góc độ chuỗi cung ứng, việc ứng dụng các nền tảng báo giá tự động bằng AI từ dữ liệu 3D (như nền tảng meviy của MISUMI) sẽ giúp rút ngắn thời gian từ khâu thiết kế đến sản xuất, nâng cao năng lực cạnh tranh tổng thể của hệ sinh thái công nghiệp phụ trợ.
“Để tận dụng làn sóng đầu tư DC, Việt Nam cần giải quyết đồng thời 3 vấn đề cốt lõi gồm điện, đất và kết nối. Trong đó, đảm bảo nguồn điện ổn định, đặc biệt là năng lượng tái tạo, cùng với phát triển hạ tầng cáp quang và giảm độ trễ mạng sẽ là yếu tố then chốt”, ông Andrew Batson, Giám đốc Nghiên cứu Trung tâm Dữ liệu toàn cầu của JLL, nhận định.
Theo dõi Nhịp Cầu Đầu Tư