Theo Mordor Intelligence, đến năm 2048, thế giới có thể chứng kiến cuộc dịch chuyển tài sản trị giá lên tới 124.000 tỷ USD từ thế hệ trước sang thế hệ kế cận. Ảnh: shutterstock.com
Cái giá đắt đỏ của tâm lý lướt sóng đang thúc đẩy cuộc cách mạng quản trị tài sản.Thế giới vừa khép lại một năm đầy ấn tượng với sự bùng nổ của tài sản cá nhân. Báo cáo Global Wealth Report 2026 từ UBS chỉ ra rằng tài sản cá nhân toàn cầu đã tăng vọt 10,8%, tốc độ tăng trưởng nhanh nhất trong nhiều năm trở lại đây.
Cơn khát giữa đại dương thịnh vượng
Nhìn về Việt Nam, người ta lại thấy một sự tương phản rõ nét giữa quy mô hiện tại và dư địa tương lai. Tính đến tháng 6 vừa qua, tổng giá trị tài sản quản lý (AUM) của toàn ngành quản lý quỹ Việt Nam đạt khoảng 834.000 tỷ đồng, chiếm vỏn vẹn 5-6% GDP.
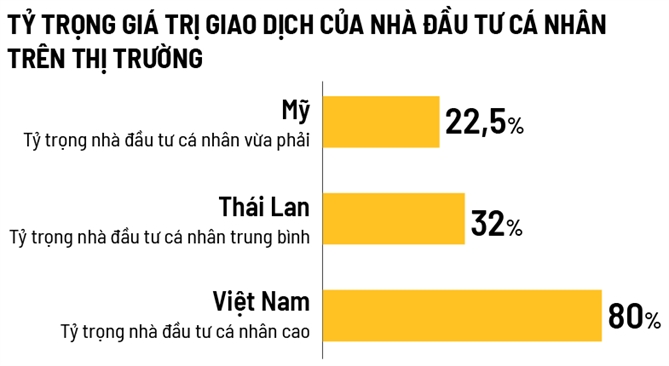
“Con số này còn một khoảng cách khá xa so với các thị trường lân cận như Thái Lan hay Malaysia”, bà Nguyễn Thị Minh Hạnh, CFA, Giám đốc Quản lý Kinh doanh, Đào tạo và Phát triển sản phẩm tại Công ty Chứng khoán OCBS, nhận định. Sự chênh lệch này phác họa chân dung một thị trường còn sơ khai: trong khi tại các nền kinh tế phát triển như Mỹ, nhà đầu tư cá nhân chỉ chiếm 20-25% thì tại Việt Nam, nhà đầu tư cá nhân vẫn đang chiếm tới khoảng 80% thị phần.
 |
Tuy nhiên, cuộc chơi sắp thay đổi. Theo dự báo của McKinsey, tài sản tài chính cá nhân tại Việt Nam có thể chạm mốc 600 tỷ USD vào năm 2027. Trong đó, miếng bánh dành cho quản lý tài sản chuyên nghiệp dự kiến sẽ nở rộng thêm từ 65-75 tỷ USD. Khoảng trống khổng lồ này chính là mảnh đất màu mỡ cho một cuộc cách mạng về tư duy tài chính. Tại sao nhà đầu tư cá nhân lại cần đến các nhà quản lý quỹ chuyên nghiệp? Câu trả lời nằm ở bài toán hiệu suất và những sai lầm tâm lý kinh điển. Nghiên cứu “Mind the Gap” năm 2025 của Morningstar đã đưa ra một con số biết nói: giai đoạn 10 năm (tính đến cuối năm 2024), lợi nhuận bình quân của các quỹ tương hỗ đạt 8,2%/năm, nhưng nhà đầu tư thực tế chỉ đạt 7%/năm. Khoảng cách 1,2 điểm phần trăm mỗi năm chủ yếu đến từ thời điểm nhà đầu tư mua và bán chứng chỉ quỹ. Tuy nhiên, sức mạnh của lãi suất kép biến nó thành một “hố sâu” tài sản: với số vốn ban đầu 100.000 USD trong 20 năm, mức chênh lệch 1,2 điểm phần trăm đó sẽ khiến tài sản cuối cùng bốc hơi gần 20%.
Ông Nguyễn Triệu Vinh, CFA, Phó Giám đốc Khối Đầu tư kiêm Giám đốc Đầu tư Cổ phiếu tại VCBF, chỉ ra nguyên nhân cốt lõi: nhà đầu tư cá nhân thường rơi vào bẫy cảm xúc - hưng phấn mua đuổi khi cổ phiếu đã tăng nóng và hoảng loạn bán tháo khi thị trường lao dốc. Hệ quả là họ bỏ lỡ hoàn toàn những phiên hồi phục mạnh mẽ nhất. Khoảng cách lợi nhuận này nới rộng nhất ở các quỹ cổ phiếu ngành (lên tới 1,5%), nơi các “tay chơi” cá nhân cố gắng đoán đỉnh, bắt đáy thay vì bám trụ vào chiến lược bền vững.
“Trong một thị trường phân hóa và đầy biến động ngắn hạn, áp lực tâm lý sẽ dẫn đến sự chán nản hoặc giao dịch quá mức. Sự kiên trì kết hợp với kỷ luật đầu tư định kỳ chính là điểm tựa giúp bảo vệ danh mục an toàn trước sóng gió”, ông Vương Khắc Huy, CFA, Trưởng Phòng Phân tích và Đầu tư tại DFVN, nhấn mạnh.
Cuộc chuyển giao 124.000 tỷ USD
Thị trường quản lý tài sản không chỉ xoay quanh việc tối ưu lợi nhuận hằng quý. Nó đang đứng trước một làn sóng lớn hơn nhiều: sự chuyển giao tài sản giữa các thế hệ. Theo Mordor Intelligence, đến năm 2048, thế giới có thể chứng kiến cuộc dịch chuyển tài sản trị giá lên tới 124.000 tỷ USD từ thế hệ trước sang thế hệ kế cận. Điều này buộc các định chế tài chính phải thay đổi bản chất hoạt động: không chỉ phục vụ nhu cầu giao dịch ngắn hạn của một cá nhân, mà là quản trị và gìn giữ gia sản xuyên suốt nhiều thế hệ.
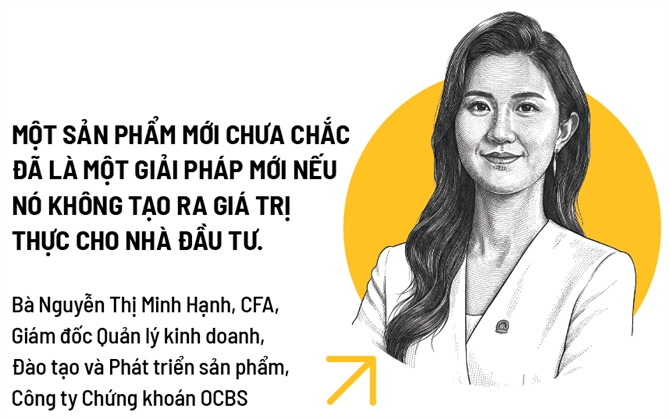
Trước đòi hỏi đó, vũ khí công nghệ cũng cần được định nghĩa lại. Đại diện của OCBS nhận định rằng chuyển đổi số trong tài chính không nên chỉ tập trung vào việc bổ sung thêm nhiều tính năng hay rút ngắn tối đa thao tác giao dịch trên ứng dụng. “Một sản phẩm mới chưa chắc đã là một giải pháp mới nếu không tạo ra giá trị thực cho nhà đầu tư. Nếu trước đây các tổ chức tài chính cạnh tranh để giúp khách hàng “chạm” nhanh hơn thì trong giai đoạn mới, lợi thế cạnh tranh nằm ở khả năng giúp khách hàng có thêm cơ sở để đưa ra quyết định đầu tư phù hợp hơn”, bà Minh Hạnh phân tích.
 |
Sự chuyên nghiệp hóa của thị trường không chỉ đến từ nhu cầu tự thân của nhà đầu tư, mà còn được tiếp sức bởi các đòn bẩy chính sách rõ rệt. Kể từ ngày 1/7 năm nay, chính sách miễn 0,1% thuế chuyển nhượng và giảm 50% thuế thu nhập cá nhân đối với nhà đầu tư tham gia chứng chỉ quỹ mở đã chính thức có hiệu lực. Đây được xem là cú hích trực diện, thúc đẩy dòng tiền cá nhân dịch chuyển mạnh mẽ vào các tổ chức quản lý chuyên nghiệp.
Theo ông Vinh của VCBF, thị trường chứng khoán Việt Nam đang đi đúng theo quỹ đạo của các thị trường tài chính phát triển: nhà đầu tư cá nhân vẫn là lực lượng đông đảo, nhưng khối tổ chức trong nước sẽ đóng vai trò “mỏ neo” giữ nhịp thanh khoản và tính ổn định cho toàn thị trường.
Khoảng cách phát triển so với khu vực là một thách thức, nhưng ở góc nhìn ngược lại, đó chính là không gian tăng trưởng vô hạn. Khi công nghệ tư vấn dựa trên dữ liệu bắt tay cùng kỷ luật đầu tư định kỳ và sự trợ lực từ thể chế, thị trường tài chính Việt Nam đang từng bước rũ bỏ chiếc áo tự phát. Một kỷ nguyên làm giàu có phương pháp, khoa học và bền vững cho người Việt đang chính thức bắt đầu.
Theo dõi Nhịp Cầu Đầu Tư