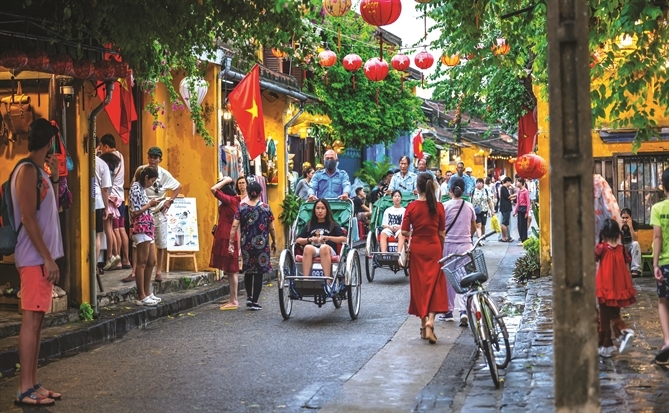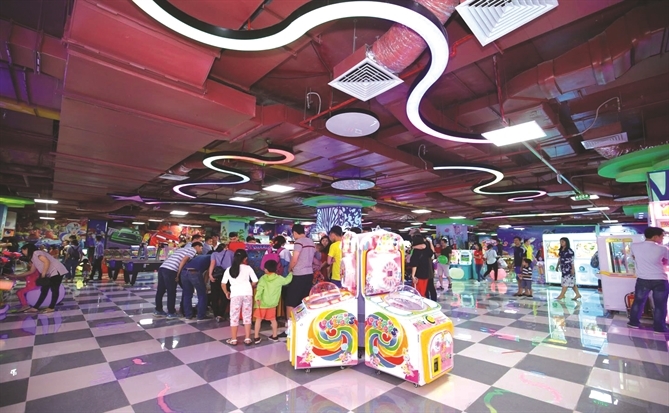
Tại Việt Nam, bán lẻ chuyển dịch mạnh từ thời trang/mua sắm thuần túy sang F&B và giải trí, hiện chiếm khoảng 35-45% diện tích thuê.
Trải nghiệm định nghĩa lại tỷ lệ lấp đầy và giá thuê trung tâm thương mại.Tại các đô thị phát triển nhanh, ranh giới giữa một trung tâm mua sắm truyền thống và một tổ hợp phong cách sống đang bị xóa nhòa nhanh chóng. Động lực bán lẻ không còn nằm ở các giao dịch mua sắm thuần túy, vốn đang chịu sức ép cạnh tranh gay gắt từ thương mại điện tử, mà chuyển dịch sang “thời gian lưu trú” và chất lượng trải nghiệm tích hợp.
Cuộc đua các mô hình bán lẻ
Theo số liệu từ Cục Thống kê (Bộ Tài chính), tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng nửa đầu năm 2026 tăng 12,9% so với cùng kỳ năm trước, tiếp tục là động lực hỗ trợ đà phục hồi kinh tế. Bức tranh vĩ mô này phản ánh sự trỗi dậy của tầng lớp trung lưu, cơ cấu dân số trẻ và quá trình đô thị hóa nhanh chóng.
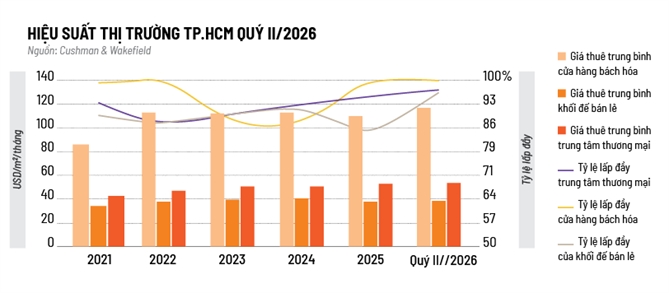
Báo cáo MarketBeat quý II/2026 của Cushman & Wakefield chỉ ra rằng tỷ lệ lấp đầy và giá thuê tại 2 đô thị đầu tàu tiếp tục cải thiện rõ nét, phần lớn nhờ khả năng hấp thụ tốt của các mặt bằng hiện hữu thay vì áp lực dư thừa nguồn cung mới. Tại Hà Nội, tỷ lệ lấp đầy bán lẻ đạt 87,9% trong quý II/2026, tăng 1,5 điểm phần trăm theo quý và tăng 2,6 điểm phần trăm theo năm. Giá thuê mặt bằng tầng trệt đạt 51,8 USD/m²/tháng, tăng 10% so với cùng kỳ năm trước. Tại TP.HCM, khu vực lõi trung tâm ghi nhận tỷ lệ lấp đầy chạm mức 97%, trong khi khu vực mở rộng dao động ở mức 93,6-95,1%. Giá thuê tầng trệt khu vực lõi đạt 54,9 USD/m²/tháng, tăng 2,9 điểm phần trăm theo năm.
 |
Cơ cấu ngành hàng dẫn dắt nguồn cầu hiện nay thuộc về F&B (thực phẩm và đồ uống), giải trí, lifestyle, thời trang và phụ kiện. Nửa đầu năm 2026, hàng loạt thương hiệu quốc tế và chuỗi bán lẻ quy mô lớn đã gia nhập hoặc mở cửa hàng flagship tại Hà Nội như Bershka, Wilson, IWC Schaffhausen, Roborock…, phản ánh khẩu vị khách thuê ngày càng đa dạng.
Thị trường đang chứng kiến sự chuyển dịch mang tính chiến lược sang mô hình “bán lẻ điểm đến” (destination retail), kết hợp mua sắm với ẩm thực, giải trí và tiện ích công cộng nhằm tạo lý do giữ chân người tiêu dùng. “Cạnh tranh trong giai đoạn tới sẽ không chỉ là cuộc đua về diện tích hay giá thuê, mà là cuộc đua về mức độ liên quan đối với người tiêu dùng. Trung tâm thương mại cần liên tục trả lời được câu hỏi: Vì sao khách hàng nên đến đây thay vì một dự án khác hoặc thay vì ở nhà mua sắm trực tuyến? Câu trả lời nằm ở khả năng tạo ra trải nghiệm mà khách hàng muốn tham gia, chia sẻ và quay trở lại”, bà Hoàng Nguyệt Minh, Giám đốc Cushman & Wakefield Việt Nam, cho biết.
Bà Sona Aggarwal, Giám đốc Điều hành phụ trách bán lẻ khu vực châu Á - Thái Bình Dương (APAC) của Cushman & Wakefield, bổ sung thêm góc nhìn khu vực: “Người tiêu dùng ngày nay hình thành quan điểm về thương hiệu trước cả khi bước vào cửa hàng. Do đó, cửa hàng phải có khả năng hiện thực hóa lời hứa thương hiệu đã được đưa ra trên môi trường trực tuyến”.
Dữ liệu khu vực APAC của Cushman & Wakefield cho thấy thế hệ Gen Z đang dẫn đầu làn sóng quay trở lại cửa hàng vật lý khi chiếm 64% nhóm người tiêu dùng ưu tiên mua sắm trực tiếp. Song song đó, các mô hình pop-up linh hoạt đã chiếm tới 32,4% thị phần bán lẻ toàn cầu, tạo ra khoảng 4,8 tỷ USD doanh thu trong năm 2025 nhờ khả năng kích thích tương tác liên tục.
 |
| Trung tâm thương mại giờ đây là một không gian xã hội hóa hơn là một điểm bán lẻ. |
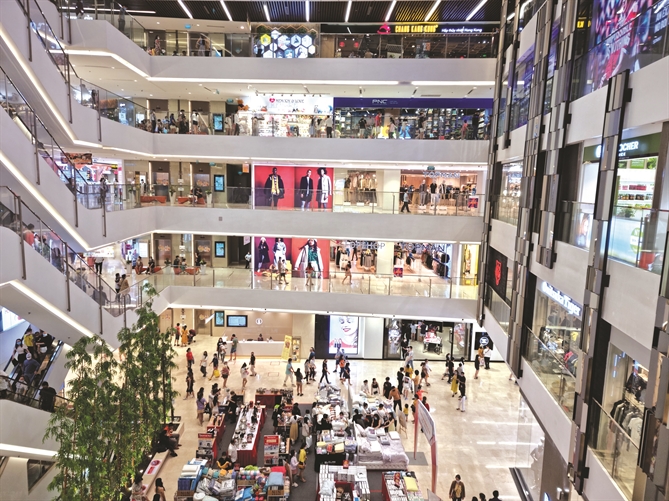
Trước làn sóng dịch chuyển ra ngoài khu vực trung tâm do quỹ đất lõi khan hiếm, các chủ đầu tư lớn trong nước và quốc tế, bao gồm Keppel, AEON, Lotte, Takashimaya và Vincom, đang tái cấu trúc danh mục theo hướng trải nghiệm đa chức năng. Để thu hút nhóm khách chịu đi xa khỏi trung tâm này, diện tích dành cho F&B, rạp chiếu phim, khu vui chơi trẻ em và triển lãm nghệ thuật tại các trung tâm thương mại mới đã tăng từ 15-20% lên tới 40-50% tổng diện tích cho thuê. Trung tâm thương mại giờ đây là một không gian xã hội hóa hơn là một điểm bán lẻ.
Vincom Retail áp dụng mô hình Life-Design Mall (trung tâm thương mại đa trải nghiệm) tại các đại đô thị như Ocean City, Grand Park, tích hợp công viên giải trí, mảng xanh tương tác và các sự kiện quy mô lớn. Theo ông Trần Hồng Dương, Giám đốc Đầu tư của Vincom Retail, công ty này hiện quản lý hệ thống trung tâm thương mại lớn nhất cả nước, qua đó duy trì lợi thế về chi phí. Điều này giúp mỗi mức tăng doanh thu có thể nhanh chóng chuyển hóa thành lợi nhuận. Trong thông điệp gửi cổ đông gần đây, bà Trần Mai Hoa, Chủ tịch Hội đồng Quản trị Vincom Retail, cho biết Công ty đang vận hành 90 trung tâm thương mại tại 31 tỉnh, thành với tổng diện tích gần 1,91 triệu m2. Nhiều trung tâm thương mại mới có tỷ lệ lấp đầy cao, thậm chí đạt 100% ngay khi khai trương.
Dù số lượng trung tâm thương mại ít hơn nhiều so với Vincom, nhưng mỗi dự án của AEON Mall là một “thỏi nam châm” ngoại ô với quy mô sàn khổng lồ (thường từ 70.000 m² đến hơn 100.000 m²). Lợi thế cạnh tranh của chuỗi trung tâm thương mại đến từ Nhật này là năng lực vận hành bán lẻ và triết lý dịch vụ Nhật (Omotenashi).
Theo ông Keiji Ohno, Chủ tịch kiêm Tổng Giám đốc AEON Mall, AEON đang đẩy mạnh chiến lược mở rộng tại Việt Nam với mục tiêu nâng số lượng trung tâm thương mại lên 30 vào năm 2030, gấp hơn 3 lần so với 9 trung tâm hiện đang vận hành. Doanh nghiệp này kỳ vọng doanh thu sẽ vượt mốc 300 tỷ yên, tương đương khoảng 1,84 tỷ USD, vào năm tài chính 2030, tiếp tục khẳng định Việt Nam là một trong những thị trường trọng điểm của Tập đoàn.
Trả lời Nikkei, ông Keiji Ohno cho biết, so với những đô thị lớn như Hà Nội, các địa phương ngoài các thành phố lớn vẫn gặp nhiều hạn chế về quy mô dân số và sức mua, khiến cơ hội phát triển hệ thống bán lẻ không nhiều. Tuy nhiên, trước sự mở rộng mạnh mẽ của Central Group cùng nhiều đối thủ khác, việc nhanh chóng chiếm lĩnh các vị trí chiến lược được xem là yếu tố quyết định lợi thế cạnh tranh.
Bà Mai Võ, Giám đốc Dịch vụ Bán lẻ tại CBRE Việt Nam, nhìn nhận, bên cạnh những đại dự án thiên về quy mô thuần túy và đại chúng, các mô hình như tổ hợp đa chức năng, trung tâm thương mại tập trung vào trải nghiệm, giải trí và phong cách sống hay flagship store có nhiều lợi thế để phát triển. Đặc biệt, các trung tâm thương mại vừa và nhỏ, tập trung dịch vụ cá nhân hóa sẽ tạo ra trải nghiệm chất lượng cao hơn.
Cuộc dịch chuyển ngoài trung tâm
Thị trường bán lẻ trong 3-5 năm tới sẽ được định hình bởi các khu đô thị phức hợp ngoài trung tâm. Tại Hà Nội, trung tâm thương mại tiếp tục chiếm khoảng 85% tổng nguồn cung bán lẻ. Dự kiến đến năm 2028, Thủ đô đón thêm khoảng 314.000 m² sàn bán lẻ, tập trung tại khu vực phía Tây và các huyện ngoại thành. Trong khi đó, tại TP.HCM, Khu Đông và khu Bắc đóng vai trò trục phát triển chính, đóng góp khoảng 286.500 m² nguồn cung mới đến năm 2029. Thị trường vệ tinh Bình Dương dự kiến bổ sung thêm 174.000 m² diện tích bán lẻ mới.
Kinh nghiệm quốc tế cho thấy việc chuyển hướng sang trải nghiệm là xu thế tất yếu để duy trì tỷ lệ lấp đầy. Tại Hàn Quốc, các trung tâm bán lẻ như Myeongdong và Seongsu đã tích hợp bán lẻ, phong cách sống với dịch vụ chăm sóc sắc đẹp và y tế, giúp duy trì tỷ lệ trống ở mức cực thấp, lần lượt chỉ 5,6% và 3,7%. Tại Nhật, mô hình Dior Bamboo Pavilion (Tokyo) kết hợp bán lẻ, lưu trú và ẩm thực cao cấp để mang lại trải nghiệm thương hiệu đa giác quan.
Theo xu hướng này, tại Việt Nam, Lotte Shopping đột phá với siêu tổ hợp tích hợp mô hình Mega-complex, biến trung tâm thương mại thành điểm đến du lịch - giải trí trọn gói. Với đòn bẩy là khu phức hợp trị giá 600 triệu USD Lotte Mall West Lake Hà Nội, Lotte chứng minh sức mạnh của mô hình Mega-complex tích hợp: bán lẻ - thủy cung - rạp chiếu phim cao cấp - khách sạn 5 sao - căn hộ dịch vụ. Đây là mô hình tiệm cận nhất với tiêu chuẩn trung tâm thương mại tại Seoul hay Bangkok.
Central Retail, nhà bán lẻ đến từ Thái Lan, sở hữu mạng lưới 46 trung tâm thương mại GO! đón trung bình 500.000 lượt khách/ngày, nâng cấp từ mô hình siêu thị truyền thống sang tổ hợp bán lẻ hiện đại đáp ứng nhu cầu ăn uống, mua sắm và vui chơi tích hợp tại các tỉnh, thành cấp 2 và cấp 3 chuẩn hóa “Eat - Shop - Play” cho thị trường tỉnh. Ông Olivier Langlet, Tổng Giám đốc Central Retail Việt Nam, cho biết, GO! chính là mô hình đa tiện ích gồm “mua sắm - ăn uống - giải trí - phát triển bền vững”, phục vụ mọi nhu cầu của khách hàng.
Khoảng cách chiến lược
Bộ Công Thương dự báo quy mô thị trường bán lẻ hàng hóa và dịch vụ của Việt Nam tăng trưởng 10-12%/năm, đạt khoảng 11,5-12,5 triệu tỷ đồng, tương đương 450 tỷ USD vào năm 2030. Tăng trưởng bán lẻ của Việt Nam trong 5 năm qua luôn duy trì quanh mức 10%. Với việc Chính phủ đặt ra mục tiêu tăng trưởng GDP 2 con số (khoảng 10%), ngành bán lẻ được giao nhiệm vụ phải tăng trưởng từ 13-15%.
Thị trường bán lẻ Việt Nam hiện nay vẫn chưa có người thắng cuối cùng. Mật độ cửa hàng hiện đại còn thấp, hành vi tiêu dùng thay đổi nhanh, sức ép chuẩn hóa vận hành ngày càng lớn, mô hình kinh doanh dù không khác biệt nhiều nhưng lại đòi hỏi tốc độ nhân rộng và khả năng tạo lợi nhuận cao.
So với các thị trường trưởng thành trong khu vực như Thái Lan (Bangkok), Singapore, Philippines hay Indonesia (Jakarta), thị trường trung tâm thương mại Việt Nam có những điểm tương đồng nhưng cũng bộc lộ những khoảng cách chiến lược rõ nét. Mật độ diện tích sàn bán lẻ hiện đại tại Hà Nội và TP.HCM hiện chỉ dao động quanh mức 0,2-0,3 m²/người, thấp hơn rất nhiều so với Bangkok (khoảng 1,4 m²/người) hay Singapore (khoảng 1,1 m²/người). Trong khi Bangkok hay Singapore đã bước vào giai đoạn cạnh tranh tái định vị, Việt Nam vẫn đang ở giai đoạn tăng trưởng nguồn cung sơ cấp.
Do hệ thống đường sắt đô thị (metro) tại Hà Nội và TP.HCM chỉ mới ở giai đoạn đầu, các trung tâm thương mại phát triển dựa trên quỹ đất đại đô thị mới hoặc các trục cao tốc/vành đai ngoại ô (như mô hình của Vincom Mega Mall Ocean Park hay AEON Mall Bình Tân). Dự kiến trong 5-10 năm tới, khi các tuyến metro hoàn thiện, làn sóng chuyển dịch sang mô hình TOD (phát triển đô thị theo định hướng phát triển giao thông công cộng) ngầm và phức hợp nhà ga sẽ là cuộc đua tiếp theo.
Tại Việt Nam, bán lẻ chuyển dịch mạnh từ thời trang/mua sắm thuần túy sang F&B và giải trí, hiện chiếm khoảng 35-45% diện tích thuê. Trung tâm thương mại được nhìn nhận như “không gian sinh hoạt cộng đồng có điều hòa” vào dịp cuối tuần. Trong khi đó, thị trường khu vực đã nâng cấp lên mức độ tổ hợp văn hóa, nghệ thuật và sinh thái. Singapore, chẳng hạn, biến trung tâm thương mại thành công viên sinh thái trong nhà (Jewel Changi) hoặc trung tâm trải nghiệm công nghệ (Funan Mall tích hợp đường đạp xe trong nhà và nông trại sân thượng). Bangkok biến trung tâm thương mại thành các “thánh đường phong cách sống” với khu phức hợp văn hóa, chợ nổi nhân tạo trong nhà (SookSiam tại Iconsiam), bảo tàng nghệ thuật đương đại và không gian ẩm thực Michelin.
Có thể thấy, Vincom Retail vẫn giữ “vương miện” về quy mô và dòng tiền nhờ sự hậu thuẫn của Vingroup. Tuy nhiên, nếu các đối thủ ngoại như AEON và Central Retail tăng tốc giải ngân vốn FDI, áp lực cạnh tranh về chất lượng dịch vụ và tỷ suất sinh lời trên mỗi m² sàn sẽ ngày càng nghiêng về các nhà vận hành quốc tế. Trung tâm thương mại đơn lập sẽ dần thoái trào. Tương lai thuộc về các tổ hợp kết hợp bán lẻ, văn phòng, khách sạn và căn hộ nhằm đa dạng hóa dòng tiền và tự tạo nguồn khách ổn định.
Theo dõi Nhịp Cầu Đầu Tư