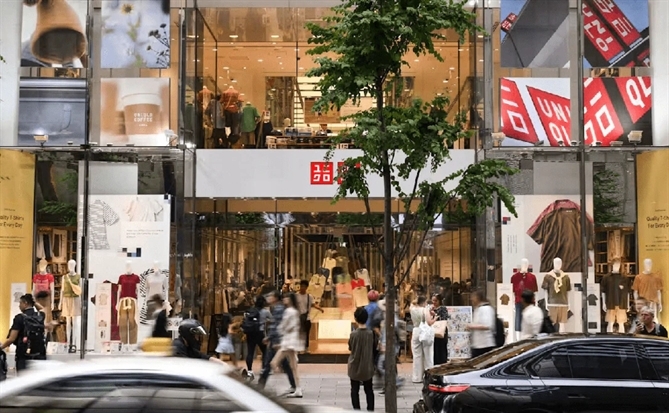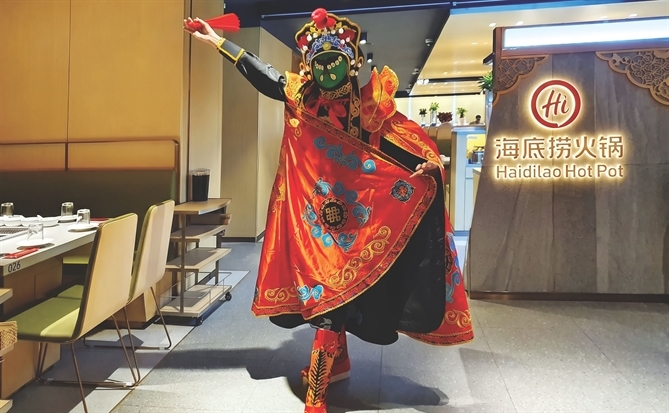
Dù tạo tiếng vang lớn trong giai đoạn đầu, thực tế cho thấy việc duy trì vị thế lâu dài tại thị trường Việt Nam không hề dễ dàng. Ảnh: TL
Thúc đẩy cuộc chơi quy mô hay giới hạn của mô hình kinh doanh truyền thống?Giữa lúc các chuỗi F&B khổng lồ từ Trung Quốc ồ ạt đổ bộ vào Đông Nam Á với chuỗi cung ứng tối ưu và tiêu chuẩn vận hành sắc bén, thị trường Việt Nam không hề lùi bước.
Sức ép từ chuỗi F&B Trung Quốc
Theo China Youth Daily, mạng lưới nhà hàng Trung Quốc tại nước ngoài tăng trưởng 7% mỗi năm, với 200 thương hiệu vận hành hơn 700.000 điểm bán tính đến năm 2025. Những tên tuổi như Mixue, Yuanji Dumplings và Chagee đang thâm nhập mạnh mẽ vào thị trường Đông Nam Á, châu Âu và Mỹ, tận dụng lợi thế từ chuỗi cung ứng được tiêu chuẩn hóa cùng các chiến lược bản địa hóa linh hoạt. Chẳng hạn, có thời điểm, hệ thống nhượng quyền của Mixue tại Việt Nam lên đến khoảng 1.300 cửa hàng, phủ sóng rộng khắp các tỉnh, thành phố trên cả nước.
Ngành F&B Trung Quốc hiện đã bước vào “giai đoạn 4.0” - kỷ nguyên của sự mở rộng mang tính hệ thống và được dẫn dắt bởi năng lực chuỗi cung ứng. Tuy nhiên, “áp lực lớn nhất không nằm ở số lượng cửa hàng mà là chuẩn mực vận hành mới mà các chuỗi F&B Trung Quốc mang vào Việt Nam”, ông Nguyễn Đỗ Anh Quân, Giám đốc Nhãn hàng iPOS.vn, nhận định. Sức ép ấy được cấu thành từ 3 trụ cột chiến lược. Trước hết là giá vốn tối ưu. Nhờ mô hình nhượng quyền kết hợp tập đoàn cung cấp nguyên liệu quy mô lớn (như Mixue), họ đạt được mức chi phí mà các quán độc lập hay chuỗi nhỏ khó lòng theo kịp.
Thứ đến là trải nghiệm chuẩn hóa và Haidilao là minh chứng điển hình cho khả năng chuẩn hóa dịch vụ. Trong nửa đầu năm 2026, thương hiệu này đạt khoảng 57 triệu USD doanh thu tại Việt Nam, tăng 31% so với cùng kỳ, với 20 nhà hàng. Cuối cùng là nguồn lực hùng hậu với khả năng cạnh tranh quyết liệt về mặt bằng và nhân sự tiếp tục dồn ép các doanh nghiệp nội địa quy mô nhỏ vào thế khó.
 |
Dù vậy, theo ông Đỗ Duy Thanh, Giám đốc FnB Director kiêm sáng lập Horeca Business School, áp lực trực tiếp thường rõ rệt nhất ở nhóm trà, đồ uống và ẩm thực Hoa, trong khi các mô hình cà phê và món Việt vẫn duy trì được không gian cạnh tranh riêng biệt nhờ bản sắc.
Cuộc phản công của thương hiệu bản địa
Dù tạo tiếng vang lớn trong giai đoạn đầu, thực tế cho thấy việc duy trì vị thế lâu dài tại thị trường Việt Nam không hề dễ dàng. Ông Quân chỉ ra rằng từ năm 2018 đến nay, số lượng thương hiệu F&B Trung Quốc trụ vững lâu dài chỉ đếm trên đầu ngón tay bởi “F&B Việt Nam là một thị trường đặc biệt: thay đổi rất nhanh, thực khách khó tính và người làm nghề cũng phản ứng rất nhanh”.
Nhiều cái tên quốc tế đã phải âm thầm thu hẹp quy mô hoặc rời đi. Chẳng hạn, Mellower Coffee đóng cửa sau khoảng 4 năm hoạt động tại Việt Nam. Cooler City và Cotti Coffee (vào thị trường từ năm 2023 với các chính sách miễn phí nhượng quyền và hỗ trợ chi phí thi công hấp dẫn) nay đều phải giảm tốc độ mở rộng.
 |
Nguyên nhân chủ yếu là do các thương hiệu này đẩy nhanh tốc độ bán nhượng quyền vượt xa năng lực xây dựng vận hành tại chỗ. Giữa lúc các đối thủ ngoại điều chỉnh chiến lược, doanh nghiệp Việt đã nhanh chóng thích nghi với luật chơi. Khi Mixue giảm giá menu 20-25% (nhiều loại trà về mức 15.000 đồng/ly), các thương hiệu trà sữa nội địa lập tức tung ra các mô hình giá chỉ từ 7.000 đồng/ly, tạo ra phân khúc cạnh tranh trực diện.
Ở phân khúc cao hơn, Phê La (ra đời năm 2021 với trà ô long đặc sản Đà Lạt) đã tiến sát mốc 100 cửa hàng, chứng minh rằng chất lượng và sự linh hoạt là vũ khí tối thượng của thương hiệu nội địa.
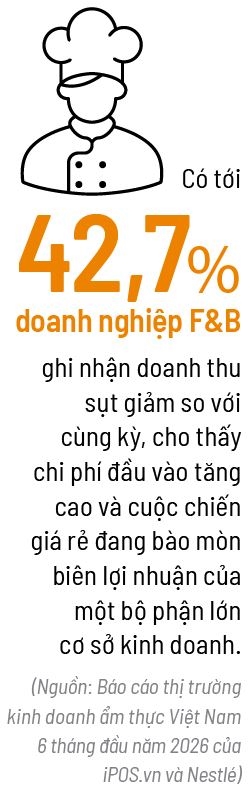
Báo cáo thị trường kinh doanh ẩm thực 6 tháng đầu năm 2026 của iPOS.vn và Nestlé Việt Nam phác họa rõ bức tranh kinh doanh của toàn ngành. Áp lực suy giảm diện rộng khi có tới 42,7% doanh nghiệp bị sụt giảm doanh thu (27,53% giảm nhẹ và 15,17% giảm mạnh), cho thấy chi phí đầu vào tăng cao và cuộc chiến giá rẻ đang bào mòn biên lợi nhuận của một bộ phận lớn cơ sở kinh doanh. Phần lớn thị trường đang chọn chiến lược an toàn, tập trung bảo toàn quy mô và giữ chân khách hàng thay vì mạo hiểm bứt phá.
Trong 3-5 năm tới, nếu các thương hiệu mới tiếp tục gia nhập với quy trình vận hành hoàn chỉnh như Haidilao và chuỗi cung ứng mạnh như Mixue, cuộc chơi sẽ chuyển dịch hoàn toàn từ cấp độ từng cửa hàng sang cấp độ hệ thống. Theo các chuyên gia F&B, để không bị bỏ lại phía sau, doanh nghiệp Việt Nam cần chuyển mình mạnh mẽ theo hướng chuẩn hóa hệ thống, biến công thức, định lượng và quy trình thành chuẩn mực để một cửa hàng thành công có thể nhân bản thành 100 cửa hàng đồng đều chất lượng.
Mặt khác, doanh nghiệp cần làm chủ chuỗi cung ứng, tham gia vào các mắt xích quan trọng từ nguyên liệu đến bếp trung tâm để giảm thiểu tác động từ biến động giá, thay vì đơn độc tự đàm phán. Đặc biệt là xu hướng quản trị dựa trên dữ liệu, đo lường chặt chẽ doanh thu hòa vốn, chi phí, tỷ lệ khách quay lại và chỉ mở rộng khi công thức thành công được kiểm chứng.
Thay vì cố gắng trở thành bản sao của các chuỗi ngoại, lợi thế bền vững của thương hiệu Việt nằm ở những giá trị cốt lõi khó sao chép: khẩu vị địa phương, nguyên liệu trong nước và sự thấu hiểu sâu sắc tâm lý thực khách Việt. “Khi làm được điều đó, sự hiện diện của các chuỗi Trung Quốc vừa là sức ép cạnh tranh, vừa là động lực giúp ngành F&B Việt Nam nâng chuẩn và trưởng thành hơn”, ông Đỗ Duy Thanh cho biết.
Theo dõi Nhịp Cầu Đầu Tư