
Thách thức lớn nhất đối với doanh nghiệp ở những thị trường mới nổi như Việt Nam là vượt qua biên giới nội địa. Ảnh: shutterstock.com
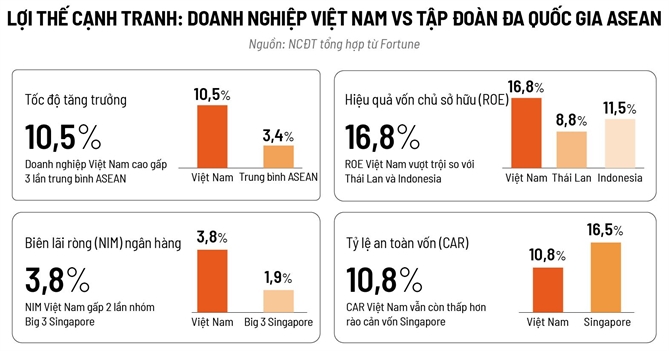
Những doanh nghiệp bứt tốc nhanh nhất Đông Nam Á liệu có thể trở thành những tập đoàn đa quốc gia thực thụ?Bảng xếp hạng Fortune Southeast Asia 500 năm 2026 xác lập một bước ngoặt về vị thế kinh tế của Việt Nam tại khu vực: 72 doanh nghiệp trong nước đạt tổng doanh thu xấp xỉ 178 tỷ USD, ghi nhận mức tăng trưởng 10,5%, cao gấp 3 lần mức bình quân 3,4% của toàn khối ASEAN. 500 doanh nghiệp lớn nhất Đông Nam Á trong bảng xếp hạng đạt tổng doanh thu gần 1.900 tỷ USD, tăng 3,4% so với năm trước. Dù đóng góp chưa đến 10% tổng doanh thu của bảng xếp hạng, các doanh nghiệp Việt Nam tạo ra khoảng 1/4 mức tăng trưởng doanh thu của toàn bộ 500 doanh nghiệp.
Dịch chuyển từ chi phí thấp sang tích lũy vốn
Sự áp đảo của 72 đại diện Việt Nam phản ánh quá trình tích tụ tài sản và mở rộng bảng cân đối kế toán sau một thập kỷ cải cách thị trường vốn và tái cơ cấu công nghiệp. Ngành ngân hàng tiếp tục đóng vai trò mạch máu luân chuyển vốn với 21 định chế góp mặt. Những cái tên như BIDV, Vietcombank, VPBank, MB và Techcombank minh chứng cho biên lợi nhuận lành mạnh và tỷ lệ an toàn vốn (CAR) được củng cố theo chuẩn Basel III.
Trong đó, đáng chú ý là sự đột phá quy mô từ khối tư nhân và công nghiệp. Tập đoàn Vingroup bật tăng lên vị trí thứ 26 nhờ mức tăng trưởng doanh thu ấn tượng 69%, trong khi Petrovietnam duy trì vị thế vững chắc trong nhóm đầu khu vực. Sự xuất hiện của các tập đoàn sản xuất nền tảng như Vinachem hay bước thăng hạng của Coteccons cho thấy năng lực cạnh tranh đã lan tỏa sâu vào chuỗi cung ứng công nghiệp nặng và hạ tầng xây dựng thay vì chỉ tập trung ở bán lẻ hay bất động sản thuần túy.
Tốc độ tăng trưởng 10,5%, gấp 3 lần bình quân khu vực, không phải là kết quả ngẫu nhiên mà đến từ sự hội tụ của 3 yếu tố kinh tế vĩ mô. Trước hết, tận dụng tối đa làn sóng tái định hình chuỗi cung ứng toàn cầu (China+1), Việt Nam duy trì dòng vốn FDI ổn định vào các lĩnh vực công nghệ cao và bán dẫn. Các doanh nghiệp nội địa quy mô lớn đóng vai trò đối tác hạ tầng, logistics, phụ trợ và dịch vụ tài chính cho các tập đoàn đa quốc gia.
Bên cạnh đó, tầng lớp trung lưu mở rộng tạo bệ đỡ cho bán lẻ tiêu dùng, tài chính cá nhân và hàng không (với sự hiện diện của Vietnam Airlines trong Top 100).
Cuối cùng là động lực từ thực thi chính sách kích cầu và đầu tư công. Việc giải ngân dứt điểm hàng loạt đại dự án cao tốc, cảng biển nước sâu và hạ tầng năng lượng tạo hiệu ứng lan tỏa trực tiếp vào doanh thu của nhóm doanh nghiệp xây dựng, vật liệu và nguyên liệu thô.
 |
Vượt qua biên giới nội địa
Trong Top 10 của Fortune Southeast Asia 500, doanh nghiệp Singapore, Thái Lan và Indonesia chiếm đa số. Đại diện cao nhất của Việt Nam là Petrovietnam nằm ở ngưỡng cận Top 10 (hạng 11-12), trong khi Trafigura (Singapore) có doanh thu trên 240 tỷ USD, PTT (Thái Lan) và Pertamina (Indonesia) duy trì quy mô doanh thu từ 75 đến hơn 80 tỷ USD.
Doanh thu bình quân của 72 doanh nghiệp Việt Nam đạt khoảng 2,47 tỷ USD/doanh nghiệp. Con số này chưa bằng 1/3 mức bình quân của các doanh nghiệp Singapore và thấp hơn đáng kể so với Thái Lan. Điều này cho thấy doanh nghiệp Việt Nam đông về số lượng nằm trong bảng xếp hạng nhưng phần lớn tập trung ở nửa dưới danh sách.
Các tập đoàn Thái Lan (C.P. Group, ThaiBev, SCG) và Singapore tận dụng rất tốt thị trường vốn quốc tế với chi phí vay thấp và xếp hạng tín nhiệm đầu tư. Ngược lại, nhiều tập đoàn tư nhân Việt Nam phải chịu chi phí vốn trong nước cao hơn, phụ thuộc vào tín dụng ngân hàng và trái phiếu doanh nghiệp nội địa, làm giảm độ dẻo dai tài chính khi bước vào các chu kỳ mở rộng thâm dụng vốn.
Các tập đoàn khu vực đã trở thành “đa quốc gia thực thụ” như Wilmar, Olam, C.P. Group hay SCG tạo ra từ 40% đến hơn 70% doanh thu bên ngoài lãnh thổ quốc gia của họ. Họ sở hữu chuỗi logistics, nhà máy chế biến và hệ thống phân phối phủ khắp toàn cầu.
 |
Trong khi đó, thách thức lớn nhất đối với doanh nghiệp ở những thị trường mới nổi như Việt Nam là vượt qua biên giới nội địa. Đa phần doanh nghiệp Việt Nam trong bảng xếp hạng vẫn khai thác nguồn thu chính từ thị trường nội địa 100 triệu dân. Các điểm sáng mở rộng ra quốc tế như Viettel Global, VinFast, hay FPT bắt đầu tạo dấu ấn nhưng vẫn đang trong giai đoạn đầu tư mở rộng thị phần và đối mặt với bài toán tối ưu hóa lợi nhuận ròng xuyên biên giới.
Mặc dù vậy, các doanh nghiệp Việt Nam thể hiện 2 chiến lược mở rộng rõ nét. Đầu tiên là xu hướng xuất khẩu giá trị gia tăng cao và thâm nhập thị trường khó tính. Bên cạnh đó là xu hướng hòa nhập tiêu chuẩn ESG và quản trị xuyên biên giới.
Những rào cản cuối cùng
Số liệu của Cục Đầu tư nước ngoài (Bộ Tài chính) cho thấy trong nửa đầu năm 2026, doanh nghiệp Việt đầu tư ra nước ngoài hơn 1,2 tỷ USD, tăng gần 2,5 lần so với cùng kỳ (487,1 triệu USD). Nghiên cứu của Ngân hàng UOB mới đây cũng ghi nhận nhu cầu phát triển thị trường quốc tế của doanh nghiệp Việt đang tăng. Có 7 trong số 10 doanh nghiệp được hỏi đã mở rộng (bao gồm thương mại và đầu tư) ra nước ngoài năm 2025.
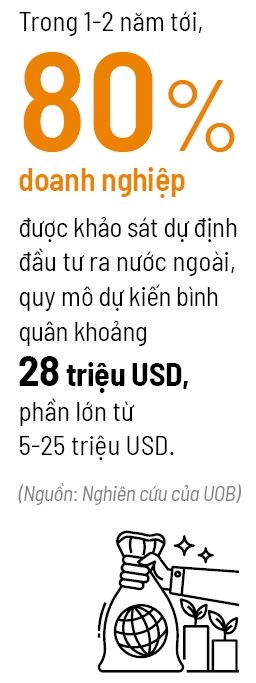
Theo nghiên cứu của UOB, trong 1-2 năm tới, có 80% doanh nghiệp định đầu tư ra nước ngoài, quy mô dự kiến bình quân khoảng 28 triệu USD, phần lớn từ 5-25 triệu USD. Khu vực ASEAN, với Thái Lan, Singapore và Indonesia là những thị trường mục tiêu hàng đầu.
Trong khi nhiều tập đoàn gia tộc (chaebol kiểu Đông Nam Á) tại Thái Lan hay Philippines mất nhiều năm để tái cấu trúc hoặc phê duyệt dự án mới, các doanh nghiệp đầu ngành Việt Nam có tốc độ triển khai vượt trội. Việc chuyển đổi từ kinh doanh truyền thống sang công nghiệp công nghệ cao, sản xuất xe điện hay số hóa toàn diện hệ thống ngân hàng tại Việt Nam diễn ra trong chu kỳ vài năm thay vì vài thập kỷ.
 |
| Tốc độ tăng trưởng 10,5%, gấp 3 lần bình quân khu vực, không phải là kết quả ngẫu nhiên mà đến từ sự hội tụ của 3 yếu tố kinh tế vĩ mô. Ảnh: shutterstock.com |
Mặt khác, chi phí lao động kỹ thuật cao (kỹ sư phần mềm, quản lý vận hành, kỹ thuật viên công nghiệp) tại Việt Nam cũng duy trì tính cạnh tranh cao hơn đáng kể so với Singapore, Malaysia hay Thái Lan, giúp tối ưu hóa tỷ lệ chi phí trên doanh thu.
Việt Nam đang bước vào giai đoạn tăng trưởng không chỉ cần nhiều doanh nghiệp hơn, mà cần những doanh nghiệp dẫn dắt cả nền kinh tế, vươn lên những vị trí cao hơn trong chuỗi giá trị toàn cầu.
Phó Giáo sư - Tiến sĩ Trần Đình Thiên, nguyên Viện trưởng Viện Kinh tế Việt Nam, nhấn mạnh sự cần thiết hình thành các tập đoàn nội địa đủ mạnh để dẫn dắt ngành sản xuất và cạnh tranh quốc tế, đồng thời phát triển hệ sinh thái doanh nghiệp vừa và nhỏ tham gia cung ứng, hỗ trợ sản xuất. “Kinh nghiệm từ các quốc gia như Đức, Nhật và Hàn Quốc cho thấy sự liên kết giữa doanh nghiệp lớn và doanh nghiệp nhỏ là nền tảng hình thành hệ thống công nghiệp có chiều sâu”, ông chia sẻ.
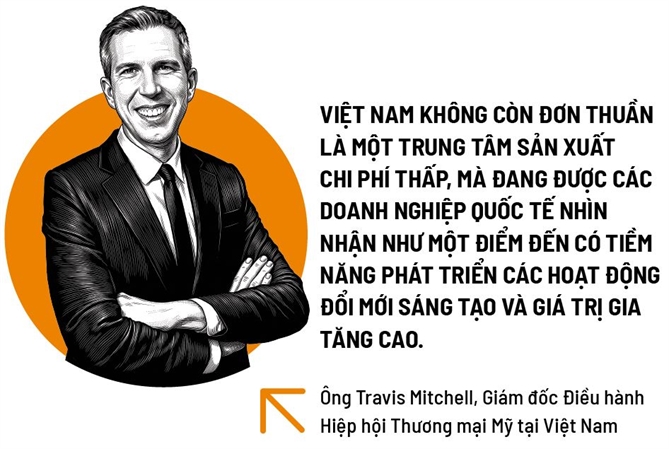
Tại Diễn đàn Hợp tác đầu tư TP.HCM năm 2026, ông Travis Mitchell, Giám đốc Điều hành Hiệp hội Thương mại Mỹ tại Việt Nam (AmCham), cho biết, Việt Nam không còn đơn thuần là một trung tâm sản xuất chi phí thấp, mà đang được các doanh nghiệp quốc tế nhìn nhận như một điểm đến có tiềm năng phát triển các hoạt động đổi mới sáng tạo và giá trị gia tăng cao.
Để biến sức bật tăng trưởng thành vị thế bền vững tương đương Temasek (Singapore) hay PTT (Thái Lan), doanh nghiệp Việt Nam cần giải 3 bài toán chiến lược.
Đó là nâng cấp xếp hạng tín nhiệm quốc tế, đưa doanh nghiệp đạt ngưỡng chuẩn đầu tư để tiếp cận nguồn vốn ngoại tệ dài hạn với lãi suất thấp, giảm phụ thuộc vào tín dụng ngân hàng nội địa.
 |
Bên cạnh đó là nâng hàm lượng công nghệ lõi, chuyển dịch dứt khoát từ lắp ráp/gia công và mở rộng dựa trên vốn sang đầu tư nghiên cứu và phát triển (R&D) để sở hữu tài sản trí tuệ riêng.
Cuối cùng là năng lực quản trị rủi ro đa quốc gia, khi mở rộng ra thị trường nước ngoài, việc làm chủ pháp lý, tiêu chuẩn ESG khắt khe và quản trị văn hóa đa quốc gia là điều kiện tiên quyết để tránh thất thoát lợi nhuận ròng.
Dù con số 25% mức đóng góp tăng trưởng của khu vực là một chỉ dấu tích cực, chặng đường tiếp theo sẽ đòi hỏi chiều sâu về chất lượng tăng trưởng thay vì chỉ mở rộng số lượng. Doanh nghiệp Việt cần tối ưu hóa biên lợi nhuận ròng với tỷ suất sinh lời trên vốn chủ sở hữu (ROE) và biên lợi nhuận gộp cần được bảo vệ trước áp lực biến động tỷ giá và lãi suất quốc tế kéo dài.
Quan trọng hơn cả là năng lực tự chủ công nghệ lõi. Nếu không nâng cao tỷ trọng giá trị nội địa hóa trong chuỗi sản xuất công nghiệp, tốc độ tăng doanh thu sẽ đối mặt với ngưỡng trần khi chi phí nhân công và năng lượng gia tăng.
Số lượng đại diện Việt Nam có thể thu hẹp nhẹ qua các thương vụ M&A quy mô lớn, nhưng quy mô trung bình trên mỗi doanh nghiệp sẽ tiệm cận nhóm “cựu binh” từ Singapore và Thái Lan, đưa tổng doanh thu vượt mốc 220 tỷ USD trong 3 năm tới khi làn sóng thương mại hóa công nghệ thế hệ mới đạt điểm rơi tăng trưởng.
Theo dõi Nhịp Cầu Đầu Tư