Câu chuyện của thị trường bất động sản hiện tại là một bài toán kinh tế khắc nghiệt về chi phí cơ hội. Ảnh: TL
Dư địa hạ lãi suất trong nước bị bó hẹp buộc các công ty bất động sản phải tìm cách tối ưu dòng tiền.Lúc 6 giờ sáng, dòng tin nhắn từ một môi giới quen thuộc hiện ra đầy ám ảnh: “Anh ơi, căn này chủ đang ngợp, cắt lỗ 300 triệu đồng, nhờ khách tất toán hộ”.
Ở thời điểm bùng nổ, dự án ngoại thành này từng thu hút dòng tiền ào ạt từ những nhà đầu tư chưa từng một lần đặt chân tới công trường. Nhưng khi bàn giao, thực tại phũ phàng ập đến với biên độ lợi nhuận bốc hơi dưới áp lực của một chu kỳ tài chính biến động mạnh, nơi chi phí cơ hội và dòng tiền khai thác tài sản rơi vào trạng thái lệch pha nghiêm trọng.
Câu chuyện của thị trường bất động sản hiện tại là một bài toán kinh tế khắc nghiệt về chi phí cơ hội. Lấy ví dụ một căn hộ phân khúc 1 phòng ngủ có giá trị khoảng 2 tỷ đồng nằm tại khu vực ngoại thành: mức giá cho thuê chỉ vỏn vẹn 5-6 triệu đồng/tháng, tương đương với mức lợi suất cho thuê thực tế chỉ quanh 3,6%/năm hoặc thấp hơn.
Trên thị trường tiền tệ, dòng tiền đang có những điểm đến an toàn và sinh lời vượt trội. Báo cáo từ SSI Research chỉ ra rằng lãi suất tiền gửi tiết kiệm tại các ngân hàng thương mại đã tăng vọt lên khoảng 8,8-9,4%/năm đối với nhóm ngân hàng cổ phần hàng đầu, thậm chí chạm ngưỡng 9,8-10%/năm tại nhóm ngân hàng quy mô nhỏ.
Đối với những người sử dụng đòn bẩy tài chính, áp lực còn nặng nề hơn gấp bội. Khi thời gian ưu đãi kết thúc, lãi suất cho vay thả nổi áp dụng cho khách hàng cá nhân bị đẩy lên mức 12-15%/năm, thậm chí vọt lên 12-19%/năm tại một số ngân hàng thương mại. Số tiền thuê nhà thu về hằng tháng không đủ để gánh một phần nhỏ tiền lãi vay ngân hàng. Ngay cả những nhà đầu tư sử dụng hoàn toàn vốn tự có cũng phải đối mặt với sự dằn vặt của chi phí cơ hội: đặt tiền vào bất động sản đóng băng hay tận hưởng mức lợi suất phi rủi ro từ hệ thống ngân hàng?
 |
Trước áp lực tài chính đè nặng từng ngày, nhiều chủ sở hữu đành chấp nhận cắt lỗ, thu hồi tiền mặt. Theo ông Trần Trung Kiên, chuyên viên cao cấp, Phòng Phân tích, Khách hàng tổ chức, Công ty Chứng khoán Yuanta Việt Nam, mặt bằng giá nhà thứ cấp tại các thành phố lớn sau giai đoạn tăng nóng đã chững lại rõ rệt, nhiều dự án giảm 5-10% so với đỉnh, trong khi phân khúc cao cấp (trên 100 triệu đồng/m²) ghi nhận mức giảm phổ biến từ 10-20%.
Áp lực lãi suất cao trong nước không phải là một hiện tượng cục bộ, mà là hệ quả tất yếu từ bức tranh tài chính quốc tế. Bà Đỗ Minh Trang, Giám đốc Phân tích và Chiến lược thị trường ACBS, chỉ ra rằng các cuộc xung đột địa chính trị kéo dài tại Trung Đông đã đẩy giá nguyên vật liệu lên cao, gia tăng áp lực lạm phát toàn cầu. Để ứng phó, các ngân hàng trung ương lớn như Cục Dự trữ Liên bang Mỹ (FED), Ngân hàng Trung ương châu Âu (ECB), Ngân hàng Trung ương Nhật (BOJ) đã đồng loạt duy trì chính sách tiền tệ thắt chặt. Việc lãi suất đồng USD neo cao trong thời gian dài đã làm hạn chế tối đa dư địa hạ lãi suất của đồng VND.
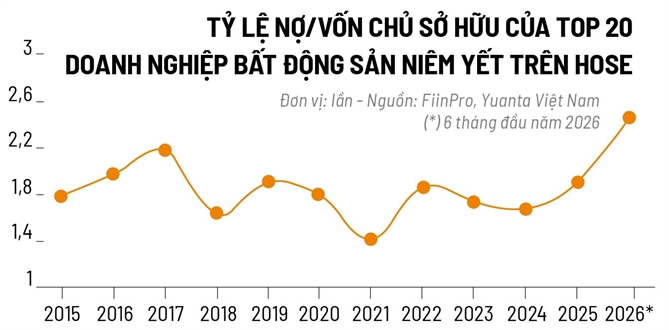
Bên cạnh áp lực vĩ mô, cấu trúc nội tại của các doanh nghiệp phát triển bất động sản đang chạm đến những giới hạn nguy hiểm. Theo số liệu từ S&I Ratings, trong quý II/2026, tổng dư nợ vay của nhóm doanh nghiệp bất động sản niêm yết đã vọt lên 360.240 tỷ đồng, tăng 20,3% so với quý trước. Tỷ lệ nợ vay/vốn chủ sở hữu đã bị đẩy lên mức 0,72 lần, đánh dấu mức đòn bẩy tài chính cao nhất trong vòng 15 quý gần đây.
Sức ép từ chi phí vốn cao đã trực tiếp bóp nghẹt thanh khoản trên thị trường sơ cấp. Tại TP.HCM, dù quý III/2026 ghi nhận nguồn cung sơ cấp khoảng 5.800 căn, tỷ lệ hấp thụ chỉ đạt 25% (theo Savills). Tại Hà Nội, giá căn hộ sơ cấp trung bình dù có nhịp điều chỉnh giảm nhẹ xuống khoảng 86 triệu đồng/m² (102 triệu đồng/m² tại khu vực nội đô) trong quý III/2026, nhưng lượng giao dịch vẫn lao dốc tới 33% theo quý và 66% theo năm, mức hấp thụ theo quý thấp nhất kể từ quý I/2024 (theo CBRE).
Bà Nguyễn Hoài An, Giám đốc Cấp cao CBRE chi nhánh Hà Nội, nhận định mức lãi suất thả nổi 13-15%/năm đang tạo ra rào cản lớn, khiến người mua sử dụng đòn bẩy phải trì hoãn hoàn toàn kế hoạch sở hữu nhà. Tuy nhiên, thị trường đang mắc kẹt trong một nghịch lý sức mua yếu nhưng giá nhà rất khó giảm sâu. Nguyên nhân là do chi phí đất đai, pháp lý, chi phí nhân công và nguyên vật liệu vẫn neo ở mức cao ngất ngưởng.
 |
Động thái giảm lãi suất cho vay đối với các khoản giải ngân mới (với mức giảm 1-2 điểm phần trăm) từ một số ngân hàng thương mại gần đây được kỳ vọng là cú hích tháo gỡ nút thắt. Dù vậy, giảm lãi suất mới chỉ là điều kiện cần. Chừng nào mặt bằng giá nhà còn xa rời thu nhập thực tế của đại đa số người dân và lãi suất thả nổi vẫn tiềm ẩn rủi ro tăng vọt thì thị trường vẫn sẽ duy trì trạng thái thận trọng.
Cuộc thanh lọc đang diễn ra không khoan nhượng, đóng lại thời kỳ dễ dãi của dòng tiền đầu cơ đòn bẩy cao trong thị trường bất động sản. Đối với các doanh nghiệp, thông điệp sống còn là tái cơ cấu tài chính, thoái vốn khỏi các quỹ đất kém khả thi và chuyển dịch mạnh mẽ sang phân khúc nhà ở vừa túi tiền, nhà ở xã hội theo đúng định hướng an sinh của Nhà nước.
Đối với nhà đầu tư cá nhân, bài học về chi phí cơ hội là bài học đắt giá nhất trong giai đoạn này: sở hữu bất động sản không chỉ là kỳ vọng tăng giá vốn trong tương lai, mà còn phải đối diện với bài toán dòng tiền nuôi tài sản mỗi ngày. Khi chi phí cơ hội của tiền mặt và các kênh trú ẩn an toàn lấn át, thị trường buộc phải tìm về điểm cân bằng thực chất giữa giá trị tài sản và năng lực chi trả của nền kinh tế.
Theo dõi Nhịp Cầu Đầu Tư