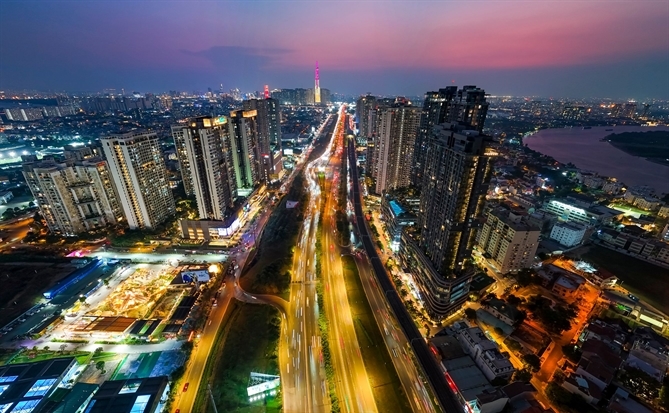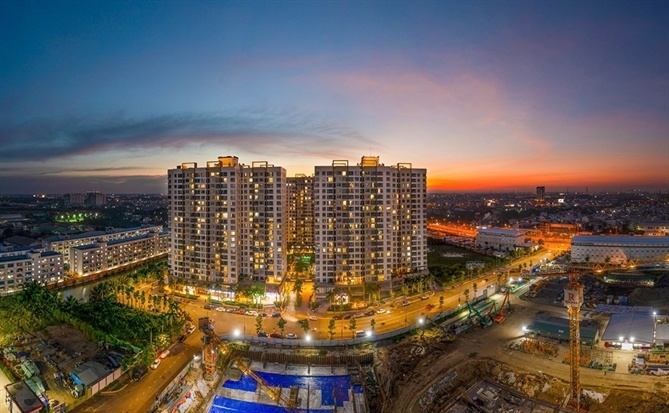

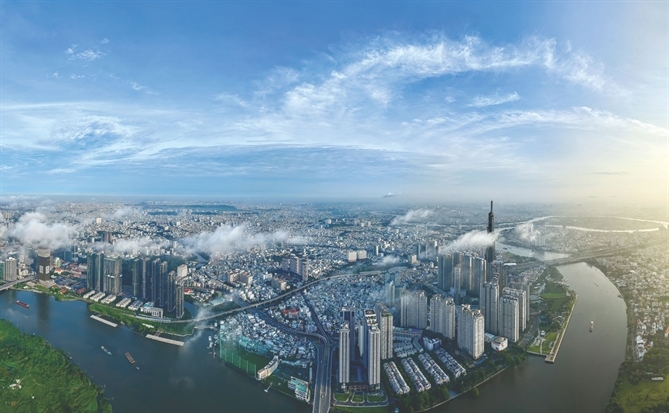
Đứng bên nhịp cầu Ba Son vào một buổi chiều tháng 10, phóng tầm mắt dọc theo bờ sông Sài Gòn, người ta dễ dàng bị choáng ngợp bởi những khối tháp kính lấp lánh của các tổ hợp bất động sản hàng hiệu (branded residence) đang vươn lên giữa trung tâm TP.HCM. Cách đó không xa, tại khu lõi trung tâm và bán đảo Thủ Thiêm, những căn hộ siêu sang đang được chào bán với mức giá lên tới 15.000 USD/m², thậm chí một dự án gắn thương hiệu The Ritz-Carlton Residences tại TP.HCM đã cán mốc 1 tỷ đồng cho mỗi m2.
Cuộc đua cao cấp hóa đỉnh tháp
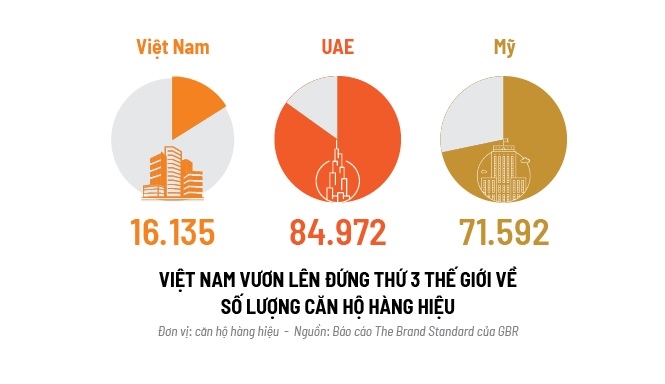
Những con số ấy phác họa hình ảnh của một thị trường đang ở đỉnh cao của sự xa hoa. Trên bản đồ bất động sản hạng sang toàn cầu, Việt Nam hiện sở hữu tới 16.135 căn hộ hàng hiệu thuộc 68 dự án - một quy mô giúp quốc gia Đông Nam Á này vươn lên vị trí thứ 3 thế giới, chỉ xếp sau 2 “thủ phủ” tài sản toàn cầu là UAE (84.972 căn) và Mỹ (71.592 căn), theo báo cáo The Brand Standard của Global Branded Residences (GBR), hãng tư vấn có trụ sở tại Anh, công bố vào giữa tháng 10/2026.
 |
Thế nhưng, ẩn sau ánh hào quang của những bảng giá triệu USD và các thương hiệu khách sạn quốc tế lừng danh lại là một lát cắt đối lập của nền kinh tế đô thị: nhà ở bình dân gần như vắng bóng tại khu vực TP.HCM cũ, trong khi tỷ lệ hấp thụ toàn thị trường căn hộ sơ cấp tại vùng TP.HCM mở rộng trong quý III/2026 đã rơi xuống mức 28% (theo Avison Young Việt Nam). Không chỉ vùng lõi nội đô, làn sóng “cao cấp hóa” còn đang tràn mạnh ra các vùng ven, đẩy mặt bằng giá tại những khu vực từng là vùng trũng nhà giá rẻ tăng gần gấp đôi chỉ sau vài năm.
Thị trường đang đối diện với một nghịch lý cấu trúc: thừa nguồn cung cao cấp nhưng khát khao những mái nhà vừa túi tiền. Thống kê của GBR chỉ ra rằng lượng căn hộ hàng hiệu tại Việt Nam tập trung dày đặc nhất ở TP.HCM (3.503 căn), Hạ Long (2.860 căn) và Đà Nẵng (1.429 căn), với sự chiếm lĩnh của các tập đoàn quản lý quốc tế như Accor (nắm giữ 23 dự án với 7.854 căn, tương đương gần một nửa tổng số căn hộ hàng hiệu cả nước), cùng sự hiện diện của những tên tuổi hàng đầu như Marriott International hay The Ritz-Carlton. Đáng chú ý, tổ hợp Mercure Residences Ha Long với quy mô 2.259 căn hiện giữ kỷ lục là dự án bất động sản hàng hiệu đơn lẻ lớn nhất khu vực châu Á - Thái Bình Dương.
Lý giải cho cuộc dịch chuyển một chiều này, Avison Young Việt Nam chỉ ra một thực tế trên bàn tính của các nhà phát triển dự án: quỹ đất nội thành TP.HCM cũ ngày càng cạn kiệt, cộng với chi phí đất và đền bù giải tỏa quá cao đã buộc các chủ đầu tư phải định vị sản phẩm ở phân khúc cao cấp để bảo toàn biên lợi nhuận.
Điều đáng nói là hiện tượng này không còn giới hạn ở trung tâm. Khi TP.HCM mở rộng sau sáp nhập, làn sóng “cao cấp hóa” đã lập tức lan sang các đô thị vệ tinh. Trong quý II, thị trường TP.HCM sau sáp nhập đón nhận gần 12.000 căn hộ sơ cấp mở bán mới, trong đó khoảng 60% nguồn cung tập trung tại khu vực Bình Dương cũ với mức giá trung bình 53-76 triệu đồng/m², theo dữ liệu từ Avison Young Việt Nam. Thống kê của CBRE Việt Nam còn cho thấy một tỷ lệ áp đảo: khoảng 95% nguồn cung căn hộ mở bán mới tại Bình Dương cũ trong quý II thuộc phân khúc cận cao cấp và cao cấp.
Bà Dương Thùy Dung, Giám đốc Điều hành CBRE Việt Nam, nhận định sự trỗi dậy của các dự án quy mô lớn, phân khúc cao cấp ở vùng ven bắt nguồn từ việc khu vực Bình Dương cũ đã trở thành một phần mở rộng của thành phố, xóa dần tâm lý ngại mua nhà ở tỉnh, đồng thời hưởng lợi trực tiếp từ việc nâng cấp quốc lộ 13 và các tuyến vành đai 3, vành đai 4.
Dưới góc nhìn chiến lược doanh nghiệp, bà Cao Thị Thanh Hương, Phó Giám đốc Bộ phận Nghiên cứu Savills TP.HCM, cho biết sự tham gia của nhiều chủ đầu tư trong và ngoài nước đã khiến “giá rẻ” không còn là vũ khí cạnh tranh. Thay vào đó, họ ưu tiên khai thác quỹ đất ven sông hoặc dọc các trục hạ tầng lớn để làm các khu đô thị tích hợp đồng bộ tiện ích nhằm thu hút nhóm khách hàng muốn nâng cấp chất lượng sống.
Đóng băng trên tầng cao
Khi các chủ đầu tư đồng loạt bước vào cuộc đua nâng hạng sản phẩm để giữ biên lợi nhuận, nền kinh tế phải đối mặt với những hệ lụy trực tiếp về hiệu quả phân bổ vốn và thanh khoản thị trường. Theo ông Riyan Itani, nhà sáng lập GBR và cựu Giám đốc Bộ phận Tư vấn phát triển khu dân cư toàn cầu của Savills, nếu số lượng dự án phản ánh mức độ phát triển của phân khúc thì tổng số căn hộ đưa ra thị trường chính là thước đo lượng sản phẩm thực tế và mức độ nhu cầu cần hấp thụ.
 |
Tại Việt Nam, trong tổng số 68 dự án bất động sản hàng hiệu, mới chỉ có 19 dự án hoàn thành (chủ yếu ở các đô thị biển), trong khi còn tới 49 dự án chưa hoàn thành và bàn giao, đưa Việt Nam trở thành quốc gia có lượng dự án hàng hiệu đang trong kế hoạch phát triển lớn thứ 6 thế giới. Trên thị trường căn hộ nói chung, tại vùng TP.HCM mở rộng, dù nguồn cung sơ cấp quý III/2026 đạt hơn 11.500 căn, tỷ lệ hấp thụ toàn thị trường đã sụt giảm chỉ còn 28%. Áp lực này sẽ còn lớn hơn khi giai đoạn 2027-2030, thị trường TP.HCM dự kiến đón thêm hơn 25.000 căn hộ mới.
Một thị trường bất động sản khỏe mạnh cần sự vận hành nhịp nhàng của tín dụng và dòng tiền khai thác thực tế, nhưng phân khúc cao cấp hiện tại đang cho thấy một khoảng vênh tài chính rất lớn. Trong khi lãi suất cho vay thả nổi tại các ngân hàng thương mại duy trì ở mức cao từ 12-15%/năm thì tỷ suất sinh lời từ việc cho thuê căn hộ nội đô lại chỉ đạt vỏn vẹn 3-4%/năm. Sự chênh lệch khắc nghiệt này làm suy giảm nghiêm trọng sức hấp dẫn của mô hình đầu tư dựa vào dòng tiền cho thuê. Hệ quả là cả người mua ở thực lẫn nhà đầu tư dài hạn đều phải dè dặt, chỉ ưu tiên những dự án có chính sách thanh toán kéo dài để tránh áp lực vay ngân hàng.
Dòng tiền trên thị trường đang tự đưa ra câu trả lời rõ ràng nhất về nơi có nhu cầu thực. Ở phân khúc cao cấp và hạng sang nội đô, tốc độ bán hàng diễn ra đầy thận trọng; giao dịch chủ yếu chỉ đến từ nhóm khách hàng sẵn vốn tự có và họ mua với mục đích tích sản dài hạn. Ngược lại, những dự án căn hộ vừa túi tiền hiếm hoi tại các khu vực giáp ranh như Dĩ An, Thuận An lại liên tục duy trì tỷ lệ giao dịch thành công cao trong nhiều quý nhờ lực cầu mạnh mẽ từ người mua ở thực.
Theo bà Hương của Savills TP.HCM, lãi suất là yếu tố tác động đến thanh khoản, nhưng điểm nghẽn lớn hơn nằm ở mặt bằng giá. Phần lớn nguồn cung hiện nay thuộc phân khúc trung và cao cấp, trong khi sản phẩm vừa túi tiền lại khan hiếm. Nếu mặt bằng giá tiếp tục vượt xa khả năng chi trả của phần đông người dân, tình trạng tắc nghẽn thanh khoản sẽ còn kéo dài.
“Chủ đầu tư cũng cần điều chỉnh cấu trúc sản phẩm, giảm bớt phát triển nhà ở thương mại hạng sang, cao cấp để tránh khủng hoảng thừa”, ông Nguyễn Văn Đính, Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS), cảnh báo.
Giấc mơ an cư dạt xa
Sự mất cân đối nghiêm trọng thiên về phân khúc cao cấp đang tạo ra những biến chuyển sâu sắc trong cấu trúc xã hội tại các đô thị lớn. Khi nhà ở bình dân hoàn toàn vắng bóng tại khu vực TP.HCM cũ và ngay cả các dự án vùng ven cũng rũ bỏ lợi thế giá thấp để định vị ở ngưỡng 55-80 triệu đồng/m², cánh cửa sở hữu nhà của người dân có nhu cầu ở thực ngày càng hẹp lại.
Nếu cơ cấu nguồn cung không sớm được cân bằng mà tiếp tục tập trung quá mức vào phân khúc cao cấp, người mua ở thực sẽ ngày càng khó tiếp cận nhà ở. “Trong trung và dài hạn, thị trường kỳ vọng sẽ dần hướng tới cơ cấu nguồn cung cân bằng hơn nhằm đáp ứng nhu cầu ở thực của nhóm khách hàng có thu nhập trung bình”, ông David Jackson, Tổng Giám đốc Avison Young Việt Nam, nhận định.
Từ đầu năm 2026, Hà Nội đã liên tục phê duyệt quy hoạch và khởi công nhiều dự án nhà ở xã hội quy mô lớn. Vị chuyên gia từ Avison Young Việt Nam đánh giá đây là tín hiệu tích cực đối với mục tiêu gia tăng nguồn cung nhà ở có giá phù hợp, góp phần cải thiện khả năng tiếp cận nhà ở cho người dân và hỗ trợ thị trường phát triển bền vững hơn trong những năm tới.
Khi vùng lõi nội thành trở thành “sân chơi” riêng của những căn hộ cao cấp, vai trò cung cấp chỗ ở cho người lao động đô thị buộc phải dịch chuyển sang các thị trường vệ tinh như Bình Dương và Bà Rịa - Vũng Tàu. Sự dịch chuyển nơi ở của người lao động ra xa trung tâm đặt ra bài toán xã hội cấp bách về kết nối giao thông và chất lượng sống đô thị. Để người lao động có thể sinh sống ở các đô thị vệ tinh mà không bị đứt gãy sinh kế tại trung tâm, thị trường phụ thuộc hoàn toàn vào tiến độ của các trục hạ tầng huyết mạch như quốc lộ 13, vành đai 3, vành đai 4 và hệ thống đường sắt đô thị.
Việc Việt Nam vươn lên đứng thứ 3 thế giới về số lượng căn hộ hàng hiệu hay đứng thứ 2 khu vực châu Á - Thái Bình Dương về tổng số dự án chắc chắn là một cột mốc cho thấy khát vọng nâng tầm diện mạo đô thị và sức hút với các thương hiệu quản lý quốc tế. Nhưng nhìn từ lăng kính kinh tế - xã hội, sức khỏe thực sự của một thị trường bất động sản không được đo bằng mức giá kỷ lục 1 tỷ đồng/m² tại trung tâm TP.HCM; nó được đo bằng tỷ lệ hấp thụ thực chất và bằng khả năng giúp hàng triệu người lao động đô thị tìm được một chốn an cư vừa túi tiền mà không bị bỏ lại phía sau cơn lốc “cao cấp hóa”.
Khi những tòa tháp hạng sang vẫn tiếp tục mọc lên chờ người mua tích sản, bài toán lớn nhất của thị trường bất động sản lúc này không phải là làm sao để xây thêm những biểu tượng đắt đỏ hơn, mà là làm thế nào để kéo mặt bằng nguồn cung chạm lại mặt đất, nơi nhu cầu thực đang hiện hữu.
Theo dõi Nhịp Cầu Đầu Tư