
TTGDC, nhà vận hành trung tâm dữ liệu trụ sở tại Singapore vừa được thâu tóm bởi liên danh KKR và Singtel, tuyên bố từ bỏ dự án trung tâm dữ liệu công suất 60 MW tại TP.HCM, đồng thời bán lại 65% cổ phần cho đối tác liên doanh trong nước là VNG.
Cuộc đua không cân sức
Dù STTGDC kết luận rằng dự án không còn đáp ứng các tiêu chuẩn thương mại dài hạn, thương vụ này còn có một thực tế khắc nghiệt hơn: để vận hành các trung tâm dữ liệu quy mô siêu lớn (hyperscale), tiềm năng thị trường thôi là chưa đủ nếu thiếu đi sự bảo chứng về nguồn điện và chi phí năng lượng dài hạn.
Khi các tập đoàn công nghệ toàn cầu như Google, Amazon Web Services (AWS), Alibaba và G42 ráo riết tìm kiếm bến đỗ mới ngoài 2 thị trường đã chật chội là Singapore và Malaysia, Việt Nam nổi lên như một điểm đến đầy hứa hẹn. Tuy nhiên, một nút thắt sống còn đang định hình lại toàn bộ cuộc chơi: ai có điện, người đó mới nắm được tương lai của trí tuệ nhân tạo (AI).
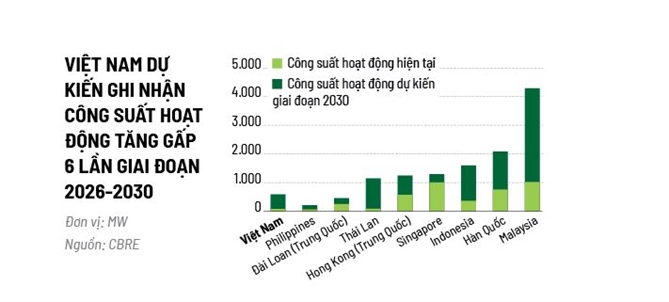 |
Trên bản đồ hạ tầng dữ liệu ASEAN năm 2026, Việt Nam đang đứng trước một nghịch lý lớn giữa tiềm năng và quy mô thực tế. Theo báo cáo của Cushman & Wakefield công bố tháng 8/2026, Việt Nam là thị trường thiếu hụt trung tâm dữ liệu nhất khu vực châu Á - Thái Bình Dương với tỷ lệ trung bình 1,4 triệu người dân mới có 1 MW công suất vận hành, nhưng lại mang đến tỷ suất sinh lời trên chi phí cao thứ 2 khu vực, chỉ sau Singapore. Số liệu từ BMI (thuộc Fitch Solutions) vào tháng 7/2026 cho thấy bức tranh phân hóa rõ nét tại khu vực: Malaysia và Indonesia đang dẫn đầu làn sóng mở rộng với công suất dự kiến (planned capacity) vượt ngưỡng 2.000 MW đến hơn 3.000 MW, bên cạnh hàng trăm MW đang được xây dựng. Singapore duy trì vị thế thống trị về công suất đang vận hành thực tế (live capacity) ở mức khoảng 1.500 MW.
Việt Nam, theo ghi nhận của BMI, mới chỉ có khoảng 148 MW đang vận hành (tập trung chủ yếu ở Hà Nội và TP.HCM), 79 MW đang xây dựng và khoảng 874 MW nằm trên giấy. Dù danh sách các dự án đăng ký rất đồ sộ (bao gồm cả siêu dự án trung tâm dữ liệu AI 90 MW diện tích 4,5 ha của Sembcorp Development hợp tác cùng BB Holdings tại Khu công nghệ cao TP.HCM), giới phân tích cảnh báo công suất thực tế đi vào hoạt động sẽ bị bỏ lại khá xa so với kỳ vọng. Ngay cả Viettel, đơn vị thống lĩnh thị trường nội địa, hiện cũng đối mặt với rủi ro lớn nhất nằm ở “bài toán nguồn điện” thay vì nỗi lo thiếu hụt chip bán dẫn.
“Siêu xe AI” ngốn điện
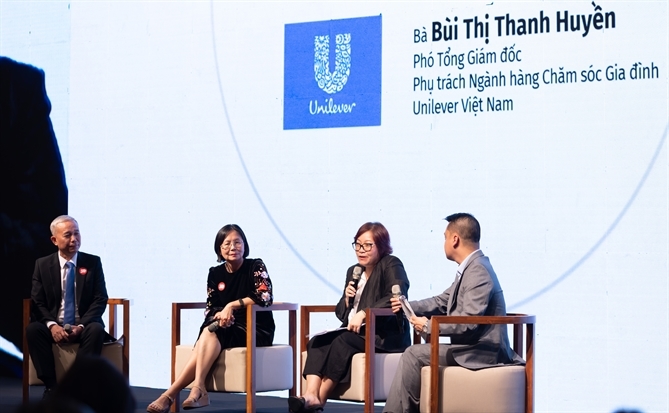
“Không thể xây nhà máy điện nhanh bằng xây các nhà máy AI”, ông Phùng Việt Thắng, Giám đốc Quốc gia Intel Việt Nam, nhận định tại Diễn đàn Chuyển đổi số Việt Nam - châu Á (DX Summit 2026). Tốc độ mở rộng hạ tầng AI hiện nhanh hơn đáng kể so với việc phát triển nguồn điện mới. Vì thế, năng lượng trở thành vấn đề quan trọng, cần được quan tâm lâu dài. Khi thế giới chạy đua trang bị hàng vạn GPU hiệu năng cao, tốc độ mở rộng hạ tầng tính toán đang bỏ xa khả năng phát triển nguồn điện mới.
 |
Một hệ thống AI hiệu năng cao tiêu thụ lượng điện gấp 10-15 lần so với máy chủ thông thường, kéo theo áp lực khổng lồ lên cả nguồn cấp lẫn hệ thống tản nhiệt, làm mát.
Hiện tại, các trung tâm dữ liệu mới chỉ chiếm khoảng 0,5% tổng lượng điện tiêu thụ toàn quốc của Việt Nam, một con số khiêm tốn so với mức 2-6% tại Mỹ. Nhưng để thu hẹp khoảng cách công nghệ với khu vực, dư địa tăng trưởng đó sẽ lập tức chuyển hóa thành gánh nặng trực diện lên một hệ thống năng lượng đang căng mình. Trong báo cáo ngày 10/9/2026, Bộ Công Thương cảnh báo khoảng 45% dự án nguồn điện theo Quy hoạch điện VIII (PDP8) vẫn chưa được phê duyệt đầu tư, đẩy Việt Nam vào nguy cơ thiếu hụt công suất khoảng 4.300 MW vào năm 2027 và có thể tăng hơn gấp 3 lần lên mức 14.000 MW vào năm 2030.
Bài toán không chỉ nằm ở chỗ thiếu nhà máy phát điện mà còn ở khả năng tải điện khi các đường dây và trạm biến áp tại Việt Nam đang phải mang tải ở mức rất cao, từ 70-75%, trong khi tại các quốc gia phát triển như Đức, tỷ lệ an toàn này duy trì dưới 50%. Không chỉ đối mặt với nỗi lo thiếu điện trong tương lai, các nhà vận hành trung tâm dữ liệu tại Việt Nam đang phải giải quyết một cuộc khủng hoảng chi phí ngay ở hiện tại. Theo Bộ Khoa học và Công nghệ, tiền điện vốn đã chiếm tới 40-50% tổng chi phí vận hành của một trung tâm dữ liệu.
Từ đầu năm 2026, hàng loạt doanh nghiệp công nghệ gồm Viettel, VNPT, FPT, VNG và CMC đã đồng loạt lên tiếng cảnh báo rằng việc chuyển đổi áp biểu giá từ “điện sản xuất” sang “điện kinh doanh” đã làm chi phí năng lượng tại một số cơ sở vọt tăng hơn 50%. Trong khung giờ cao điểm, giá điện có lúc chạm ngưỡng 5.000 đồng/kWh. “Hiệu quả kinh tế phải được duy trì trong suốt vòng đời hàng chục năm của dự án. Do đó, khả năng dự đoán dài hạn về cả nguồn cung lẫn giá điện là yếu tố sống còn”, ông Lionel Yeo, CEO khu vực Đông Nam Á của STTGDC, trả lời The Business Times.
Để không bị bỏ lại phía sau trong cuộc đua AI và đám mây tại Đông Nam Á, Việt Nam đang buộc phải tái cấu trúc cách tiếp cận giữa quy hoạch công nghệ và quy hoạch năng lượng. Việc Tổng Công ty Điện lực TP.HCM (EVNHCMC) kiến nghị Bộ Công Thương sớm ban hành thông tư thống nhất nguyên tắc áp giá bán điện cho trung tâm dữ liệu trên toàn quốc cũng là bước đi cấp thiết để xóa bỏ rủi ro chính sách cho các nhà đầu tư.
Như nhận định của ông Oscar Loza, Giám đốc Điều hành Constant Energy Việt Nam, các nhà đầu tư trung tâm dữ liệu luôn có tầm nhìn rất dài hạn và Việt Nam vẫn là điểm đến sáng giá cho tương lai khi các thị trường láng giềng đã chật chội. Tuy nhiên, trong kỷ nguyên AI, chiến thắng sẽ chỉ thuộc về quốc gia nào giải quyết triệt để được bài toán cung ứng những dòng điện ổn định, xanh và có chi phí cạnh tranh.
Theo dõi Nhịp Cầu Đầu Tư