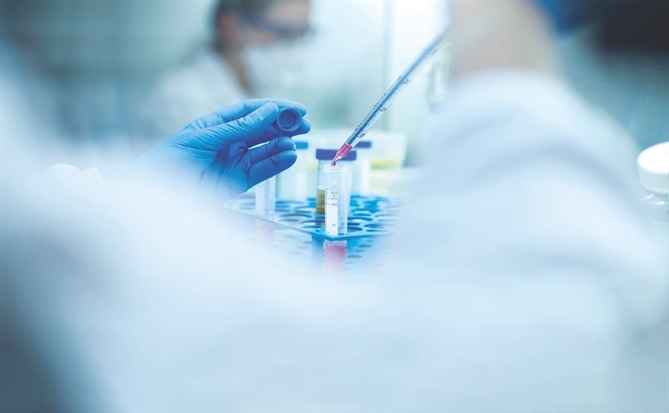
Điểm yếu cố hữu của SME là quy mô quá nhỏ, mức độ rủi ro lại cao đối với hệ thống ngân hàng hoặc thị trường trái phiếu. Ảnh: shutterstock.com
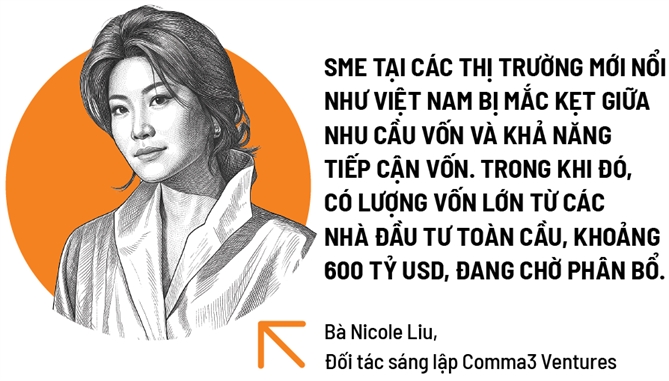
Các nhà đầu tư tổ chức toàn cầu tin rằng RWA có thể mở khóa cánh cửa tiếp cận vốn mới cho SME.Doanh nghiệp nhỏ và vừa (SME) tại các thị trường mới nổi như Việt Nam bị mắc kẹt giữa nhu cầu vốn và khả năng tiếp cận vốn. Trong khi đó, có lượng vốn lớn từ các nhà đầu tư toàn cầu, khoảng 600 tỷ USD, đang chờ phân bổ”, bà Nicole Liu, đối tác sáng lập Comma3 Ventures, chia sẻ tại sự kiện Conviction 2026.
Hàng trăm tỷ USD chờ mở khóa. Ở phiên thảo luận “Con đường tới 1.000 tỷ USD thị trường RWA (tài sản thực được mã hóa): cổ phiếu, tín dụng và token hóa tiền gửi”, bà Liu nhấn mạnh về khoảng cách rất lớn giữa khả năng tiếp cận vốn của các SME tại địa phương và dòng vốn dồi dào toàn cầu.
Điểm yếu cố hữu của SME là quy mô quá nhỏ, mức độ rủi ro lại cao đối với hệ thống ngân hàng hoặc thị trường trái phiếu. Báo cáo kinh tế Việt Nam 2025 cho thấy hơn 90% khoản vay cho khu vực doanh nghiệp có tài sản bảo đảm, trong đó bất động sản và tài sản cố định là các loại tài sản thế chấp chủ yếu.
 |
Điều này dẫn đến hơn 1/3 SME không tiếp cận được khoản vay, chủ yếu do thiếu tài sản đảm bảo. SME chỉ chiếm 22% tổng dư nợ ngân hàng trong khi đang đóng góp khoảng 36% GDP. Trong khi đó, theo bà Liu, các nhà đầu tư toàn cầu lại quen thuộc với những mô hình như tài trợ chuỗi cung ứng, tài trợ hóa đơn và tài trợ vốn lưu động, hơn là các tài sản đảm bảo. Đây cũng là các tài sản phần lớn SME sở hữu.
Điều đáng chú ý là Việt Nam thực tế đã có những mảnh ghép đầu tiên của bài toán này. Ngân hàng Phát triển châu Á (ADB) từ lâu đã phát triển các mô hình tài trợ thương mại và tài trợ chuỗi cung ứng nhằm đưa vốn đến những doanh nghiệp nằm sâu hơn trong chuỗi. Nổi bật là deep-tier supply-chain finance, mô hình tận dụng năng lực tín dụng của doanh nghiệp đầu chuỗi để giúp các nhà cung cấp ở những tầng thấp hơn tiếp cận vốn, thay vì chỉ tập trung vào nhà cung cấp trực tiếp.
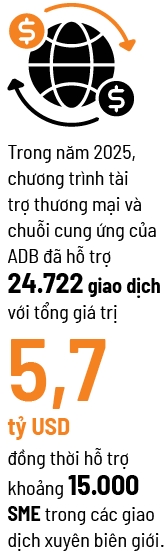
Trong năm 2025, chương trình tài trợ thương mại và chuỗi cung ứng của ADB đã hỗ trợ 24.722 giao dịch với tổng giá trị 5,7 tỷ USD, đồng thời hỗ trợ khoảng 15.000 SME trong các giao dịch xuyên biên giới. Dù mô hình này chưa phải là RWA nhưng đang giải một bài toán có liên quan: làm thế nào dựa trên các giao dịch thương mại, khoản phải thu và quan hệ tín dụng trong chuỗi cung ứng để đưa vốn đến những doanh nghiệp nằm sâu hơn trong nền kinh tế.
RWA, theo bà Liu, có thể bổ sung một lớp hạ tầng mới cho bài toán đó khi giá trị của nó nằm ở khả năng biến những tài sản và dòng tiền vốn tồn tại trong nền kinh tế thành các cấu trúc tài sản số có thể được quản lý, phân phối và kết nối với nguồn vốn theo những cách mới.
Nhận định này cũng tương đồng với góc nhìn của ông Hoàng Việt Anh, thành viên Hội đồng Quản trị SCEX. Sau 20 năm hoạt động trong lĩnh vực đầu tư, tài chính, ông Việt Anh nhìn tài sản số như một kênh dẫn vốn mới, có thể giúp thu hút dòng vốn quốc tế vào Việt Nam. Ông cho rằng ngoài bất động sản, Việt Nam còn có nhiều tài sản tiềm năng như năng lượng xanh, hạ tầng và tín chỉ carbon, đặc biệt là những dự án có dòng tiền tốt và đáp ứng tiêu chuẩn ESG (môi trường, xã hội và quản trị).
“Nếu nhìn từ góc độ đó, RWA không chỉ là câu chuyện của các nhà đầu tư tài sản số. Nó có thể trở thành một phần của câu chuyện lớn hơn: làm thế nào để tài sản Việt Nam có thể tiếp cận nguồn vốn toàn cầu với chi phí và cấu trúc hiệu quả hơn”, ông Việt Anh nói.
3 điểm làm nên một RWA chất lượng. Nhu cầu đã có, hạ tầng đã sẵn sàng, câu hỏi tiếp theo là “Như thế nào là một RWA chất lượng?”. Với kinh nghiệm làm việc với các nhà đầu tư tổ chức, bà Liu cho biết có 3 điểm để quyết định một tài sản RWA có thể giúp doanh nghiệp tiếp cận nguồn vốn.
Thứ nhất là tài sản cơ sở nhằm trả lời cho các câu hỏi: Tài sản đứng phía sau khoản đầu tư là gì? Được xác minh tài sản như thế nào? Ai là đơn vị tạo lập khoản vay hoặc tài sản? Đơn vị đó đã hoạt động được 3-5 năm hay có lịch sử lâu dài hơn?
Đây là những câu hỏi rất cơ bản nhưng mang tính nền tảng. Các tổ chức muốn chắc chắn rằng tài sản đứng phía sau sản phẩm tài sản thực thực sự an toàn và được tạo lập bởi những đơn vị chuyên nghiệp, qua đó giảm nguy cơ không thu hồi được khoản vay. “Chúng tôi đã xem xét rất nhiều sản phẩm tài sản thực trên thị trường, nhưng thành thật mà nói, rất ít dự án có thể trả lời rõ ràng tất cả những câu hỏi này. Một số dự án có thể đang phát triển quá nhanh và bỏ qua những tài liệu hoặc quy trình thẩm định cần thiết”, bà Liu nói.
Thứ 2 là giá trị tài sản, khả năng thanh khoản và khả năng rút vốn. Khác với nhà đầu tư cá nhân hay nhà đầu tư trên blockchain, một tổ chức có thể đầu tư 5-10 triệu USD cho một khoản đầu tư. Vì vậy, họ sẽ đặt câu hỏi: nếu cần rút vốn, bao nhiêu phần vốn có thể được rút ngay lập tức? Mất bao lâu? Khả năng chuyển tài sản thành tiền thực tế như thế nào?
Hiện nay, nếu nhìn vào một số giao thức RWA như Maple Finance hay Centrifuge có thể thấy việc đáp ứng đầy đủ yêu cầu về thanh khoản của các tổ chức vẫn còn khó khăn. Đó là lý do cần đến các nhà tạo lập thị trường, những bên cung cấp thanh khoản và hỗ trợ nhà đầu tư rút vốn khi cần.
 |
Cuối cùng là vấn đề vỡ nợ và thu hồi vốn. Một rủi ro đáng chú ý của thị trường tài sản thực trên blockchain là rủi ro vỡ nợ không biến mất chỉ vì tài sản được đưa lên blockchain. Trường hợp Maple Finance là một ví dụ. Khoảng 4 năm trước, nền tảng này từng chịu ảnh hưởng từ một vụ vỡ nợ, với khoảng 13 triệu USD khoản vay bị tác động. Quá trình thu hồi vốn kéo dài nhiều năm, cho thấy khoảng cách giữa việc số hóa một tài sản và khả năng thực thi quyền đối với tài sản đó trong thế giới thực.
Về mặt kỹ thuật, hợp đồng thông minh có thể tự động xử lý việc chuyển giao tài sản, phân phối dòng tiền hoặc hủy token khi một sự kiện rủi ro được xác định. Nhưng blockchain không thể tự buộc một doanh nghiệp thực hiện nghĩa vụ thanh toán. Khi xảy ra vỡ nợ, nhà đầu tư vẫn phải dựa vào những cơ chế truyền thống như luật sư, tòa án, quy trình xử lý tài sản và trong một số trường hợp, các thủ tục pháp lý xuyên biên giới để thu hồi khoản đầu tư. “Tuy nhiên, những hạn chế này không phải là trở ngại mang tính nền tảng đối với RWA. Phần lớn chúng nằm ở hạ tầng vận hành, quản trị rủi ro và cơ chế pháp lý đi kèm với tài sản”, bà Liu nói.
Theo dõi Nhịp Cầu Đầu Tư