Thế khó của May Việt Tiến cũng là bài toán của cả ngành dệt may Việt Nam. Ảnh: TL
Để đạt mục tiêu tỷ USD, May Việt Tiến phải vượt qua mô hình gia công giá rẻ và cái bẫy tồn kho của đối tác ngoại.Tại phiên họp Đại hội đồng cổ đông thường niên, ông Lê Tiến Trường, Chủ tịch Hội đồng Quản trị Vinatex (nắm 30,4% vốn của May Việt Tiến), đã đưa vào phòng họp một câu hỏi bất ngờ: “Việt Tiến có làm may mãi được không?”. Lời chất vấn thẳng thắn của người đứng đầu Vinatex chạm trúng điểm quan trọng của “anh cả” ngành may mặc Việt Nam.
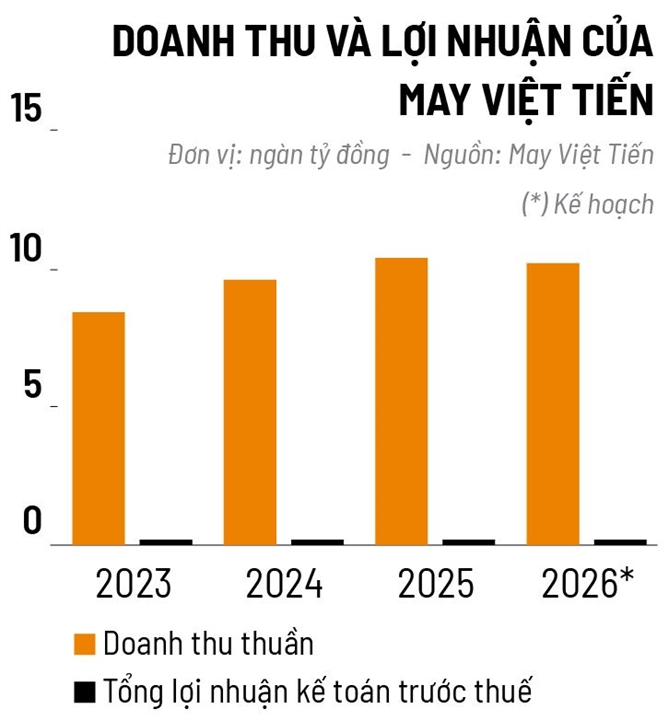
Thoạt nhìn, báo cáo quý II/2026 của May Việt Tiến như một kỳ tích: lợi nhuận sau thuế công ty mẹ đạt 134 tỷ đồng (tăng 34% so với cùng kỳ), mức cao nhất lịch sử trong một quý, đưa lãi trước thuế bán niên đạt 279 tỷ đồng (hoàn thành 75% kế hoạch năm). Thế nhưng, bóc tách chất lượng tăng trưởng lại thấy cỗ máy tạo doanh thu đang chậm lại rõ rệt. Lũy kế 6 tháng, doanh thu thuần thực tế giảm 3% còn 5.029 tỷ đồng. Động lực giữ lợi nhuận không đến từ thị trường bùng nổ, mà từ việc siết chặt chi phí bán hàng (giảm 15%) và chi phí quản lý (giảm 8%).
Trước các cổ đông, Tổng Giám đốc Bùi Văn Tiến thừa nhận thực tế này bằng một thông điệp phòng thủ: “May Việt Tiến không tập trung tăng doanh thu lúc này, thay vào đó là cải thiện hiệu quả”. Việc một doanh nghiệp ôm tham vọng 1 tỷ USD (khoảng 25.500 tỷ đồng) vào năm 2030 lại phải chủ động co hẹp doanh số để bảo vệ biên lợi nhuận mỏng phản ánh một giới hạn về quy mô. Cái giá đánh đổi hiện rõ trên bảng dòng tiền: thâm hụt tiền thuần bán niên lên tới âm 505 tỷ đồng do áp lực trả nợ nhà cung cấp 4.718 tỷ đồng, khiến lượng tiền mặt bốc hơi 62% còn vỏn vẹn 305 tỷ đồng, một lớp đệm quá mỏng đối với bộ máy hơn 30.000 công nhân.
 |
Rủi ro lớn nhất của May Việt Tiến nằm ở chính mô hình gia công thuần túy suốt nửa thế kỷ qua. Ông Lê Tiến Trường đã vẽ ra bức tranh bế tắc của chuỗi cung ứng: “Trong chuỗi giá trị ngành dệt may hiện tại, nếu nhìn lên phía trên là thiết kế, thương hiệu thì con đường còn rất dài, còn nhìn xuống các công việc làm cúc, khóa, vải… lại đối mặt với sức ép cạnh tranh cao”.
May Việt Tiến đang bị kẹt ở giữa. Đó là áp lực hạ nguồn, dù vận hành Trung tâm R&D Dương Long từ năm 2019 để hướng tới OBM/ODM, nguồn thu từ thương hiệu nội địa mới chỉ đạt 1.600 tỷ đồng (dưới 10% tổng doanh thu). Còn ở thượng nguồn, các mảng xơ sợi, dệt nhuộm chịu sức ép tàn khốc về giá và quy mô từ đối thủ Trung Quốc.
Cuối cùng là thế yếu trước đối tác ngoại khi quyền lực đàm phán thuộc trọn về tay các khách hàng lớn như Nike (chiếm gần 30% năng lực sản xuất) và Uniqlo (chiếm gần một nửa khoản phải thu ngắn hạn). Mối quan hệ với Uniqlo bộc lộ rõ nhất sự tổn thương của nhà may gia công khi May Việt Tiến trở thành “tấm đệm” gánh rủi ro chu kỳ thay cho đối tác. Hệ quả là hàng tồn kho cuối quý II phình to lên 2.256 tỷ đồng (tăng 56% so với đầu năm), chiếm tới 36% tổng tài sản.
 |
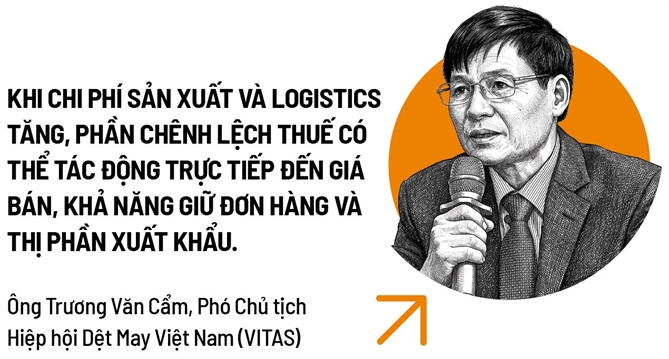
Thế khó của May Việt Tiến cũng là bài toán của cả ngành dệt may Việt Nam. Dù đặt mục tiêu cao hướng đến con số 48 tỷ USD xuất khẩu trong năm 2026, nhưng toàn ngành đang phải đối mặt với nhiều biến số khó lường từ thị trường. Theo ông Trương Văn Cẩm, Phó Chủ tịch Hiệp hội Dệt May Việt Nam (VITAS), tương quan cạnh tranh về giá giữa doanh nghiệp Việt Nam với các đối thủ ngày càng gay gắt. Khi chi phí sản xuất và logistics tăng, phần chênh lệch thuế có thể tác động trực tiếp đến giá bán, khả năng giữ đơn hàng và thị phần xuất khẩu.
Việc đầu tư nâng cao chất lượng sản phẩm, chủ động nguyên phụ liệu và nâng cao giá trị gia tăng trong từng đơn hàng được xác định là hướng đi căn cơ thay vì chỉ tập trung gia tăng sản lượng thuần túy. Bên cạnh đó, doanh nghiệp chuyển trọng tâm từ chạy theo sản lượng sang ưu tiên các đơn hàng có giá trị gia tăng cao, đòi hỏi hàm lượng chất xám và tay nghề…
Để giải bài toán sống còn, Ban lãnh đạo May Việt Tiến có kế hoạch chuyển mình thành trung tâm dịch vụ logistics thời trang quốc tế, dịch chuyển từ FOB sang giao hàng tận kho (LDP/DDP) tại Mỹ, Nhật và lên kế hoạch lập nhà máy ở Indonesia nhằm tránh chi phí nhân công tăng cao trong nước. Tuy nhiên, một cuộc đại phẫu như vậy đòi hỏi nguồn vốn đầu tư khổng lồ. Với quỹ tiền mặt thấp và đầu tư hằng năm chỉ ở mức vài chục tỷ đồng do vướng cơ chế, câu hỏi đặt ra là “Lấy tiền đâu để tài trợ đổi mới?”.
Cắt giảm chi phí có thể cứu vãn một quý tài chính, nhưng không thể thay thế cho một động cơ tăng trưởng dài hạn. Nếu không tìm được lối thoát khỏi bẫy gia công đơn thuần, mục tiêu 1 tỷ USD vào năm 2030 sẽ chỉ là con số đẹp trên kế hoạch, trước khi bộ máy kiếm tiền đang cạn dần dư địa.
Theo dõi Nhịp Cầu Đầu Tư