
Trong một môi trường lãi suất cao, các kênh tiền gửi tiết kiệm bỗng chốc trở thành thỏi nam châm hút vốn. Ảnh: shutterstock.com
Các quỹ đầu tư vẫn kiên nhẫn ôm tiền mặt chờ cơ hội giải ngân.Hồi tháng 2, một nhà đầu tư cá nhân tại TP.HCM từng hào hứng chia sẻ về khoản lãi 10% chỉ sau thời gian ngắn rót 1 tỷ đồng vào 2 chứng chỉ quỹ mở. Nhưng đến đầu tháng 10, sắc xanh rực rỡ đã bị thay thế bằng mức lỗ 15% hiển thị trên ứng dụng tài khoản. Dù tự trấn an rằng đầu tư quỹ là câu chuyện dài hạn và “chưa bán thì chưa tính là lỗ”, cảm giác chứng kiến giá trị tài sản ròng (NAV) hao mòn mỗi ngày vẫn là một trải nghiệm đầy căng thẳng.
Lệch pha cổ phiếu
Trường hợp trên không phải là cá biệt. Bức tranh chung của thị trường quỹ mở trong quý III nhuốm màu ảm đạm khi các nhịp điều chỉnh sâu và sự phân hóa gay gắt liên tục bào mòn hiệu suất danh mục. Tính đến hết tháng 9, chỉ số VN-Index đã giảm 3,47% theo tháng, bốc hơi 4,9% theo quý và gần như xóa sạch nỗ lực từ đầu năm khi chỉ còn nhích nhẹ 0,12%. Đáng chú ý, mức sụt giảm NAV của nhiều quỹ đầu tư thậm chí còn sâu hơn mức giảm của chỉ số chung.
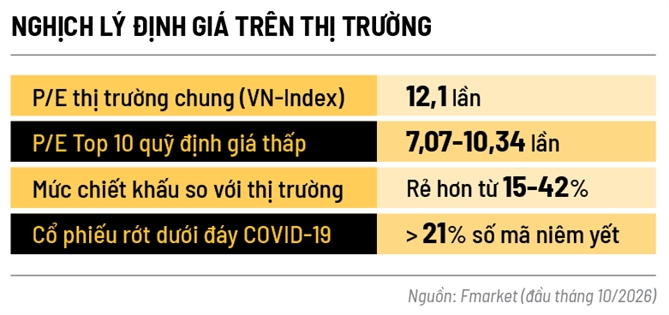
Một nghịch lý lớn đang bao trùm sàn chứng khoán: cổ phiếu ngày càng rẻ, song người mua lại biến mất. Theo dữ liệu từ nền tảng phân phối quỹ mở Fmarket, tính đến ngày 2/10, chỉ số P/E của VN-Index ở mức 12,1 lần. Thậm chí, nhóm 10 quỹ có danh mục cổ phiếu rẻ nhất đang giao dịch với mức P/E chỉ từ 7,07-10,34 lần, tức thấp hơn mặt bằng thị trường chung từ 15-42%. Nhiều danh mục quỹ tên tuổi hiện cũng duy trì mức P/E dưới ngưỡng 10 lần.
Ngay cả các quỹ ngoại chủ động nổi tiếng linh hoạt cũng không tránh khỏi vòng xoáy điều chỉnh. Tại PYN Elite Fund của Phần Lan, trong tháng 9, khi VN-Index mất 3,5%, hiệu suất quỹ đã giảm tới 6,3% giữa lúc thanh khoản toàn thị trường rơi xuống đáy 18 tháng. Trong báo cáo gửi nhà đầu tư, các chuyên gia của PYN Elite Fund không ngần ngại gọi đợt lao dốc này là “vô lý”. Theo quỹ ngoại này, mức giảm điểm không phản ánh đúng triển vọng kinh doanh tích cực của các doanh nghiệp niêm yết trong quý III, đặc biệt khi định giá thị trường đã lùi về các vùng thấp kỷ lục.
 |
Sự “lệch pha” giữa tăng trưởng lợi nhuận và thị giá cổ phiếu đến từ đâu? Ông Đinh Đức Minh, Giám đốc Đầu tư Cấp cao của VinaCapital, nhận định, nguyên nhân gốc rễ bắt nguồn từ tâm lý thận trọng trước sức ép lãi suất. Khi tâm lý phòng thủ bao trùm, áp lực bán tháo theo thị trường chung sẵn sàng kéo sập giá cổ phiếu của cả những doanh nghiệp có nền tảng cơ bản vững vàng nhất. Cùng lúc đó, các rủi ro vĩ mô toàn cầu, từ bất ổn địa chính trị, chiến tranh thương mại đến áp lực lạm phát do giá năng lượng leo thang, càng khiến dòng tiền co cụm.
Thực tế, bức tranh thị trường còn khốc liệt hơn vẻ bề ngoài. Nếu loại bỏ nhóm cổ phiếu họ Vingroup, mức giảm thực tế của toàn thị trường lên tới khoảng 7%, tương ứng với sự sụt giảm lợi nhuận mạnh của phần còn lại. Hệ quả là sau 3 quý năm 2026, hơn 21% lượng cổ phiếu trên sàn đã chìm sâu xuống dưới vùng đáy từng thiết lập trong đại dịch COVID-19.
Kích hoạt phòng phủ
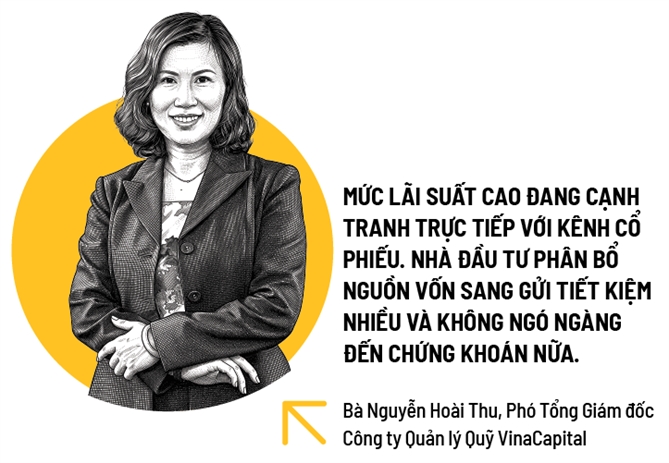
Trong một môi trường lãi suất cao, các kênh tiền gửi tiết kiệm bỗng chốc trở thành thỏi nam châm hút vốn. Bà Nguyễn Hoài Thu, Phó Tổng Giám đốc Công ty Quản lý Quỹ VinaCapital, nhận định: “Mức lãi suất cao đang cạnh tranh trực tiếp với kênh cổ phiếu. Nhà đầu tư phân bổ nguồn vốn sang gửi tiết kiệm nhiều và không ngó ngàng đến chứng khoán nữa”. Tuy nhiên, lựa chọn trú ẩn này đồng nghĩa với việc nhà đầu tư chấp nhận hy sinh sự linh hoạt và có thể bỏ lỡ những vùng giá giải ngân hấp dẫn khi thị trường tạo đáy.
Đứng trước cơn gió ngược vĩ mô, các nhà quản lý quỹ chuyên nghiệp đã kích hoạt chế độ phòng thủ bằng nguyên tắc kinh điển: “Tiền mặt là vua”. Báo cáo tài sản cuối tháng 9 cho thấy nhiều quỹ đầu tư lớn đã chủ động nâng tỷ trọng tiền mặt lên mức rất cao. Chẳng hạn, Quỹ SSI-SCA có tỷ trọng tiền và tương đương tiền đạt gần 21%; Quỹ DCDS duy trì tỷ lệ tiền mặt ở mức 15,5%; Quỹ VINACAPITAL-VMEEF dự trữ xấp xỉ 15% tiền mặt trong danh mục.
Tuy vậy, dưới lăng kính của các nhà quản lý quỹ, việc nắm giữ lượng tiền mặt lớn không đồng nghĩa với góc nhìn bi quan, mà là một bước lùi chiến thuật cần thiết. Bà Hoài Thu chia sẻ rằng Quỹ vừa hiện thực hóa lợi nhuận ở một số khoản đầu tư đã đạt mục tiêu và không vội vàng giải ngân trở lại. “Chúng tôi hiểu rõ rủi ro của thị trường liên quan đến mặt bằng lãi suất neo cao và thanh khoản sụt giảm. Việc giữ một lượng tiền mặt nhất định sẽ giúp quỹ linh hoạt giải ngân ở bất kỳ thời điểm nào. Chúng tôi đang chờ đợi những cơ hội mới”, bà nói.
 |
Dù thị trường rung lắc dữ dội, những chuyển động âm thầm vẫn đang diễn ra. Dữ liệu từ Fmarket cho thấy các dòng lệnh đầu tư định kỳ (SIP) của nhóm nhà đầu tư tích sản vẫn chảy vào đều đặn mỗi tuần, mỗi tháng. Họ chọn chiến lược mua gom có kỷ luật thay vì căng thẳng đoán đỉnh bắt đáy, tận dụng chính thời điểm định giá quỹ đang chiết khấu sâu so với lịch sử.
Theo báo cáo từ FiinGroup, trong tháng 8, đã có 21/37 quỹ mở cổ phiếu bắt đầu hạ tỷ trọng tiền mặt để túc tắc mua vào, phần lớn là các quỹ quy mô vừa và nhỏ; đến tháng 9 lại có 24/37 quỹ tăng tỷ trọng tiền, trong đó có các quỹ sở hữu NAV lớn. Nhóm quỹ cổ phiếu ghi nhận hiệu suất bình quân giảm 7,2% trong 9 tháng đầu năm 2026, đảo chiều so với mức tăng 23,4% trong cùng kỳ.
Trong thời gian tới, bài toán thanh khoản eo hẹp và lực cản lãi suất được dự báo sẽ biến thị trường thành một quỹ đạo hình chữ K đầy khốc liệt, nơi cơ hội không còn chia đều cho số đông. Dòng tiền thông minh trên thị trường chưa rời đi và đây không phải là lúc hành động theo cảm xúc ngắn hạn, mà là thời điểm rèn luyện sự kiên nhẫn, chờ đợi thị trường phản ánh đúng giá trị nội tại của doanh nghiệp.
Theo dõi Nhịp Cầu Đầu Tư