
Làn sóng thoái vốn của các quỹ đầu tư giai đoạn 2019-2020 cũng là một nguồn cung quan trọng. Ảnh: shutterstock.com
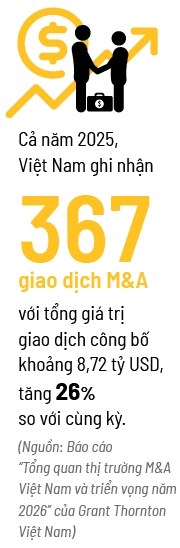
Trong bối cảnh môi trường toàn cầu nhiều thách thức, hoạt động M&A tại Việt Nam đang phản ánh khả năng phục hồi tương đối tốt của thị trường.Cả năm 2025, Việt Nam ghi nhận 367 giao dịch M&A, với tổng giá trị giao dịch công bố khoảng 8,72 tỷ USD, tăng 26% so với cùng kỳ. Giá trị giao dịch bình quân trên các giao dịch có công bố trong năm 2025 đạt khoảng 51,3 triệu USD, tương đối tương đồng với giai đoạn 2023-2024, qua đó củng cố đặc trưng của thị trường M&A Việt Nam là thị trường trung cấp, tập trung chủ yếu vào các doanh nghiệp quy mô vừa. Đáng chú ý, 20 giao dịch có giá trị trên 100 triệu USD, cao hơn đáng kể so với 3 năm trước, cho thấy quy mô giao dịch đang dần được mở rộng.
Nguồn cung cho thị trường
Nguồn cung M&A năm 2026 được kỳ vọng tăng lên do áp lực chuyển giao thế hệ tại doanh nghiệp gia đình, nhu cầu thoái vốn của các quỹ đầu tư giai đoạn 2019-2020 và tiến trình thoái vốn nhà nước. Xét về số lượng cơ hội và khả năng tạo ra giao dịch thực tế, nhóm doanh nghiệp gia đình đang bước vào giai đoạn chuyển giao thế hệ có thể sẽ là nguồn cung lớn và đáng chú ý nhất.
Việt Nam có một thế hệ doanh nghiệp tư nhân được xây dựng từ những năm 1990 và đầu những năm 2000. Sau hơn 2 thập kỷ phát triển, nhiều nhà sáng lập đang đối mặt với bài toán kế thừa, trong khi thế hệ kế tiếp không phải lúc nào cũng sẵn sàng hoặc có mong muốn tiếp quản doanh nghiệp. Điều này tạo ra nhu cầu tìm kiếm đối tác chiến lược, bán một phần vốn hoặc chuyển nhượng toàn bộ.
Đối với nhà đầu tư, đây là cơ hội tiếp cận những doanh nghiệp có thị phần tốt, thương hiệu đã được khẳng định và mạng lưới khách hàng sẵn có. Nhưng các giao dịch này thường đòi hỏi nhiều thời gian để xử lý các vấn đề liên quan đến quản trị, tuân thủ, chuẩn hóa hệ thống vận hành và chuyển giao vai trò của nhà sáng lập.
 |
Làn sóng thoái vốn của các quỹ đầu tư giai đoạn 2019-2020 cũng là một nguồn cung quan trọng. Nhiều khoản đầu tư đã bước vào chu kỳ thoái vốn thông thường của quỹ. Đây thường là các doanh nghiệp đã trải qua quá trình nâng cao quản trị, chuẩn hóa hệ thống tài chính và báo cáo, nên có mức độ sẵn sàng giao dịch cao hơn. Từ góc độ bên mua, đây là nhóm tài sản tương đối hấp dẫn vì rủi ro thực thi thường thấp hơn và quá trình thẩm định cũng thuận lợi hơn, nhưng có thể mức định giá sẽ đắt hơn.
Đối với thoái vốn nhà nước, nhóm này mang đến cơ hội khá tốt cho các khoản đầu tư lớn, những lĩnh vực có thể khó tiếp cận. Nhưng tiến độ thực hiện vẫn phụ thuộc vào nhiều yếu tố về chính sách, thủ tục và điều kiện thị trường. Bên thoái vốn cũng sẽ gặp khó khăn trong việc tìm hiểu, chuẩn bị cho giao dịch. Do đó, nhìn vào khả năng các giao dịch có thể hoàn thành trong năm 2026, chúng tôi cho rằng nguồn cung này vẫn khó có thể đóng vai trò chủ đạo như 2 nhóm nguồn cung còn lại.
Giá trị cộng hưởng
Nếu như giai đoạn trước đây, thị trường tập trung nhiều vào câu chuyện tăng trưởng và khả năng mở rộng quy mô thì từ năm 2025 trở đi, chúng tôi nhận thấy các nhà đầu tư đã chuyển mạnh sang tư duy tạo giá trị và hiệu quả sử dụng vốn. Với năm 2026, một thương vụ chất lượng cao không chỉ là thương vụ có tiềm năng tăng trưởng mà còn phải chứng minh được khả năng tạo dòng tiền, năng lực cạnh tranh bền vững và khả năng hiện thực hóa các giá trị cộng hưởng.Theo báo cáo của Grant Thornton Việt Nam, trong tháng 8/2026, thị trường M&A Việt Nam ghi nhận tổng cộng 35 giao dịch được công bố. Trong đó, chỉ có 28 thương vụ có giá trị giao dịch được công bố hoặc có thể ước tính, với tổng quy mô đạt khoảng 427 triệu USD.
 |
Về số lượng giao dịch, bất động sản là lĩnh vực có nhiều thương vụ nhất với 6 giao dịch, tương đương khoảng 17% tổng số giao dịch được công bố. Chăm sóc sức khỏe, công nghệ và xây dựng và kỹ thuật ghi nhận 4 thương vụ mỗi lĩnh vực, đóng góp tổng cộng 33% số giao dịch được ghi nhận trong tháng.
Theo quan sát từ các kinh nghiệm hỗ trợ thẩm định chuyên sâu, chúng tôi nhận thấy có một số tiêu chí nổi bật quyết định một thương vụ được xem là “chất lượng cao” trong bối cảnh định giá, chi phí vốn và yêu cầu về hiệu quả sử dụng vốn ngày càng được siết chặt.
Thứ nhất là chất lượng nền tảng kinh doanh. Nhà đầu tư ngày càng ưu tiên các doanh nghiệp có vị thế cạnh tranh rõ ràng, mô hình kinh doanh bền vững, dòng tiền ổn định, lợi nhuận bền vững. Những doanh nghiệp chỉ dựa vào kỳ vọng tăng trưởng mà chưa chứng minh được hiệu quả tài chính sẽ khó thu hút sự quan tâm.
Thứ 2 là chất lượng quản trị và tuân thủ. Năm 2026 đánh dấu mốc quan trọng về yêu cầu tăng cường quản trị và tuân thủ thuế từ Nhà nước, với hàng loạt văn bản quy định mới được đưa ra. Trong bối cảnh này, nhà đầu tư thực hiện thẩm định rất kỹ về các rủi ro pháp lý, thuế và quản trị doanh nghiệp.
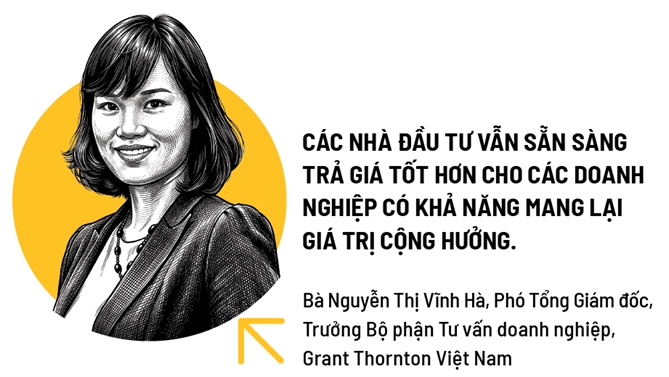
Thứ 3 là khả năng tạo ra giá trị cộng hưởng. Nhà đầu tư vẫn sẵn sàng trả giá tốt hơn cho các doanh nghiệp có khả năng mang lại giá trị cộng hưởng. Trong nhiều thương vụ mà chúng tôi hỗ trợ, nhà đầu tư đánh giá các cấu phần giá trị bao gồm giá trị của bản thân doanh nghiệp hiện tại, giá trị gắn liền với những cơ hội cộng hưởng cụ thể. Các giá trị này được xem xét và đo lường kỹ ngay tại giai đoạn thẩm định.
Chúng tôi cho rằng 2026 sẽ là năm mà chất lượng tài sản quan trọng hơn số lượng cơ hội. Những doanh nghiệp có nền tảng tốt, minh bạch và có khả năng tạo ra giá trị chiến lược cho nhà đầu tư sẽ là những cơ hội được ưu tiên tìm tới, ngay cả trong bối cảnh thị trường vẫn duy trì sự thận trọng.
Theo dõi Nhịp Cầu Đầu Tư